시골집 한 채와 그 옆 과수원을 한꺼번에 파는 경우가 있습니다. 집은 1세대 1주택이고 과수원은 8년 넘게 직접 농사를 지었다면 두 혜택을 모두 받을 수 있을까요?
결론부터 말씀드리면 받을 수 있습니다. 주택과 그 부수토지는 비과세, 과수원은 자경농지 감면으로 나누어 적용합니다. 실제로 그렇게 처리된 사례가 심사결정문에 남아 있습니다. 문제는 경계입니다. 마당 한쪽의 텃밭, 농기구 창고처럼 어디에 넣어야 할지 애매한 땅이 꼭 나옵니다.
주택부수토지와 자경농지란
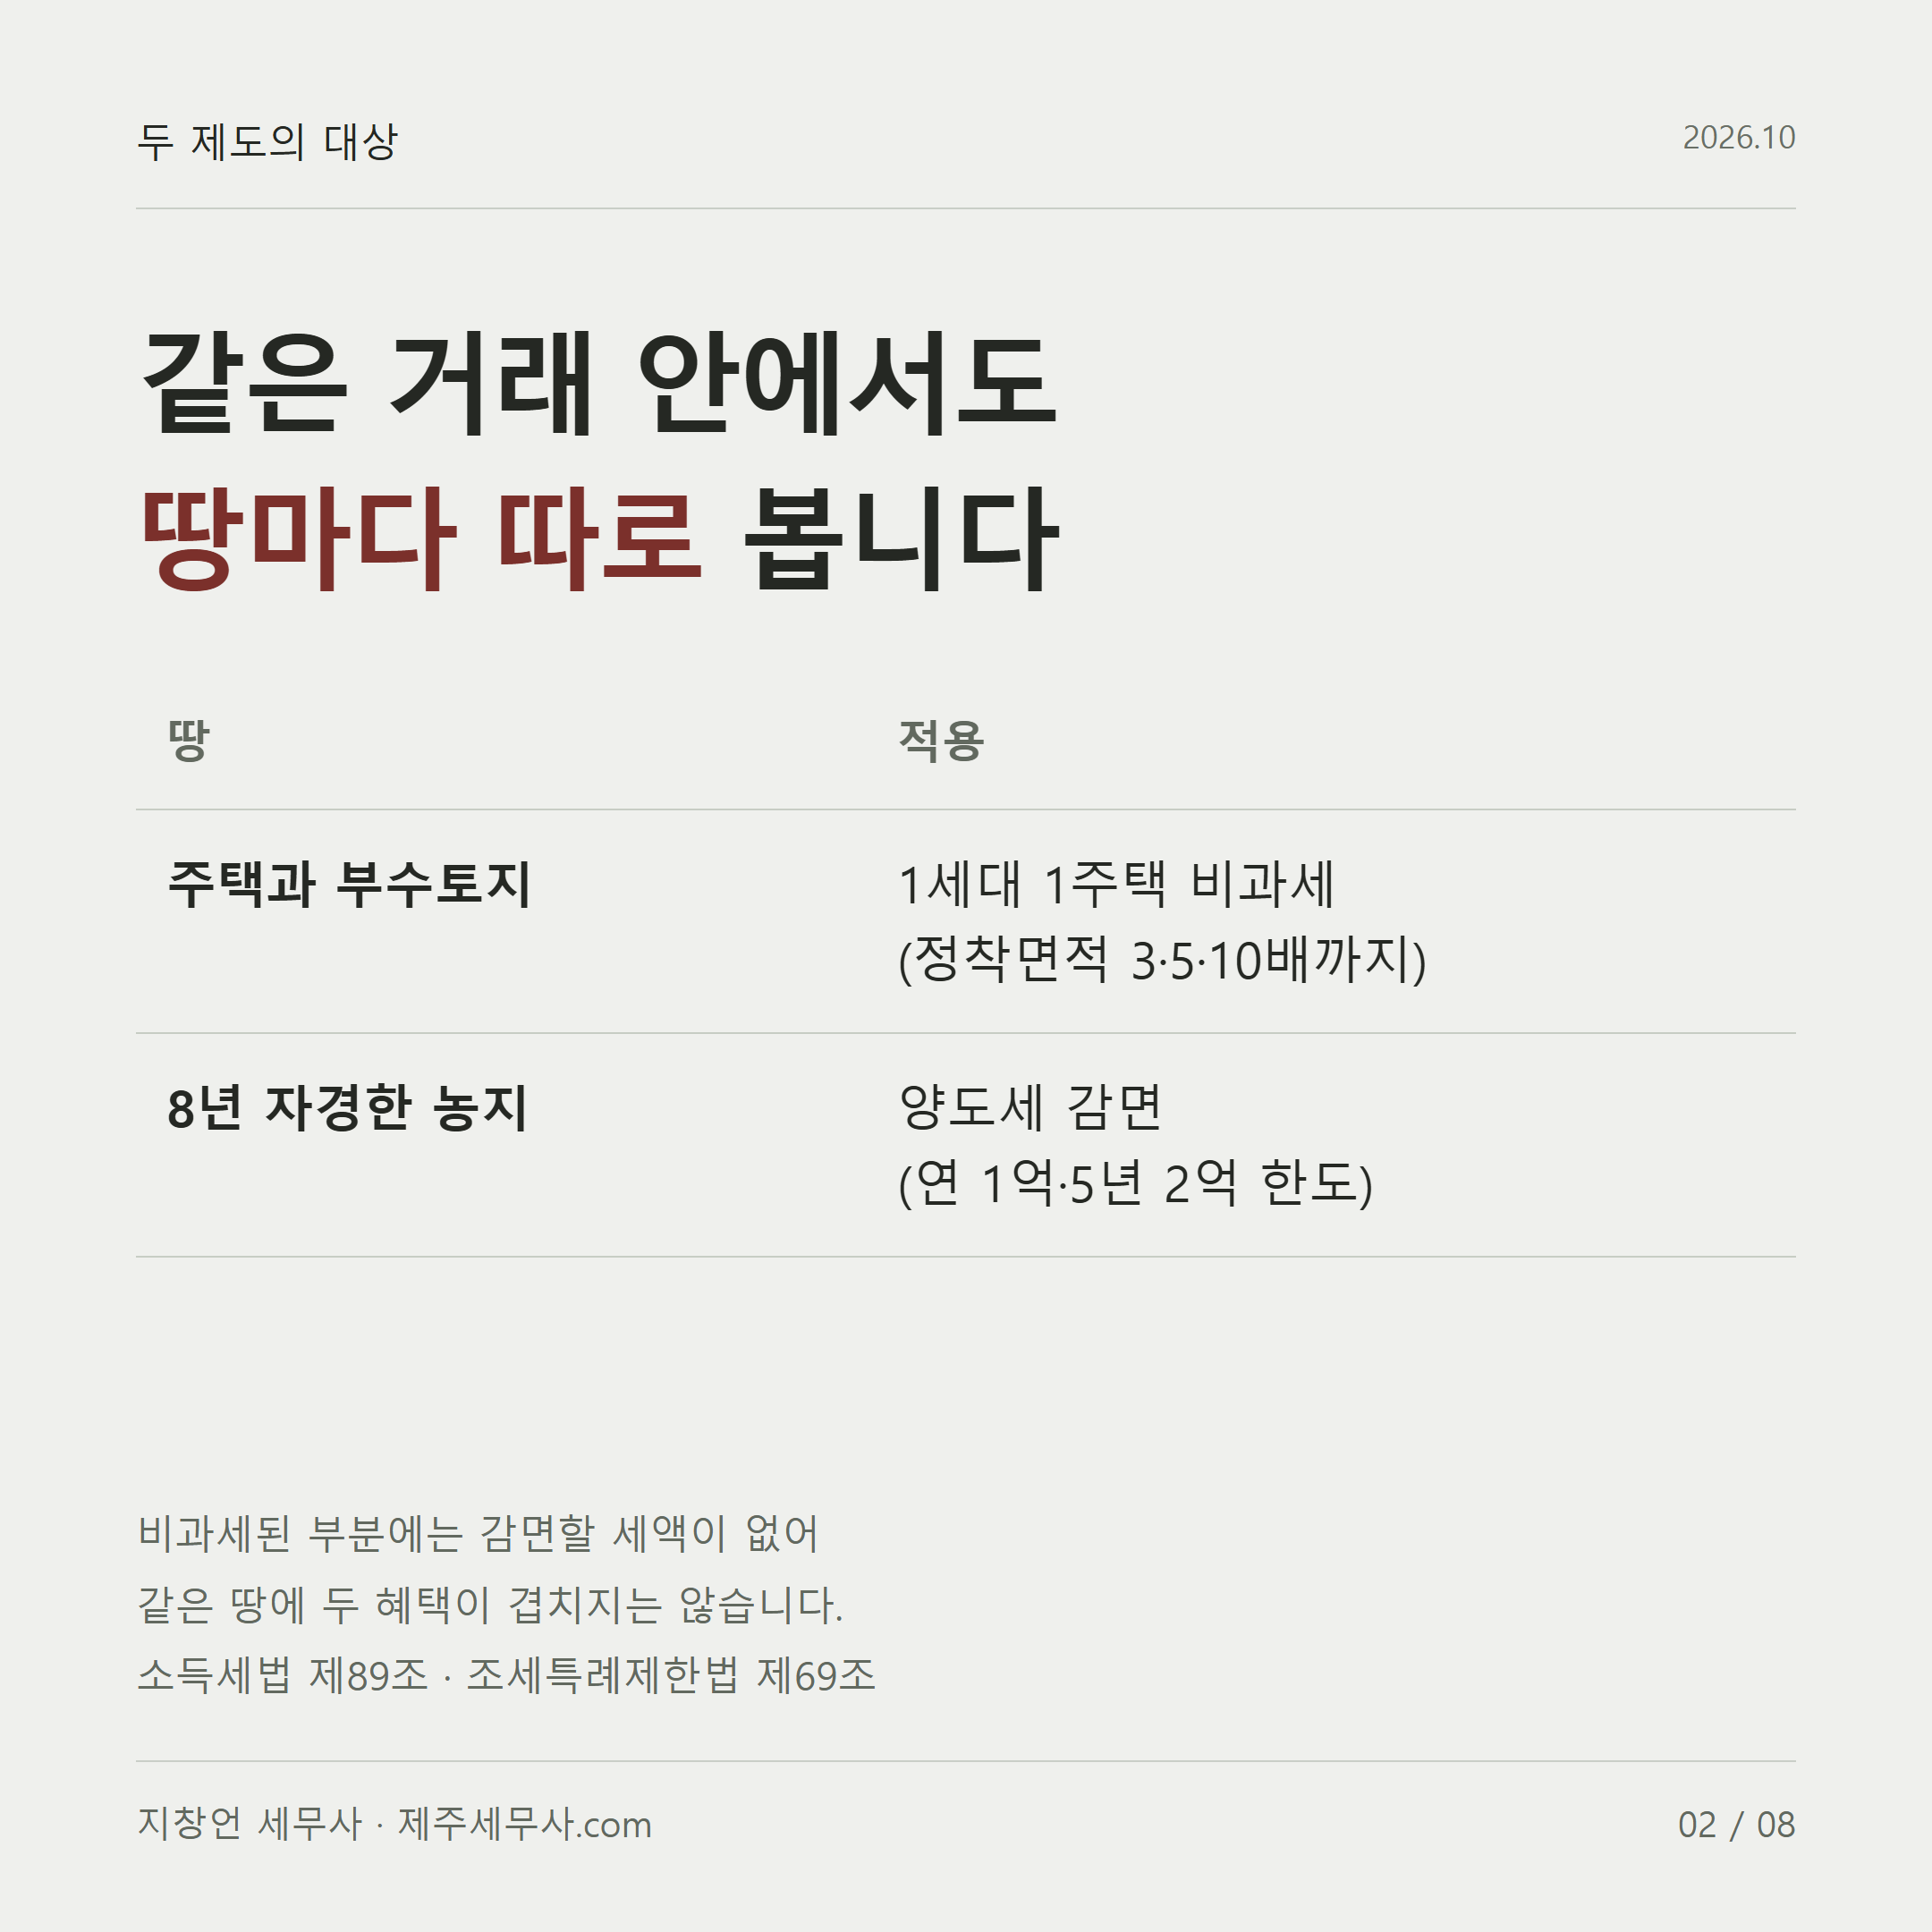
주택부수토지는 주택과 경제적으로 한 덩어리를 이루면서 주거생활에 쓰이는 땅입니다(소득세법 제89조 제1항 제3호). 주택 정착면적에 배율을 곱한 면적까지만 비과세됩니다(같은 법 시행령 제154조 제7항). 배율은 수도권 도시지역의 주거·상업·공업지역 3배, 수도권 녹지지역과 수도권 밖 도시지역 5배, 도시지역 밖 10배입니다.
자경농지는 농지 소재지에 살면서 8년 이상 직접 경작한 땅입니다. 양도세를 연 1억원, 5년 2억원 한도로 감면합니다(조세특례제한법 제69조). 지목과 관계없이 실제로 경작에 쓰인 땅이어야 하고, 농막·퇴비사처럼 농지경영에 직접 필요한 시설의 부지도 농지에 포함됩니다(같은 법 시행규칙 제27조).
두 제도는 적용 대상이 다릅니다. 그래서 한 번에 팔더라도 땅을 나누어 각각 적용할 수 있습니다. 다만 비과세된 부분에는 감면할 세액이 없으므로, 같은 땅에 두 혜택이 겹쳐 적용되지는 않습니다.
사례 1. 한 번에 팔고 둘 다 받은 경우
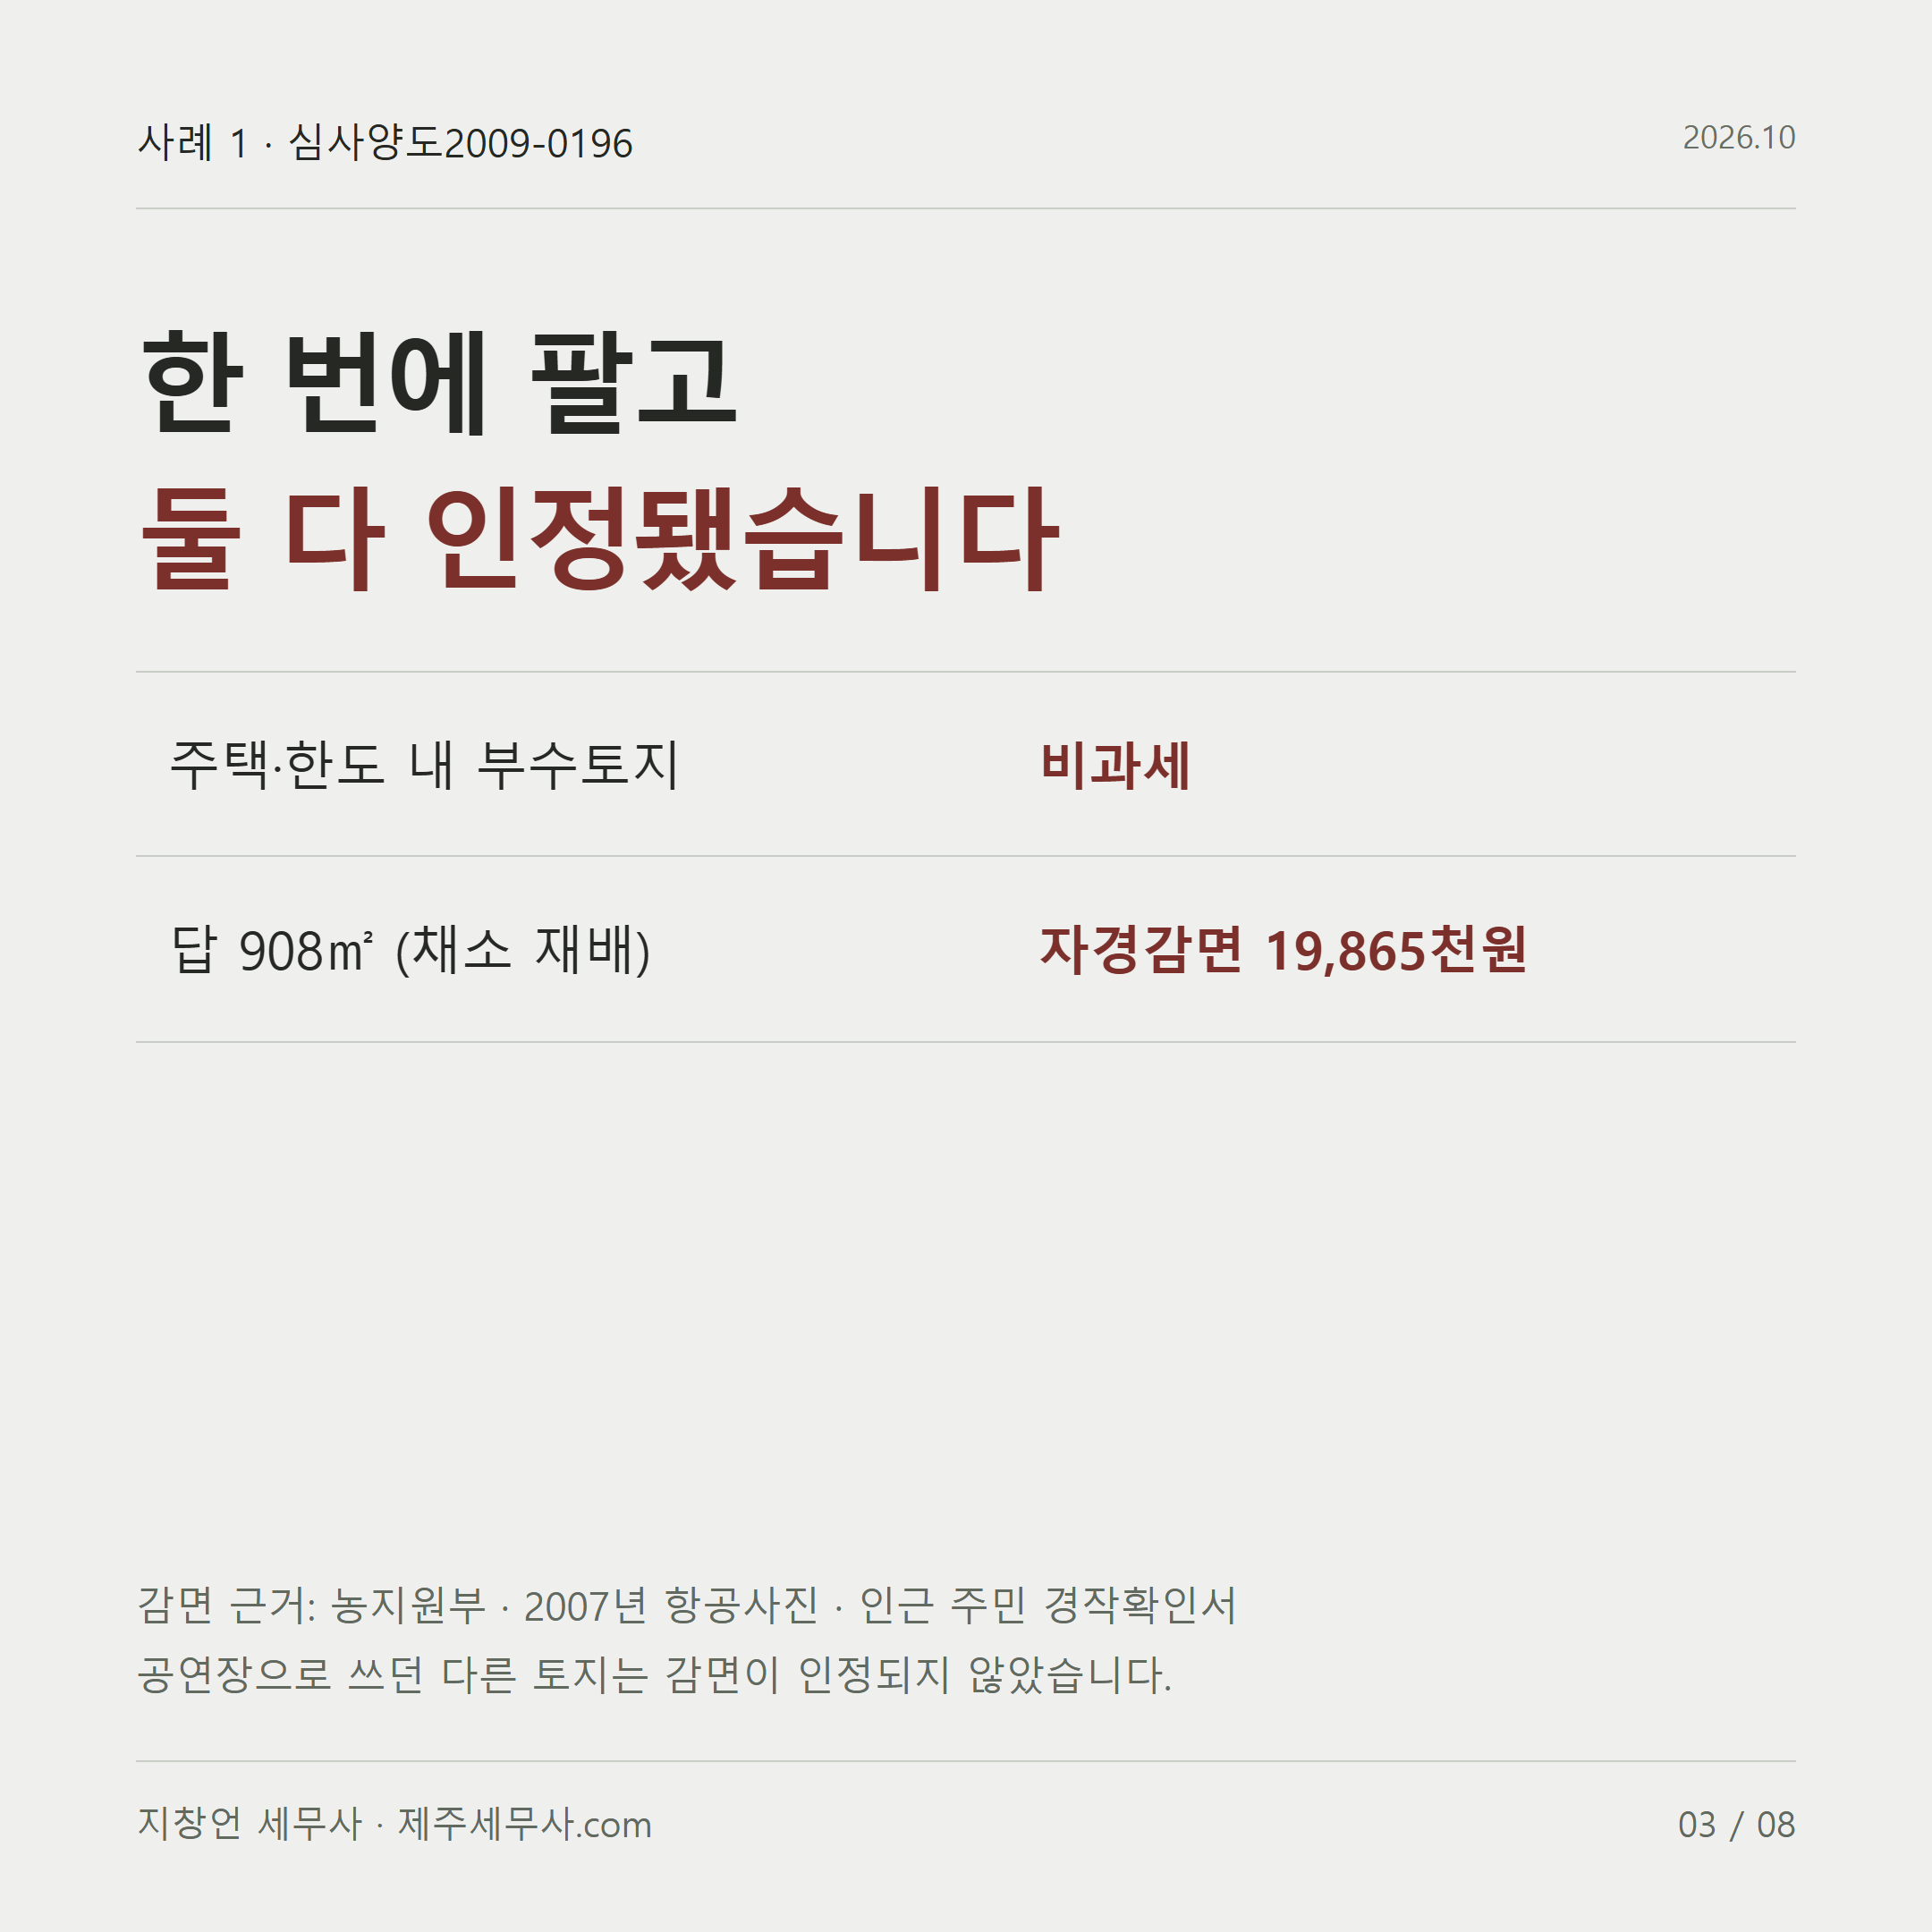
심사양도2009-0196 사건의 청구인은 주택과 토지 여러 필지를 한꺼번에 양도했습니다. 과세관청은 주택과 한도 내 부수토지에 1세대 1주택 비과세를 적용했습니다. 이와 별도로 답 908㎡에는 8년 자경농지 감면을 인정했습니다. 결정문은 "청구인이 무농약 채소 등을 재배한 것으로 판단하여 관련 양도소득세 19,865천원을 감면하였음이 양도소득세 결정결의서 및 양도소득세 조사 종결보고서에 의하여 확인된다"고 적고 있습니다.
감면 근거로 쓰인 자료는 농지원부, 2007년 항공사진, 인근 주민의 경작확인서였습니다. 청구인이 다른 토지에 대해서도 감면을 더 받겠다고 다툰 부분은 기각되었습니다. 그 토지는 콘크리트 시설물을 설치해 공연장으로 쓰고 있었기 때문입니다.
정리한다면, 같은 거래 안에서도 주택 부분과 농지 부분은 따로 판단합니다. 농지로 인정받으려면 양도 당시에도 실제로 경작하고 있어야 합니다.
사례 2. 농지로 신고한 땅이 주택부수토지로 바뀐 경우
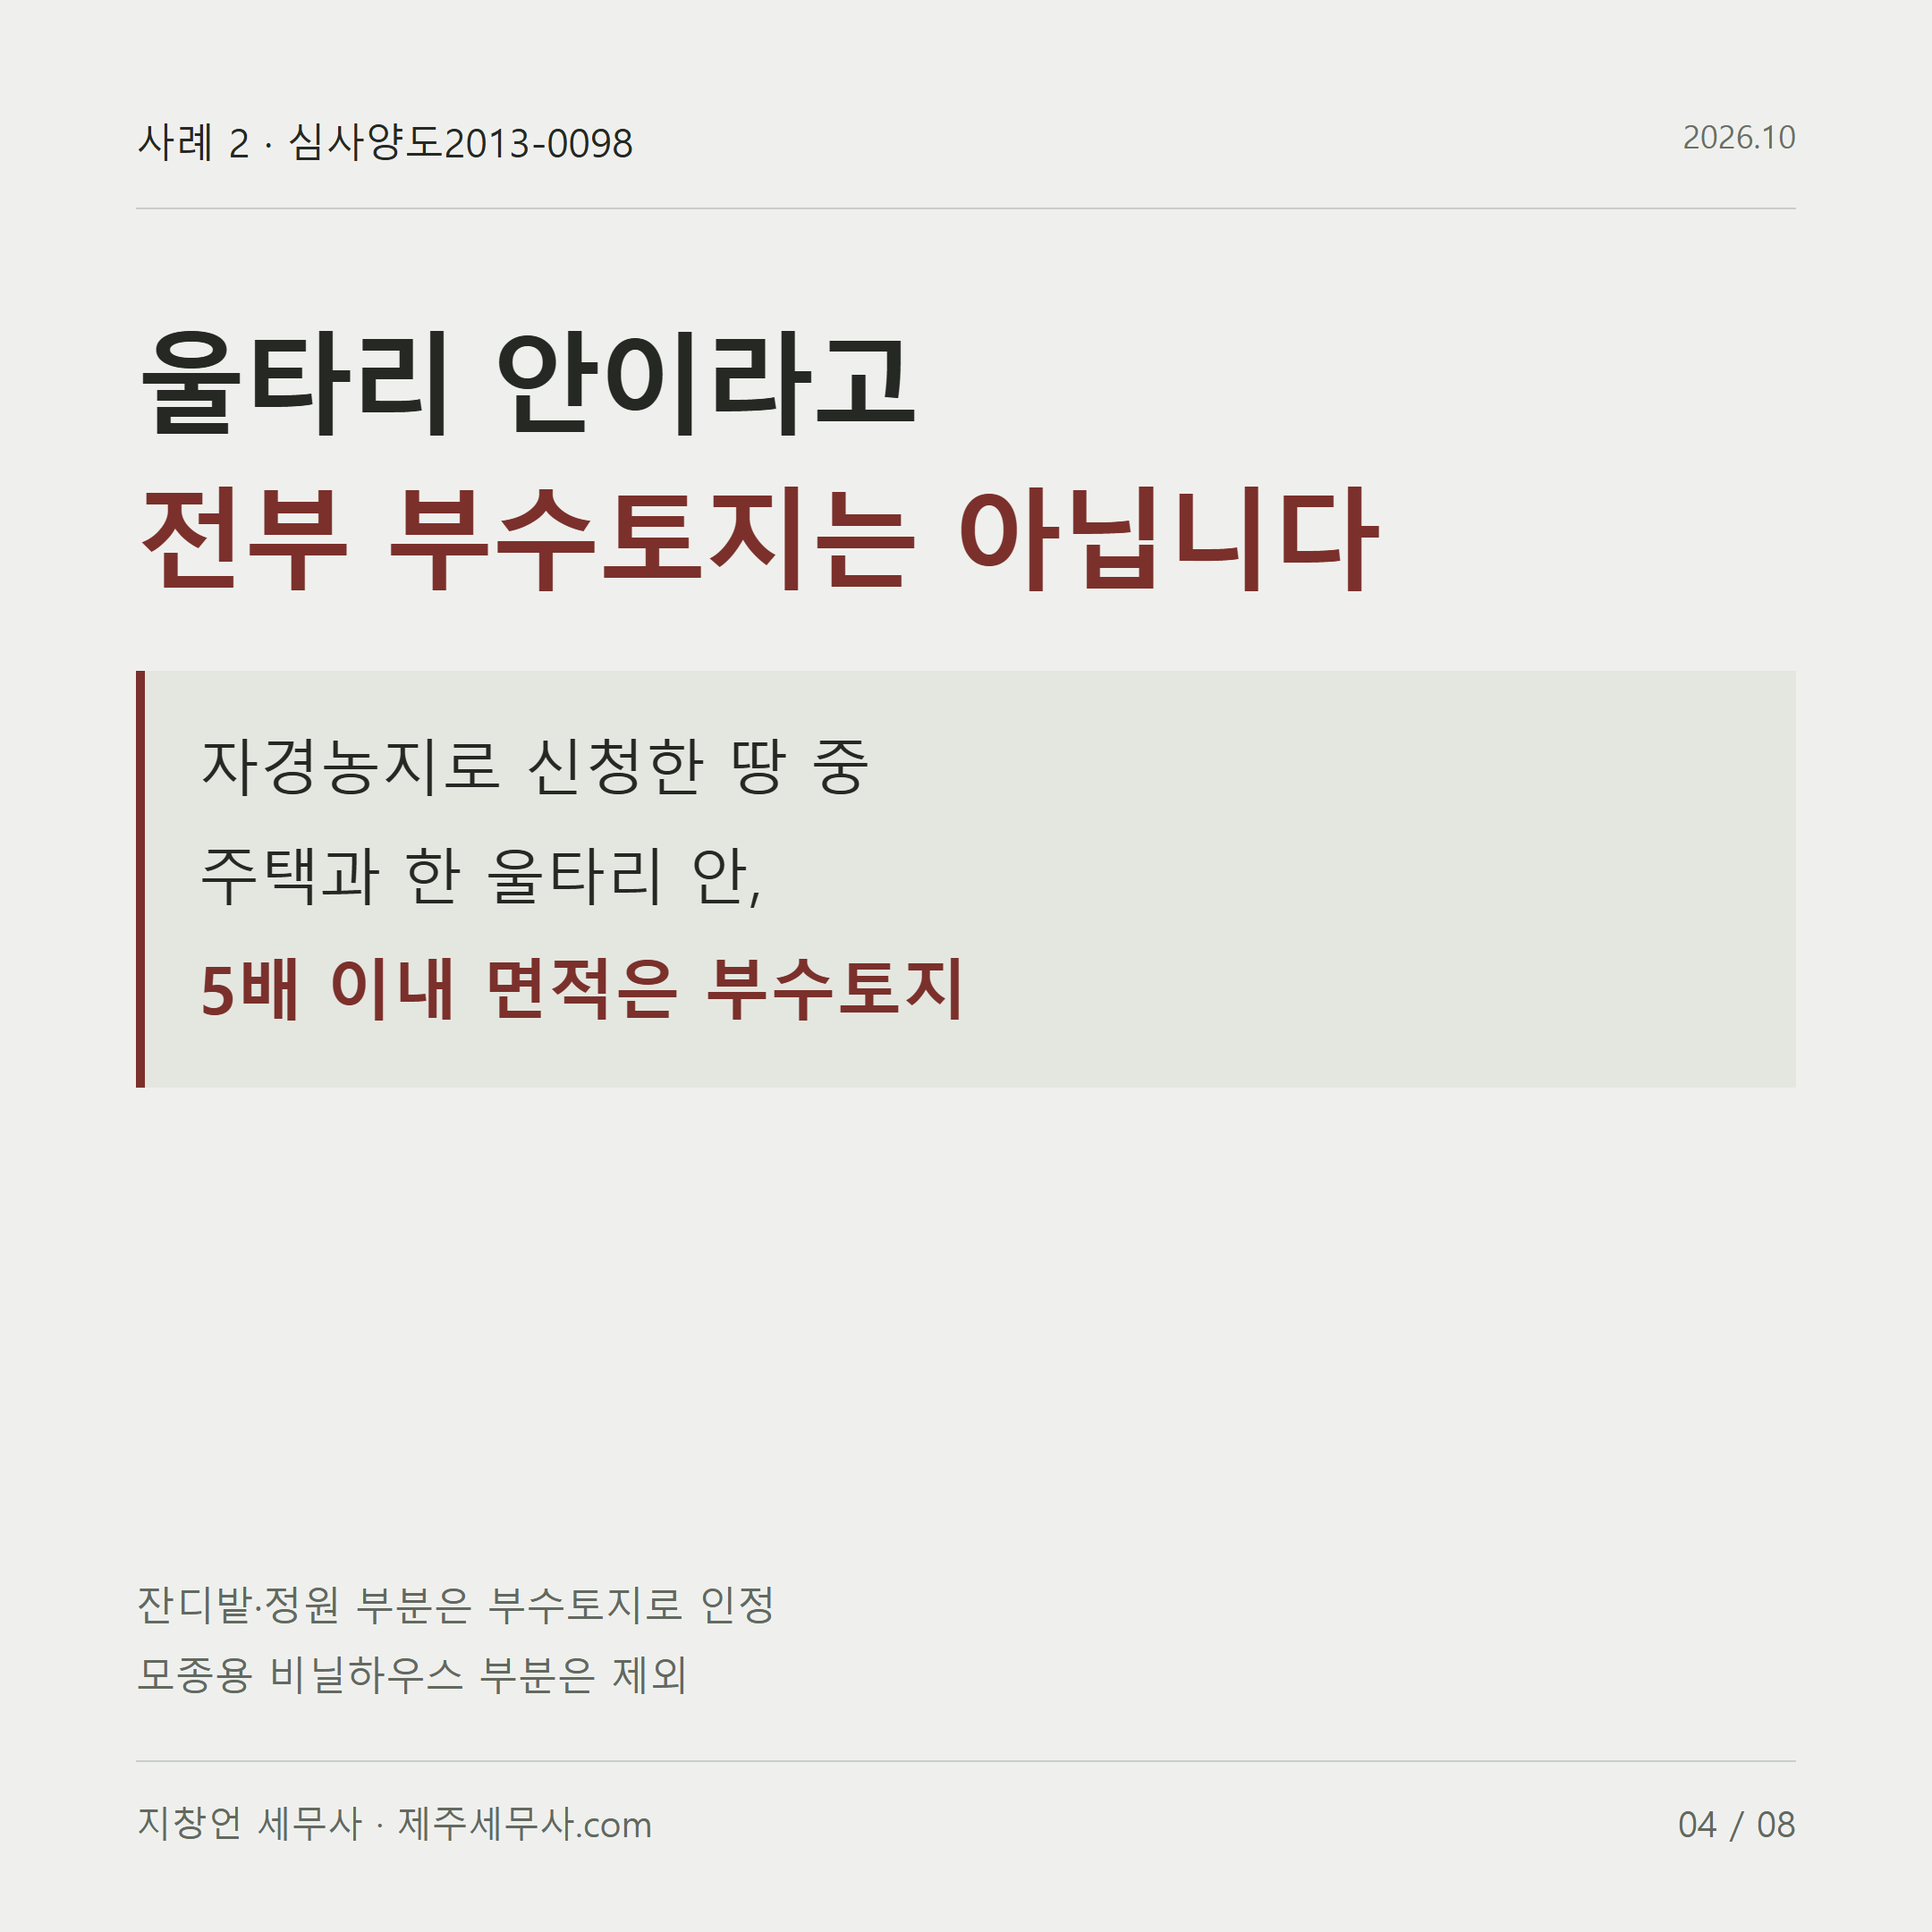
심사양도2013-0098 사건의 청구인은 처음에 주택부수토지 659㎡는 비과세로, 나머지 땅은 자경농지 감면으로 신고했습니다. 이후 감면으로 신고한 땅 중 주택 울타리 안에 있는 766㎡도 부수토지라며 다투었습니다. 결정 요지는 "자경농지로 감면신청한 토지 중 쟁점주택과 한 울타리안에 있고 주택수평투영면적의 5배에 이내의 면적은 1세대 1주택의 부수토지로 인정할 수 있음"입니다.
다만 울타리 안의 땅을 전부 인정한 것은 아닙니다. 모종을 키우는 비닐하우스처럼 농업용으로 쓰인 부분은 빼고, 잔디밭과 정원처럼 주거용으로 쓰인 부분만 부수토지로 인정했습니다.
정리한다면, 울타리 안에 있다는 이유만으로 부수토지가 되지는 않습니다. 구분 기준은 실제 이용입니다.
사례 3. 마당 텃밭은 농지가 아니라 주택부수토지
가장 최근 판결입니다. 과세관청은 주택 안쪽 땅에서 참깨와 들깨를 재배한 사실을 근거로, 그 땅을 주택과 별개의 농지로 보아 양도세를 부과했습니다. 1심(춘천지법 강릉지원 2024구합30152)은 과세관청의 손을 들었지만, 항소심인 서울고등법원(춘천) 2024누827 판결(2025.2.12.)은 이를 뒤집었습니다. 판결문은 "주택 바로 옆에서 자급용 농작물을 기르거나 정원을 가꾸는 활동 역시 '주거생활'에 해당한다고 볼 수 있다"고 밝혔습니다.
법원은 텃밭이 보통 텃밭보다 넓다거나 포장되지 않아 경계가 보인다는 사정만으로 주거생활공간과 다른 용도의 땅이라고 단정할 수 없다고 했습니다. 그 땅이 주택 안쪽에 있어 따로 떼면 진출입로가 없는 점, 원고가 농사를 업으로 하지 않는 점도 함께 고려했습니다. 대법원은 2025두33371 판결(2025.7.17.)로 상고를 심리불속행 기각했고, 항소심 판결이 확정되었습니다.
정리한다면, 배율 안에 있는 마당 텃밭은 주택부수토지로 비과세됩니다. 자경감면을 따로 신청할 땅이 아닙니다.
반대 방향도 있습니다
땅 전체가 주거용 대지로 쓰이고 일부에만 작물을 심었다면, 그 일부만 떼어 자경농지로 감면받을 수는 없습니다. 대법원 95누9709 판결(1995.11.14.)은 토지 전체의 주된 용도가 대지이고 일부 경작은 "주된 용도에 지장이 없는 범위에서의 잠정적인 토지의 이용에 불과할 뿐"이라는 이유로 자경농지를 인정하지 않았습니다. 국세청도 조세특례제한법 집행기준 69-66-27에서 같은 기준을 두고 있습니다.
결국 텃밭은 주택 쪽에 붙습니다. 배율 안이면 비과세 혜택을 받고, 배율을 넘어도 그 텃밭만 떼어 자경감면을 받기는 어렵습니다.
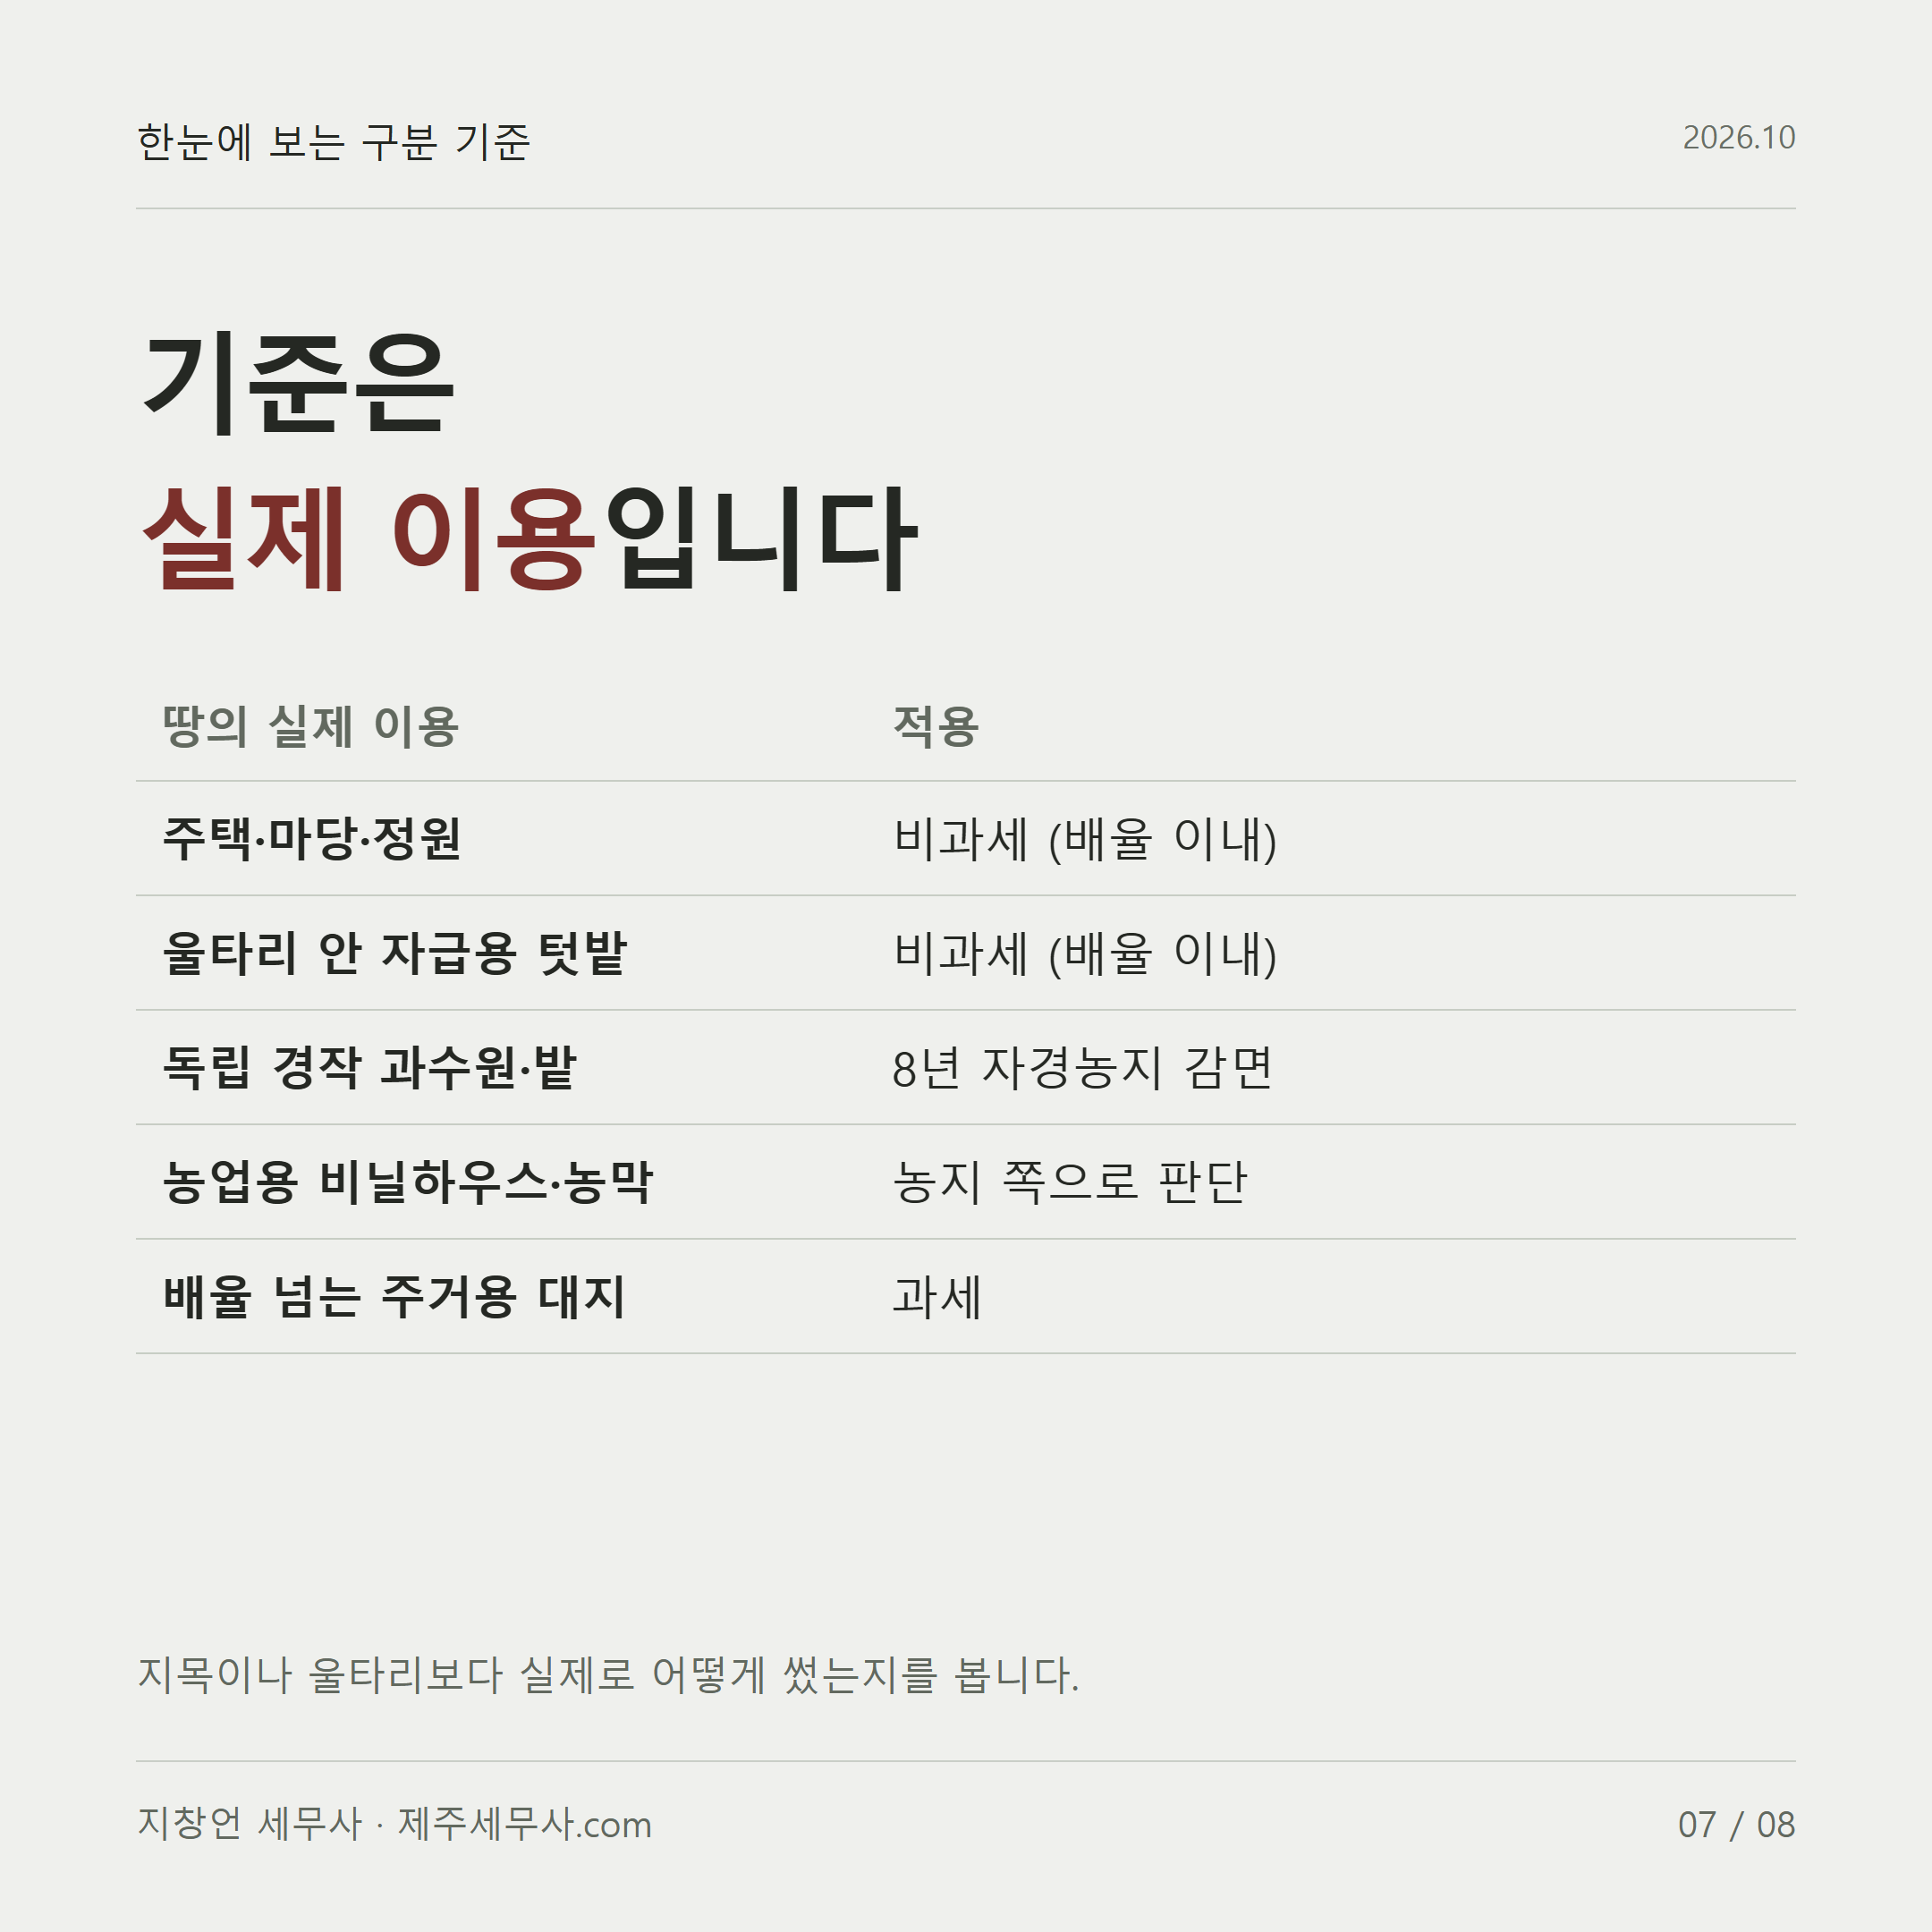
한눈에 보는 구분 기준
| 땅의 실제 이용 | 적용 | 근거 |
|---|---|---|
| 주택, 마당, 정원, 진입로 | 1세대 1주택 비과세 (배율 이내) | 소득세법 제89조 |
| 주택 울타리 안 자급용 텃밭 | 주택부수토지로 비과세 (배율 이내) | 2024누827 |
| 독립적으로 경작한 과수원·밭 | 8년 자경농지 감면 | 조특법 제69조, 심사양도2009-0196 |
| 농업용 비닐하우스·농막 부지 | 농지 쪽으로 판단 | 조특법 시행규칙 제27조, 심사양도2013-0098 |
| 배율을 넘는 주거용 대지 | 과세 | 소득세법 시행령 제154조 |
실제 이용은 무엇으로 입증될까
사례 1에서 자경감면의 근거가 된 자료는 농지원부, 2007년 항공사진, 인근 주민의 경작확인서였습니다. 항공사진이나 위성사진 위에 주거용, 과수원, 창고 부분을 구획한 면적표는 땅별로 어떤 규정을 적용했는지 보여주는 자료가 됩니다. 국토정보플랫폼과 포털 지도에서는 과거 연도의 사진도 볼 수 있습니다.
사진이 보여주어야 하는 시점은 둘입니다. 양도일 현재 농지였는지와, 8년 자경 기간 동안 과수원이 유지되었는지입니다. 양도 당시 경작하지 않은 땅은 사례 1의 공연장 부지처럼 감면이 인정되지 않았습니다.
창고는 실제 용도에 따라 들어가는 쪽이 달라집니다. 농기구와 비료를 보관하는 창고는 농지경영에 직접 필요한 시설로 검토될 수 있고, 생활용품을 두는 창고는 주택 쪽으로 봅니다.
양도가액은 토지와 건물 가액 구분이 불분명하면 감정가액이나 기준시가 비율로 나눕니다(소득세법 제100조, 같은 법 시행령 제166조). 계약서에 구분 가액을 적었더라도 법정 안분가액과 30% 이상 차이 나면 구분이 불분명한 것으로 봅니다.
- 비과세: 소득세법 제89조 제1항 제3호, 같은 법 시행령 제154조 제7항(부수토지 배율 3·5·10배)
- 감면: 조세특례제한법 제69조(8년 자경농지, 연 1억원·5년 2억원 한도 제133조), 같은 법 시행규칙 제27조(농지 범위)
- 나누어 적용: 심사양도2009-0196(주택 비과세와 별도로 답 908㎡ 자경감면 19,865천원 인정)
- 울타리 안 토지: 심사양도2013-0098(감면신청 토지 중 울타리 안 5배 이내 면적을 부수토지로 인정, 농업용 비닐하우스 부분 제외)
- 자급용 텃밭: 서울고법(춘천) 2024누827(2025.2.12.) 주택부수토지 인정, 대법원 2025두33371(2025.7.17.) 심리불속행 기각으로 확정
- 대지 일부 경작: 대법원 95누9709(1995.11.14.), 조세특례제한법 집행기준 69-66-27(자경농지 불인정)
- 가액 안분: 소득세법 제100조, 같은 법 시행령 제166조
정리하면
주택은 비과세, 과수원은 자경감면으로 나누어 함께 받을 수 있습니다(심사양도2009-0196). 마당 텃밭은 농지가 아니라 주택부수토지입니다(2024누827, 대법원 2025두33371 확정). 구분 기준은 지목이나 울타리가 아니라 실제 이용이며, 면적표와 사진이 입증자료가 됩니다.
자경농지 감면의 소득요건은 "8년 자경농지 양도세 감면, 직장 다닌 해는 왜 빠질까" 글에서, 부수토지 배율과 고가주택 판정은 "건물 주인 따로, 땅 주인 따로인 집, 팔 때 1세대 1주택 비과세 될까" 글에서 자세히 다루었습니다.