발주자가 원도급사를 거치지 않고 하도급업체 통장으로 공사비를 보냈습니다. 돈을 받은 하도급업체는 발주자에게 세금계산서를 발급하면 될까요?
원도급·하도급 계약에 따른 공급 관계가 그대로라면, 하도급업체는 원도급사에, 원도급사는 발주자에게 발급하는 것이 기본입니다. 세금계산서의 상대방은 실제로 공사 용역을 공급받은 사람입니다. 송금한 사람의 이름만으로 바꾸지 않습니다. 부가가치세법 제32조
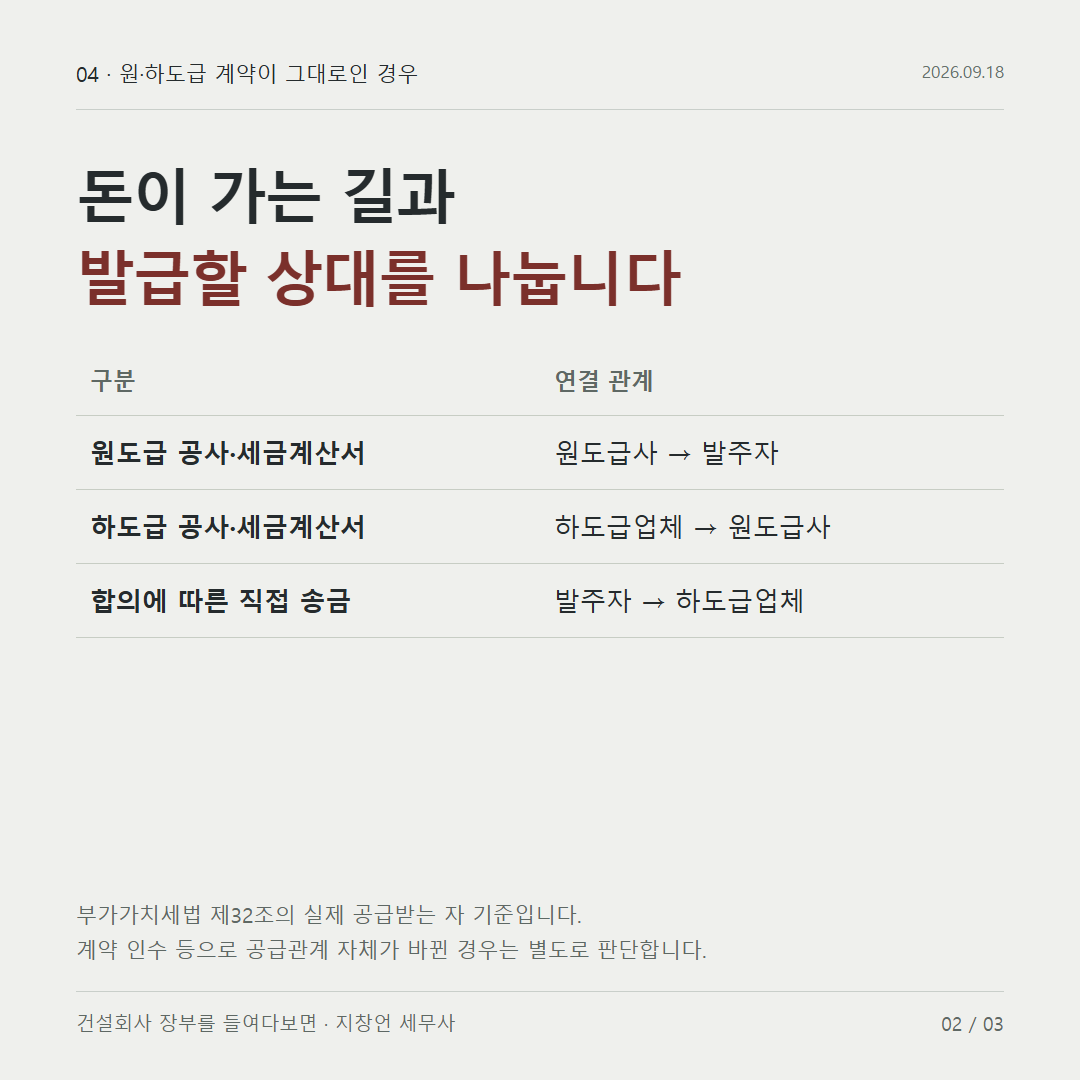
송금 경로와 공사 거래를 함께 그려 봅니다
발주자 갑이 원도급사 을에게 공사를 맡기고, 을이 일부를 하도급업체 병에게 맡겼다고 가정하겠습니다. 하도급대금은 갑이 병에게 직접 지급하기로 합의했습니다. 계약 당사자를 바꾸거나 공사 자체를 새로 넘긴 상황은 아닙니다.
| 구분 | 연결 관계 |
|---|---|
| 원도급 공사와 세금계산서 | 을 → 갑 |
| 하도급 공사와 세금계산서 | 병 → 을 |
| 합의에 따른 하도급대금 송금 | 갑 → 병 |
마지막 줄의 송금 경로가 달라졌다고 첫 두 줄이 자동으로 바뀌지는 않습니다. 병이 돈을 받은 상대만 보고 갑에게 발급하면, 을이 실제로 공급받은 하도급 공사와 세금계산서의 상대방이 어긋날 수 있습니다.
직접지급은 정해진 사유 아래 발주자가 하수급인에게 공사대금을 지급하는 제도입니다. 건설산업기본법에는 직접 지급할 수 있는 경우와 직접 지급해야 하는 경우, 관련 채무가 소멸하는 범위가 규정돼 있습니다. 회사가 작성한 합의서가 어떤 직접지급 관계를 만드는지도 이 규정과 함께 확인해야 합니다. 건설산업기본법 제35조 건설산업기본법 제35조 제2항
원도급사 장부에서는 두 채무·채권을 연결합니다
가상의 금액을 넣어 보겠습니다. 원도급 공급가액은 1억원, 하도급 공급가액은 6천만원이며 모두 부가세 10% 과세 공사입니다. 발주자가 하도급업체에 6,600만원을 직접 지급했고, 그 금액이 적법한 직접지급에 따라 원도급사에 대한 지급으로도 정리되는 경우입니다.
원도급사 장부에 하도급 미지급금과 발주자에 대한 미수금이 이미 부가세 포함 금액으로 기록돼 있고, 적법한 직접지급으로 그 채권·채무가 6,600만원씩 소멸했다면 두 잔액을 줄입니다. 장부에 쓰는 계정명에 따라 차이는 있지만, 정산 부분만 단순화하면 다음과 같습니다.
| 차변 | 대변 |
|---|---|
| 공사미지급금 6,600만원 감소 | 공사미수금 6,600만원 감소 |
다만 이 표만 보고 정산일을 무조건 송금일로 정하면 안 됩니다. 대법원은 건설산업기본법 제35조 제2항 제1호의 직접지급 합의가 있는 경우, 합의 당시 이미 시공한 부분에 해당하는 범위에서는 합의 시점에 원도급사의 발주자에 대한 채권이 소멸하고 하수급인에게 이전된다고 판단했습니다. 아직 시공하지 않은 부분까지 합의일에 전부 없어지는 것은 아닙니다. 합의 내용, 기성 범위, 앞서 들어온 압류 등을 확인해 소멸한 시점과 금액을 기록하고, 이후 송금 때 같은 잔액을 또 줄이지 않아야 합니다. 대법원 2025. 4. 3. 선고 2021다273592 판결
이 정산 때 부가세를 새로 한 번 더 인식하는 것은 아닙니다. 매출·매입 세금계산서에 따른 부가세가 앞선 거래 기록에 이미 반영됐다는 전제이기 때문입니다. 매출의 회계상 인식 시기는 별도로 판단하며 26~29편에서 다룹니다.
직불합의서와 채권양도는 같은 서류가 아닙니다
‘확정일자만 받으면 직불합의가 완성된다’는 설명은 지나치게 단순합니다. 법정 직접지급, 당사자 간 지급 합의, 공사대금 채권의 양도는 구별해야 합니다. 채권양도가 포함돼 있다면 민법상 통지·승낙과 제3자에 대한 대항요건을 검토하고, 다른 채권자의 압류가 있다면 각각의 발생 시점과 효력을 확인해야 합니다. 확정일자에 관한 채권양도 규정을 모든 직불합의의 효력 발생 요건으로 옮길 수는 없습니다. 민법 제450조 하도급법 제14조
2026년 8월부터 지급보증도 달라졌습니다
하도급법이 적용되는 건설위탁에서 2026년 8월 11일 이후 체결하거나 갱신하는 계약은 직접지급 합의만으로 지급보증 의무를 면제받을 수 없습니다. 개정법은 제13조의2 제1항 단서의 예외를 1건 공사금액 1천만원 이하인 경우로 정했고, 종전 시행령의 직접지급 합의 등에 관한 면제 규정은 삭제됐습니다. 부칙에 적용례가 있으므로 예전 계약까지 새 규정을 일괄 소급하지는 않습니다. 하도급법 제13조의2 법률 제21340호 개정문·부칙
건설산업기본법령에는 별도의 보증 면제 규정이 남아 있습니다. 그 규정만 보고 하도급법상의 의무도 면제된다고 판단하지 말고, 해당 거래에 어느 법이 적용되는지와 계약 체결·갱신일을 먼저 확인해야 합니다. 건설산업기본법 시행규칙 제28조
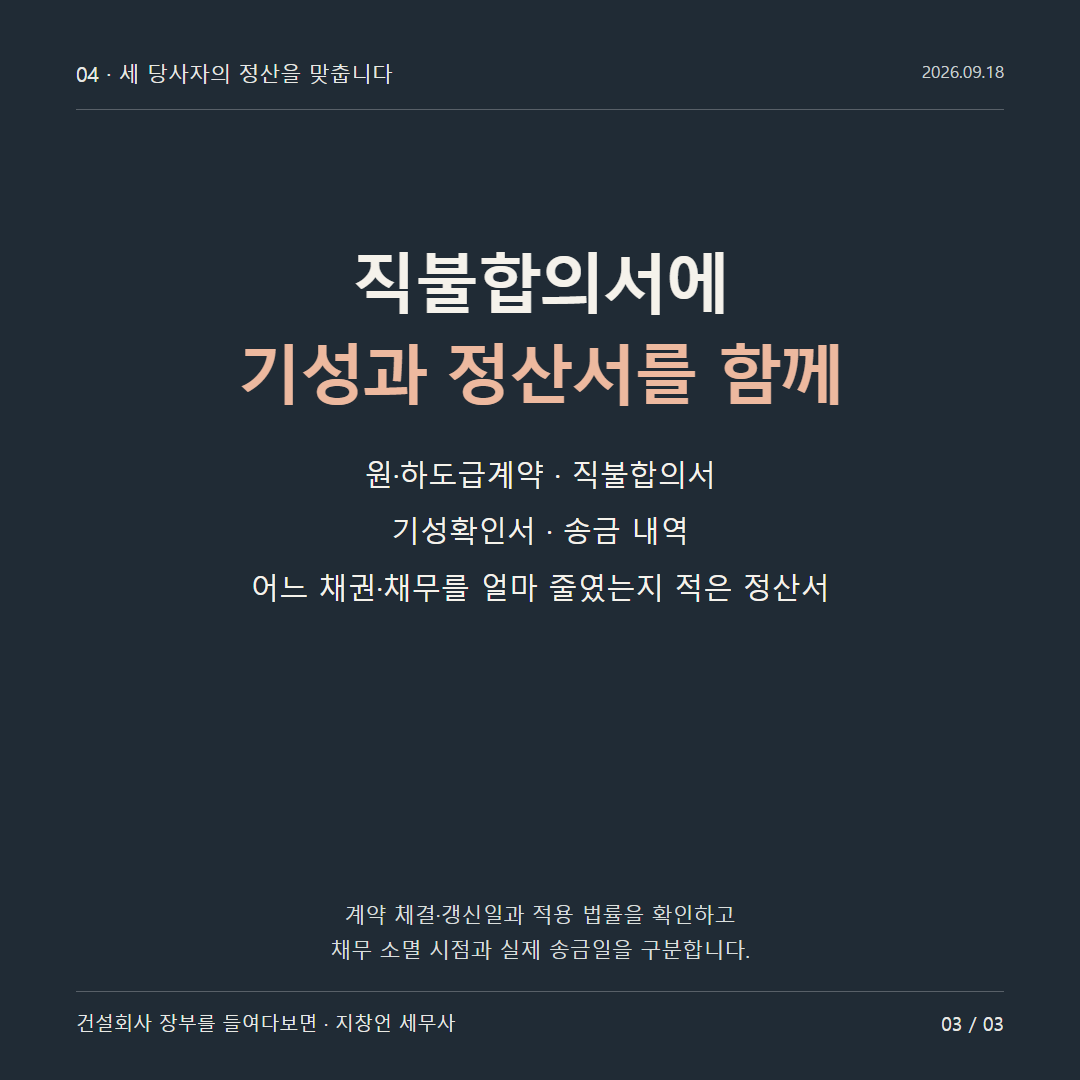
실무에서는 원·하도급계약서, 직불합의서, 기성확인서, 실제 송금 내역, 어느 채권·채무를 얼마 줄였는지 확인한 정산서를 함께 보관하면 송금 한 건을 세 당사자의 장부에서 같은 거래로 설명하기 수월합니다.
지창언 세무사