오피스텔에 주방과 욕실이 있고 입주자도 실제로 거주합니다. 전용면적도 85㎡보다 작습니다. 그러면 주택을 분양할 때처럼 부가세가 없을까요?
시행사업자가 업무시설인 오피스텔을 신축해 분양하는 경우, 작고 주거용으로 쓰인다는 이유만으로 국민주택 면세를 적용할 수는 없습니다. 공급 당시 업무시설로 등재된 오피스텔에 관한 대법원의 판단도 이 방향입니다. 대법원 2021. 1. 28. 선고 2020두44725 판결 · 공부상 업무시설의 공급
실제 거주와 국민주택 공급은 다른 기준입니다
대법원 2020두44725 판결은 관련 법령상 오피스텔 요건을 갖추고 공부상 업무시설로 등재된 건축물에 대해 공급 당시의 공부상 용도를 기준으로 판단했습니다. 이후 실제 주거에 쓰였다는 사정만으로 국민주택 공급 면세가 되는 것은 아니라고 봤습니다. 대법원 2021. 1. 28. 선고 2020두44725 판결 · 공급 당시 용도를 기준으로 한 판단
이 결론을 읽을 때에는 적용 범위를 지켜야 합니다. 이 글이 다루는 것은 사업자가 신축해 공급하는 오피스텔의 부가세입니다. 개인의 모든 부동산 매매나 양도소득세상 주택 수 판단까지 한꺼번에 결론 내리는 기준이 아닙니다.
현행 국민주택 면세 규정도 주택법상 주택과 국민주택규모를 연결합니다. ‘준주택’에 해당한다는 표현, 분양 광고의 ‘주거형’ 문구, 입주자의 전입신고만으로 주택 공급 면세의 요건을 대신할 수는 없습니다. 오피스텔 건설공사를 맡은 시공사 역시 이 건축물을 작은 주택이라는 이유로 면세 공사로 처리하지 않아야 합니다. 조세특례제한법 시행령 제106조 제4·5항
같은 오피스텔의 임대료는 다르게 판단할 수 있습니다
주택 임대는 별도의 면세 규정으로 판단합니다. 시행령은 상시주거용으로 사용하는 건물의 임대 등을 정하면서 사업을 위한 주거용은 제외합니다. 따라서 업무시설인 오피스텔도 실제로 상시주거용 임대에 사용되는지에 따라 임대료의 면세를 검토할 수 있습니다. 임대차계약서의 제목만으로 결정할 문제는 아닙니다. 부가가치세법 시행령 제41조
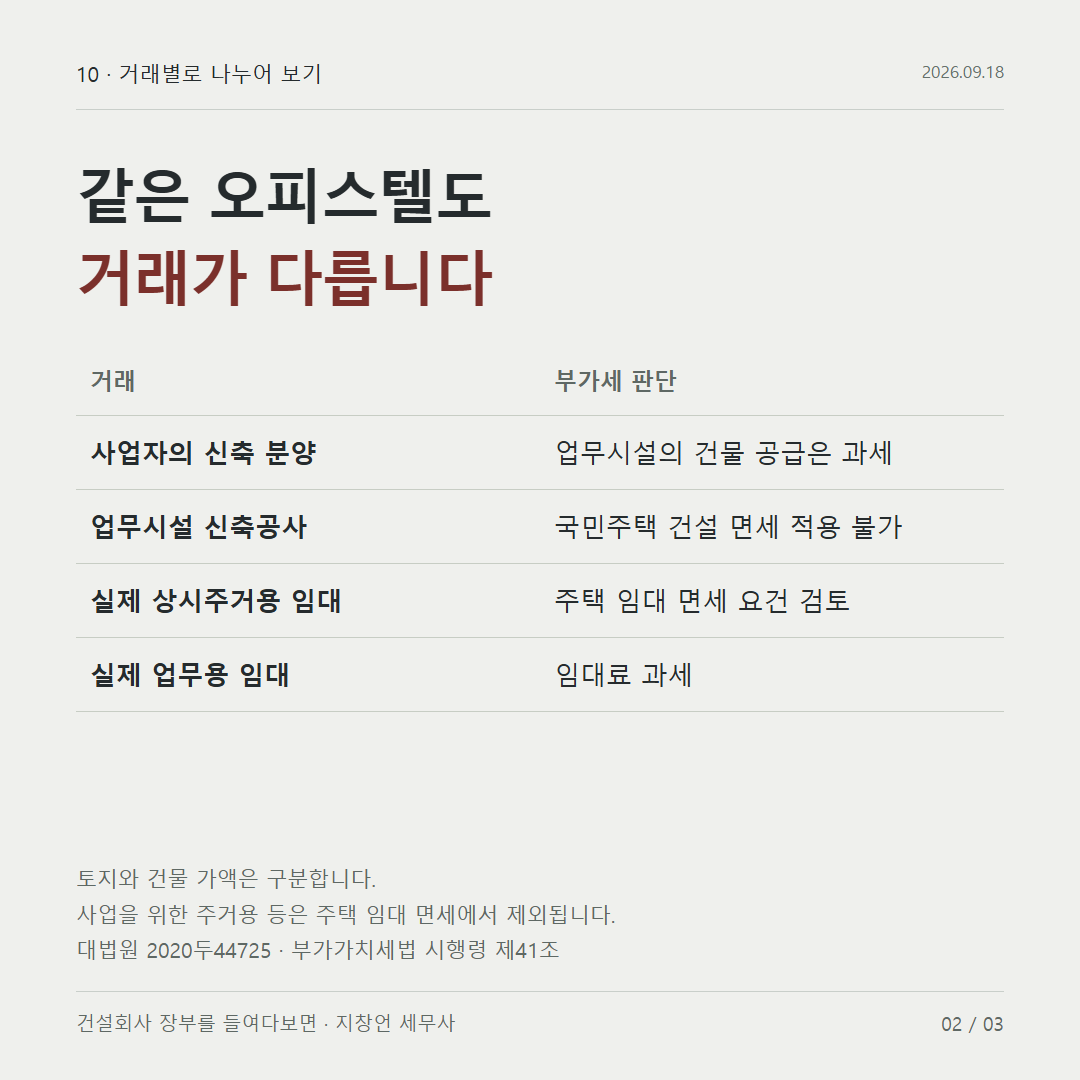
| 거래 | 부가세 판단 |
|---|---|
| 업무시설인 오피스텔의 신축 분양 | 국민주택 공급 면세를 적용할 수 없음. 토지와 건물 가액은 구분 |
| 업무시설인 오피스텔의 신축 공사 | 국민주택 건설용역 면세를 적용할 수 없음 |
| 상시주거용 오피스텔 임대 | 실제 용도에 따라 주택 임대 면세 적용. 사업을 위한 주거용 등은 제외 |
| 사무실로 사용하는 오피스텔 임대 | 업무용 임대료는 과세 |
숙박시설도 함께 구분해야 합니다. 생활숙박시설이나 숙박 서비스를 제공하는 거래를 방에서 생활할 수 있다는 이유로 상시주거용 임대와 같게 처리해서는 안 됩니다. 국세청의 고시원 회신도 상시주거용인지, 사실상 숙박·숙식을 제공하는지 실제 이용 내용을 구분하도록 설명합니다. 부가가치세과-1650(2011.12.29.)
임대할 계획이라면 환급까지 함께 계산합니다
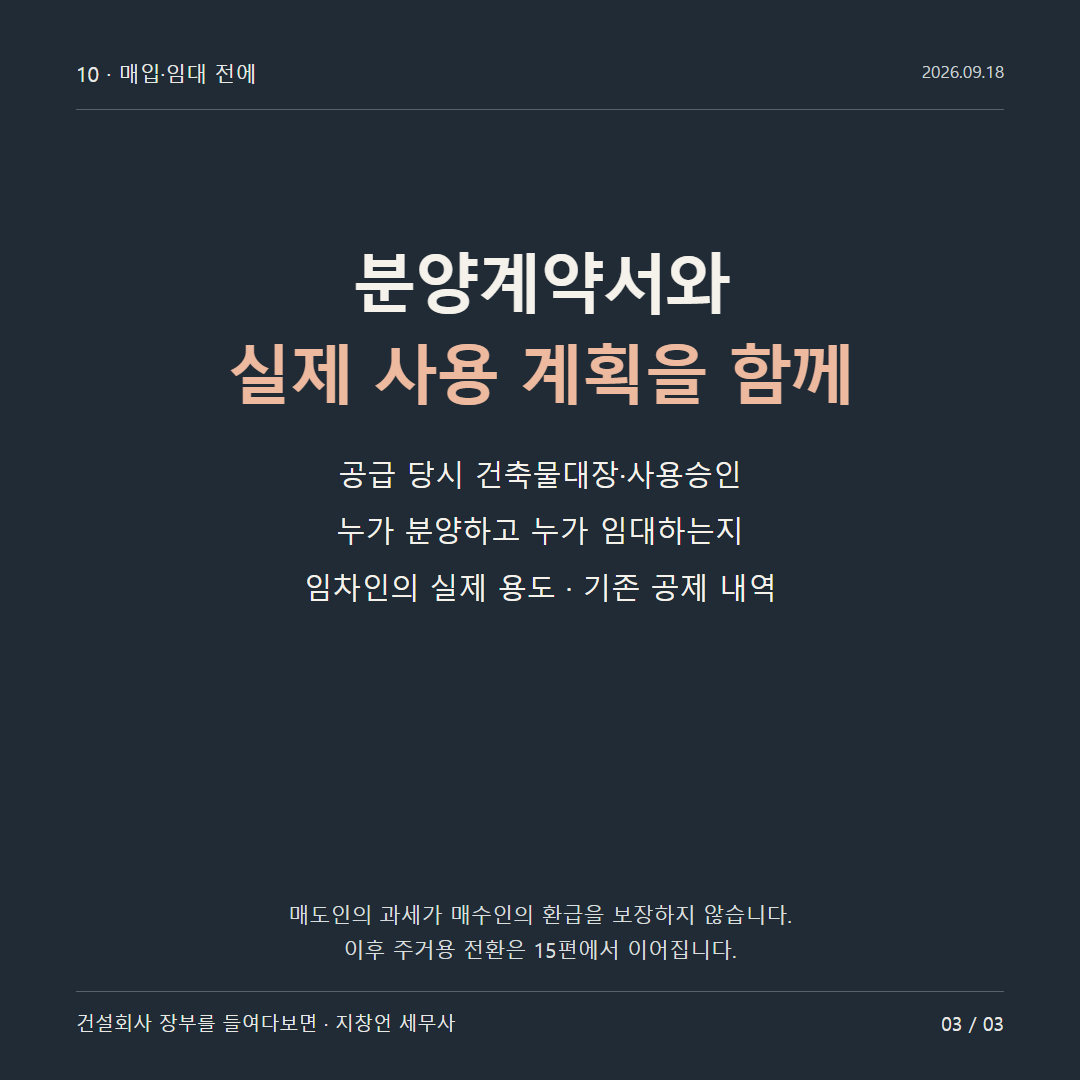
가상의 사례로, 일반과세 사업자가 신축 오피스텔을 분양하고 매수인이 곧바로 주거용 임대를 할 계획이라고 하겠습니다. 매도인의 건물 공급에 부가세가 붙는다는 사실이 매수인의 환급까지 보장하지는 않습니다. 매수인이 공급받은 건물을 면세 임대사업에 사용한다면 그와 관련한 매입세액 공제 제한을 함께 봐야 합니다. 부가가치세법 제39조
처음에는 과세 임대·판매 목적으로 공제받았다가 나중에 주거용 임대사업으로 전환하는 경우도 있습니다. 이때에는 면세전용 등 후속 문제가 생길 수 있습니다. 분양계약서에 적힌 부가세만 확인하고 끝내면 실제 임대 시작 때의 부담을 놓칩니다. 자세한 전환 판단과 계산은 15편에서 설명합니다.
오피스텔을 검토할 때에는 질문을 구체적으로 바꾸는 것이 도움이 됩니다. ‘주거용이니 면세인가’보다 ‘누가, 어떤 상태의 건물을, 분양하는지 임대하는지’를 먼저 정해야 합니다. 건축물대장과 사용승인 자료, 공급계약서, 실제 임대 용도를 함께 보면 각 단계의 부가세를 따로 판단할 수 있습니다.
지창언 세무사