1층은 상가이고 위층은 국민주택규모의 다가구주택입니다. 시공사는 건물 전체를 한 번에 계약했습니다. 공사비 전부에 부가세 10%를 붙여야 할까요, 주택이 있으니 모두 면세일까요?
과세인 상가 공사와 면세 요건을 갖춘 주택 공사의 대가를 나눠야 합니다. 실제로 구분되는 공사대금부터 확인하고, 대가가 불분명해 안분이 필요한 경우에 적용할 기준을 정합니다. 아래 설명은 국민주택 건설용역의 공급자 요건까지 충족한 시공사를 전제로 합니다. 조세특례제한법 시행령 제106조 제4·5항
국세청 집행기준은 점포와 국민주택규모 이하의 다가구주택을 함께 시공하면서 각 대가가 불분명한 경우, 공급받는 자의 과세·면세 예정면적 비율로 계산하는 기준을 설명합니다. 계약금액을 임의로 면세 쪽에 몰아 적을 수 있다는 의미는 아닙니다. 국세청 조세특례제한법 집행기준 106-106-1·2(2024년판, 94~95쪽)
부가세를 포함한 총액인지 먼저 확인합니다
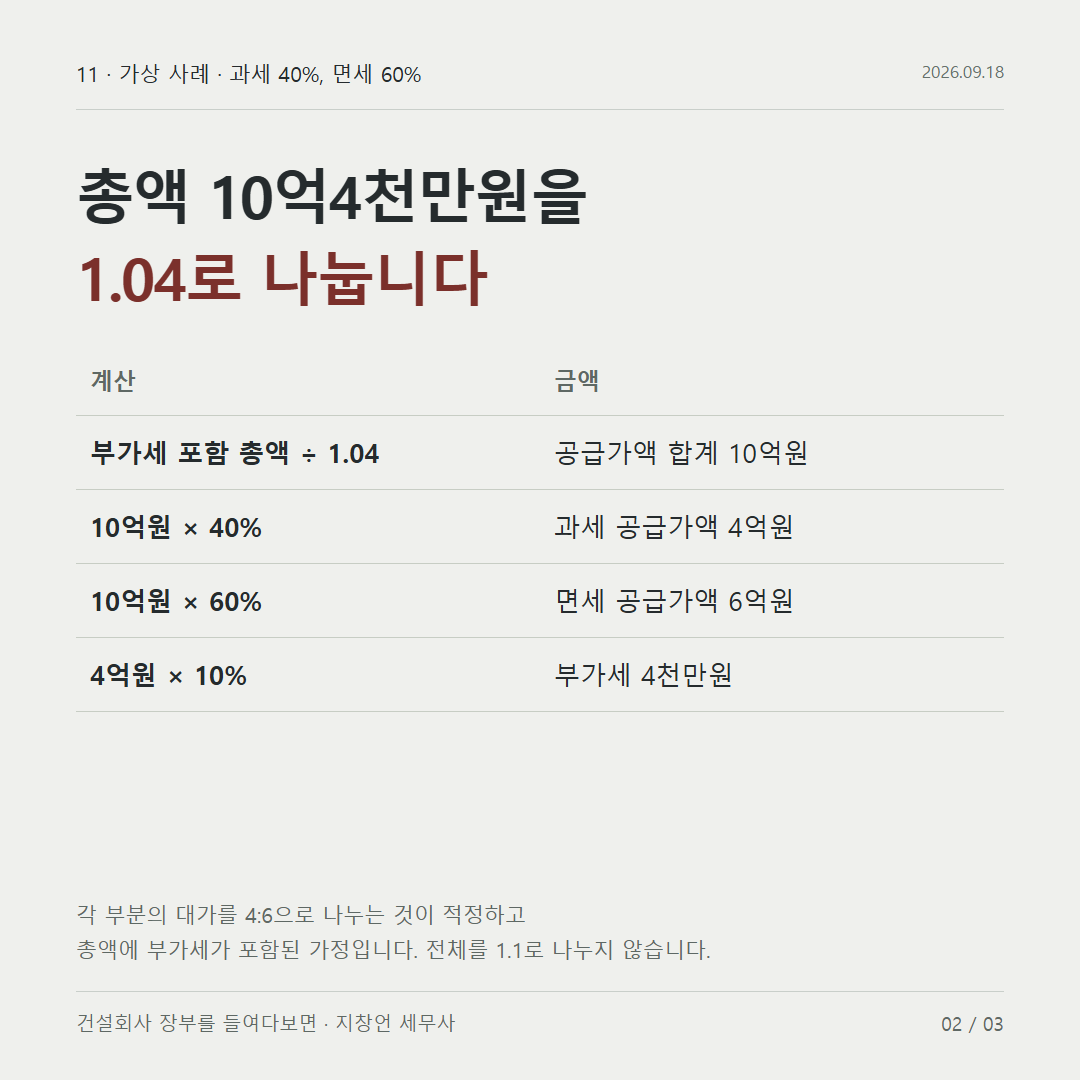
금액을 넣어 보겠습니다. 과세 부분의 안분 비율이 40%, 면세 부분이 60%이고, 두 부분의 대가를 면적으로 안분하는 것이 적정한 공사라고 가정하겠습니다. 각 부분에 다른 공사 단가를 직접 배정해야 할 사정은 없는 사례입니다.
공급가액 합계가 10억원이고 부가세는 별도라면 계산은 간단합니다. 과세 공사 4억원에 세액 4천만원, 면세 공사 6억원으로 나뉘어 받을 총액은 10억4천만원입니다.
반대로 부가세를 포함해 받을 돈 전부가 10억4천만원이라면, 총액에서 과세 비율만큼의 부가세를 먼저 분리해야 합니다. 전체 금액을 1.1로 나누면 면세 공사비에도 부가세가 들어 있는 것처럼 계산하게 됩니다.
| 계산 | 금액 |
|---|---|
| 과세·면세 공급가액 합계 = 10억4천만원 ÷ (1 + 40% × 10%) | 10억원 |
| 과세 공급가액 = 10억원 × 40% | 4억원 |
| 면세 공급가액 = 10억원 × 60% | 6억원 |
| 부가세 = 4억원 × 10% | 4천만원 |
| 공급가액과 세액 합계 | 10억4천만원 |
이는 과세·면세 대가 비율과 부가세 포함 여부가 정해진 경우의 계산 예입니다. 계약서에서 부가세 추가 부담 자체를 다투고 있다면, 먼저 5편에서 다룬 부담 약정을 확인해야 합니다. 표가 계약 해석까지 대신하지는 않습니다.
공용면적도 쓰임에 따라 나눕니다
면적표를 만들 때에는 상가에만 사용되는 부분, 주택에만 사용되는 부분, 두 용도에 함께 사용되는 부분을 나눕니다. 상가 전용 통로나 주택 전용 계단과, 건물 전체가 함께 사용하는 주차장을 같은 항목으로 묶지 않아야 합니다.
예를 들어 상가 귀속 면적 400㎡, 주택 귀속 면적 600㎡, 두 부분이 함께 사용하는 공용면적 200㎡인 사례에서 그 공용부분의 공사비도 4:6으로 배분하는 것이 타당하다고 가정하겠습니다. 공용면적을 80㎡와 120㎡로 배분하면 480:720이 되어 비율은 여전히 4:6입니다. 공용면적을 비율 계산에서 제외해도 같은 결과가 나오는 것은 이런 전제가 맞을 때입니다.
특정 용도에만 속하는 공용부분까지 모두 제외하거나, 상가만 쓰는 고가 설비를 단순 면적비로 주택에 배분하면 실제 거래와 어긋날 수 있습니다. 도급 내역서와 용도별 면적표를 함께 보아야 합니다.
설계변경일과 그 전의 공사를 나눕니다
설계가 바뀌어 주택 면적이 늘어났다고 해서 이미 공급한 과세 공사를 전부 소급해 면세로 고치는 것은 아닙니다. 국세청은 과세 건축물의 설계변경으로 국민주택을 건설하게 된 사례에서, 설계변경 전에 제공한 공사에 대해서는 과세하고 변경 후 제공하는 국민주택 건설용역부터 면세한다고 회신했습니다. 서면-2016-부가-4805(2016.11.27.)
따라서 단순한 예정면적의 확정·정산인지, 공사 도중 용도나 면세 요건이 바뀐 것인지, 당초 발급이 잘못됐던 것인지 구분해야 합니다. 계약금액까지 바뀌었다면 공급가액 변동의 수정세금계산서 사유도 함께 검토합니다. 부가가치세법 시행령 제70조
마지막으로 이 글의 비율은 시공사가 청구할 공사대금의 구분입니다. 시공사가 자재비·외주비에서 부담한 매입세액을 공제할 때에도 항상 같은 비율을 쓰는 것은 아닙니다. 실지귀속과 매입세액 안분 규정을 별도로 적용해야 하며, 공급가액이 없는 시공사에 예정사용면적 우선 규정을 그대로 적용해서도 안 됩니다. 이 부분은 14편으로 이어집니다. 서면-2022-부가-1062(2023.1.12.)
기성 청구표에는 과세 공급가액·면세 공급가액·세액·합계액을 나누어 적습니다. 적용한 도면의 날짜와 변경 이력도 함께 남겨야 합니다. 금액이 달라졌을 때 어느 비율을 언제부터 바꿨는지 설명할 수 있어야 합니다.
지창언 세무사