오래된 법인을 인수하면 새 법인을 만드는 것보다 취득세가 줄어든다는 말을 듣습니다. 설립등기일부터 5년이 지났다는 사실만 확인하고 인수해도 될까요? 법인의 나이만으로 중과 여부를 판단할 수 없습니다. 휴면법인 인수와 취득 부동산의 사용 목적을 함께 보아야 합니다.
오래된 등기부보다 최근 사업 실적을 봅니다
지방세법 시행령은 해산·폐업 법인 등을 휴면법인으로 규정하고, 일정 기간 사업 실적이 없으면서 인수 전후 임원이 일정 비율 이상 교체된 경우도 포함합니다. 휴면법인 인수를 새 법인 설립과 연결해 판단하는 규정이 있으므로 껍데기만 오래된 회사라고 안심할 수 없습니다. 지방세법 시행령 제27조 · 휴면법인의 범위
현행 시행령 제27조 제1항 제6호는 인수일 이전 2년 이상 사업 실적이 없고, 인수일 전후 1년 이내에 임원의 50% 이상을 교체한 법인을 휴면법인의 한 유형으로 정합니다. 해산·폐업 등 다른 유형도 있으므로 이 두 조건만 피하면 안전하다는 뜻은 아닙니다. 같은 조는 인수일을 최초로 과점주주가 된 날로 정하고, 설립 등 이후 5년 이내 취득하는 부동산의 범위도 규정합니다. 지방세법 시행령 제27조 · 인수일과 취득 범위
가령 10년 전에 설립됐지만 인수 직전 수년간 영업을 하지 않았고, 인수하면서 임원과 사업 목적을 바꿨다면 무엇을 확인해야 할까요? 설립 연도와 현재 사업자등록 상태만이 아니라 과거 매출·매입, 계약 이행, 직원과 사무실, 법인세·부가세 신고를 함께 보아야 합니다.
신고한 매출이 소액 존재한다는 이유만으로 정상적인 사업 실적이 입증된다고 단정할 수도 없습니다. 어떤 거래에서 발생한 매출인지, 실제 영업을 반영하는지 확인해야 합니다. 인수 시점은 지분 취득과 과점주주 성립 등 법령상 기준으로 검토합니다.
회사 설립 중과와 본점 건축 중과는 구분합니다
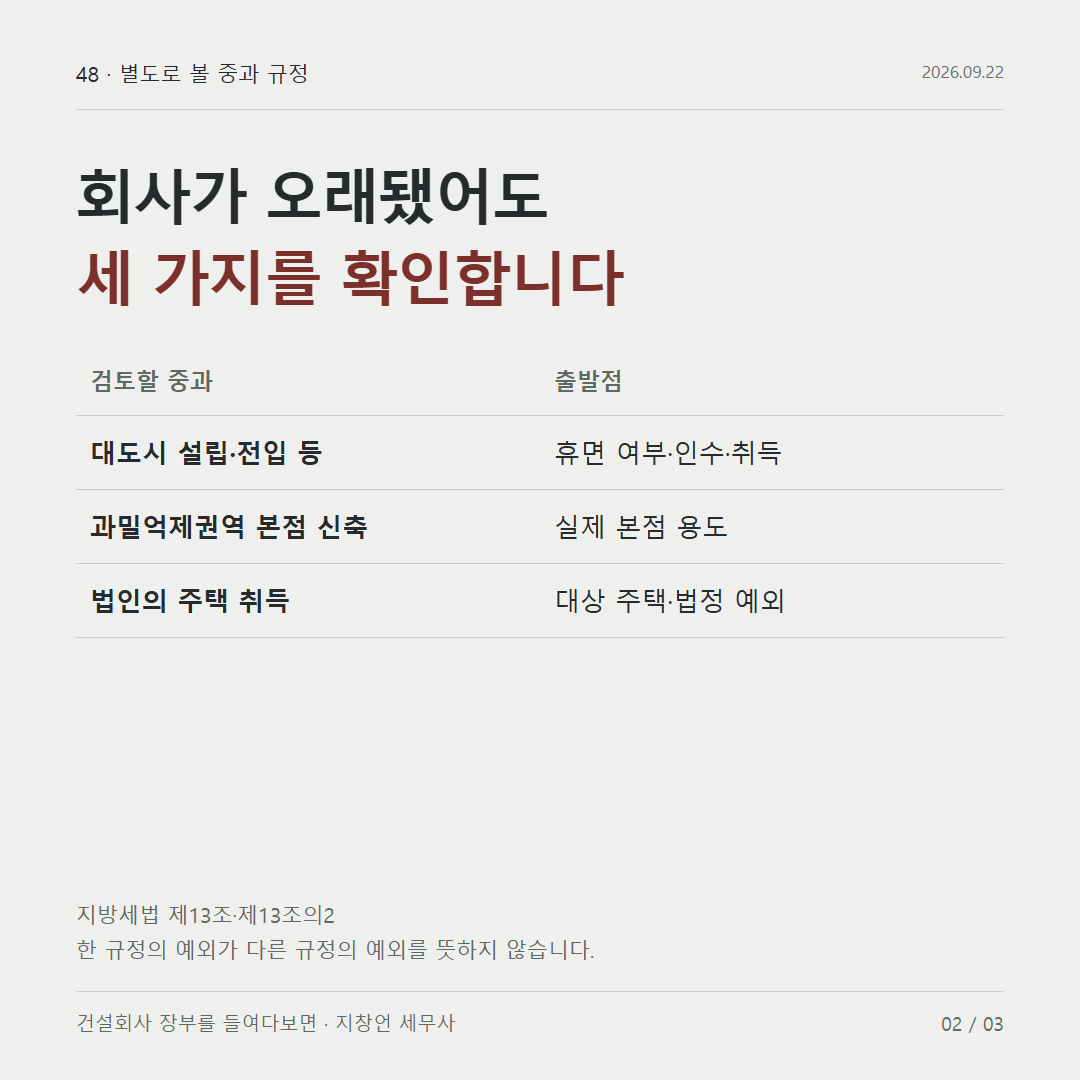
대도시에서의 법인 설립·지점 설치·전입과 연결되는 중과와, 과밀억제권역에서 본점·주사무소용 부동산을 신축·증축하는 경우의 중과는 적용 요건이 다릅니다. 첫 번째 쟁점을 피했다고 두 번째 쟁점까지 없어지는 것은 아닙니다.
| 별도로 살펴볼 중과 | 출발점 |
|---|---|
| 대도시 법인 설립·전입 등 | 휴면법인 여부, 설립·인수 시점, 취득 부동산 |
| 과밀억제권역 본점 신축·증축 | 실제 본점 용도와 건축·취득 사실 |
| 법인의 주택 취득 | 주택 중과의 대상·예외 |
법인 설립 관련 규정과 본점 신축 규정은 지방세법 제13조의 서로 다른 항에 있고, 법인의 주택 취득 중과는 제13조의2에서 따로 정합니다. 지방세법 제13조 제13조의2
등기상 본점을 외부 지역에 두었어도 새 건물에서 실제 본점 기능을 수행한다면 사용 실태를 보아야 합니다. 임원 집무실, 의사결정 장소와 업무 조직을 사실대로 정리할 필요가 있습니다.
주택건설사업에는 일정한 대도시 중과 예외가 있습니다. 현행 시행령은 등록된 주택건설사업과 취득 후 3년 이내 주택건설 착공 등의 조건을 규정합니다. 단순한 세무서 사업자등록이나 언젠가 집을 짓겠다는 계획으로 충분한 것은 아닙니다. 지방세법 시행령 제26조
법인 인수 전에는 예정 부동산의 소재지, 취득 시점, 실제 용도와 사업 일정까지 놓고 세금을 계산해야 합니다. 여기에 회사의 미지급 세금·보증·채무도 확인해야 인수 가격을 판단할 수 있습니다.
5년 된 법인은 절세를 보장하는 상품이 아닙니다. 인수하려는 회사가 어떤 사업을 해 왔고 앞으로 어떤 부동산을 취득할 것인지가 검토의 중심입니다.
지창언 세무사