땅은 내가 내놓고 건축비는 동업자가 부담해 주택을 지어 팔기로 했습니다. 동업계약서에는 토지를 공동사업에 출자한다고 적었습니다. 아직 토지를 팔아 현금을 받은 것도 아닌데 양도소득세를 검토해야 할까요? 토지 소유권을 공동사업에 현물출자하고 사업 지분을 받았다면, 현금을 받기 전이라도 양도에 해당합니다.
현금 대신 사업 지분을 받는 거래입니다
소득세법은 자산이 대가를 받고 사실상 이전되는 것을 양도로 봅니다. 토지를 공동사업에 출자하고 그 대가로 사업 지분을 받는 거래는 땅을 팔고 지분으로 값을 받은 것과 같습니다. 소득세법 제88조
국세청은 주택신축판매업 등을 하기로 약정하고 토지를 공동사업에 현물출자하면, 등기와 관계없이 현물출자한 날과 등기접수일 중 빠른 날에 그 자산 전체가 유상으로 양도된 것으로 본다고 회신했습니다. 출자 후에도 내 지분이 남아 있다는 이유로 그 지분만큼을 양도에서 빼지 않습니다. 서면인터넷방문상담4팀-1253, 2005.7.19.
땅의 사용만 허락했다면 다릅니다
토지 소유권은 그대로 두고 공동사업이 일정 기간 땅을 쓰도록 허락만 한 경우는 현물출자가 아닙니다. 판단 기준은 계약서의 문구보다 실제 권리입니다. ‘사용만 허락한다’고 써 놓고도 토지 처분 권한과 그 대가를 공동사업에 넘겼다면 출자로 볼 수 있습니다.
이 사례는 계약서에 토지 출자를 명시하고 그 대가로 사업 지분을 받은 거래이므로 현물출자에 해당합니다.
3억에 산 땅을 7억으로 출자했다면
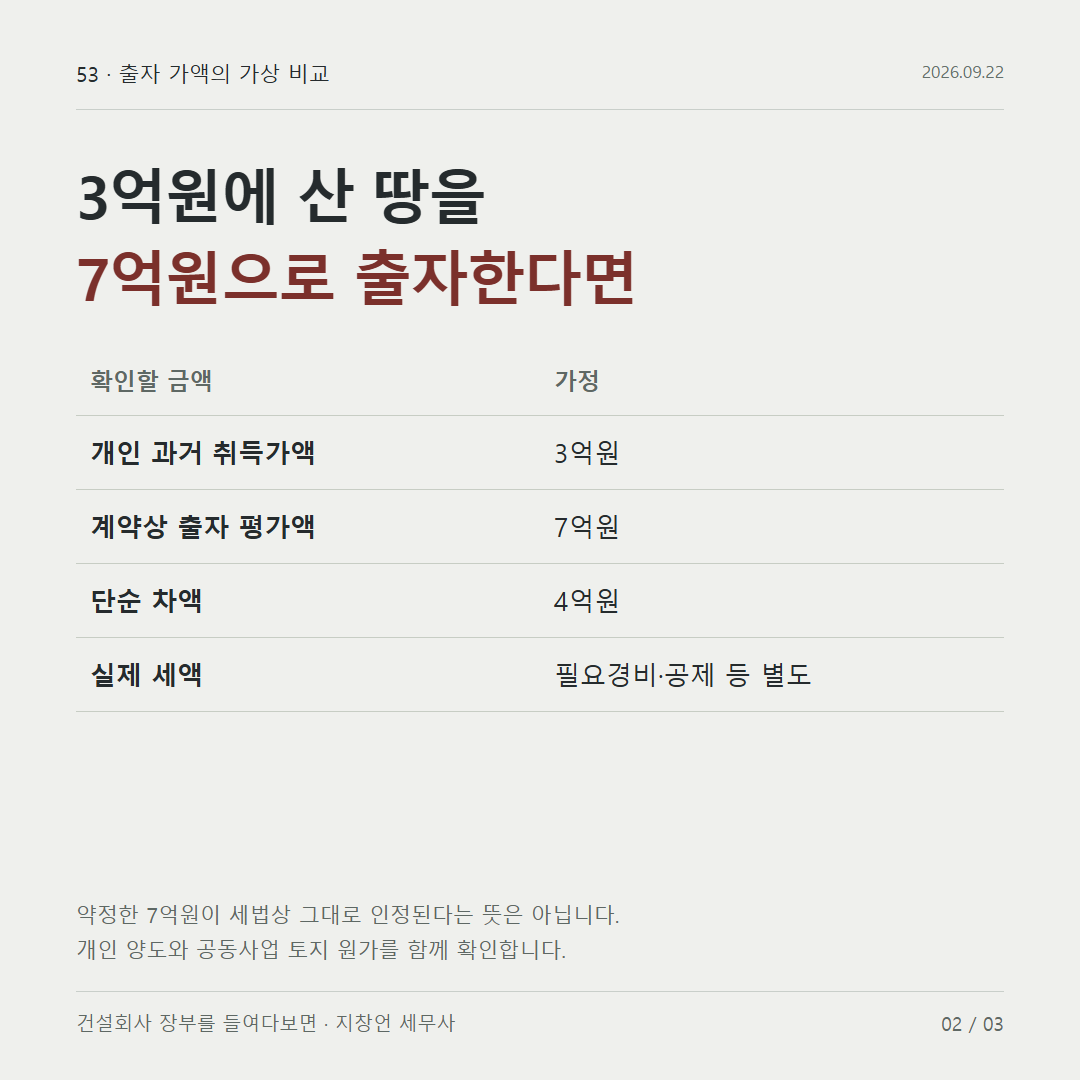
과거 3억 원에 산 토지를 동업계약에서 7억 원으로 평가해 출자했다고 해 보겠습니다. 7억 원이 출자 당시 시가에 맞게 정해졌다면, 이 7억 원을 양도가액으로 보아 양도차익을 계산합니다. 단순 차액은 4억 원이고, 여기서 취득 부대비용 등 필요경비와 장기보유특별공제를 반영해 과세표준을 구합니다.
같은 7억 원은 공동사업 장부에서도 쓰입니다. 국세청 회신은 현물출자한 토지로 부동산매매업을 하는 경우 ‘공동사업에 현물출자한 당시의 가액’을 필요경비로 계산한다고 설명합니다. 출자자의 양도가액과 공동사업의 토지 원가가 같은 금액에서 출발합니다.
| 하나의 토지, 두 장부 | 금액 |
|---|---|
| 출자자의 취득가액 | 3억원 |
| 출자자의 양도가액(출자 당시 시가) | 7억원 |
| 출자자의 단순 양도차익 | 4억원 |
| 공동사업의 토지 원가 | 7억원 |
출자가액을 시가보다 높거나 낮게 정하면 이 연결이 함께 흔들립니다. 출자자의 양도세와 공동사업의 분양 이익이 서로 반대 방향으로 바뀌기 때문에, 출자 당시 평가 근거가 있어야 두 신고가 같은 금액으로 이어집니다.
분양대금을 받을 때까지 미룰 수 없습니다
양도시기가 출자일 또는 등기접수일 중 빠른 날이므로, 양도소득세 예정신고 기한도 그날이 속하는 달의 말일부터 2개월입니다. 소득세법 제105조 주택이 다 지어지고 분양대금이 들어오는 것은 그보다 한참 뒤입니다. 땅을 내놓는 사람은 현금이 들어오기 전에 양도소득세를 먼저 내야 합니다.
지창언 세무사