몇 명의 토지 소유자가 함께 낡은 주택을 새로 짓기로 했습니다. 규모가 작고 자기 집을 받는 사업이니 세금도 간단할 것 같습니다. 그러나 같은 소규모 재건축이라도 법에 따라 설립한 조합이 시행하는지, 소유자들이 동업계약으로 시행하는지에 따라 적용하는 세법 자체가 달라집니다.
법정 조합에는 조합원분 특례가 있습니다
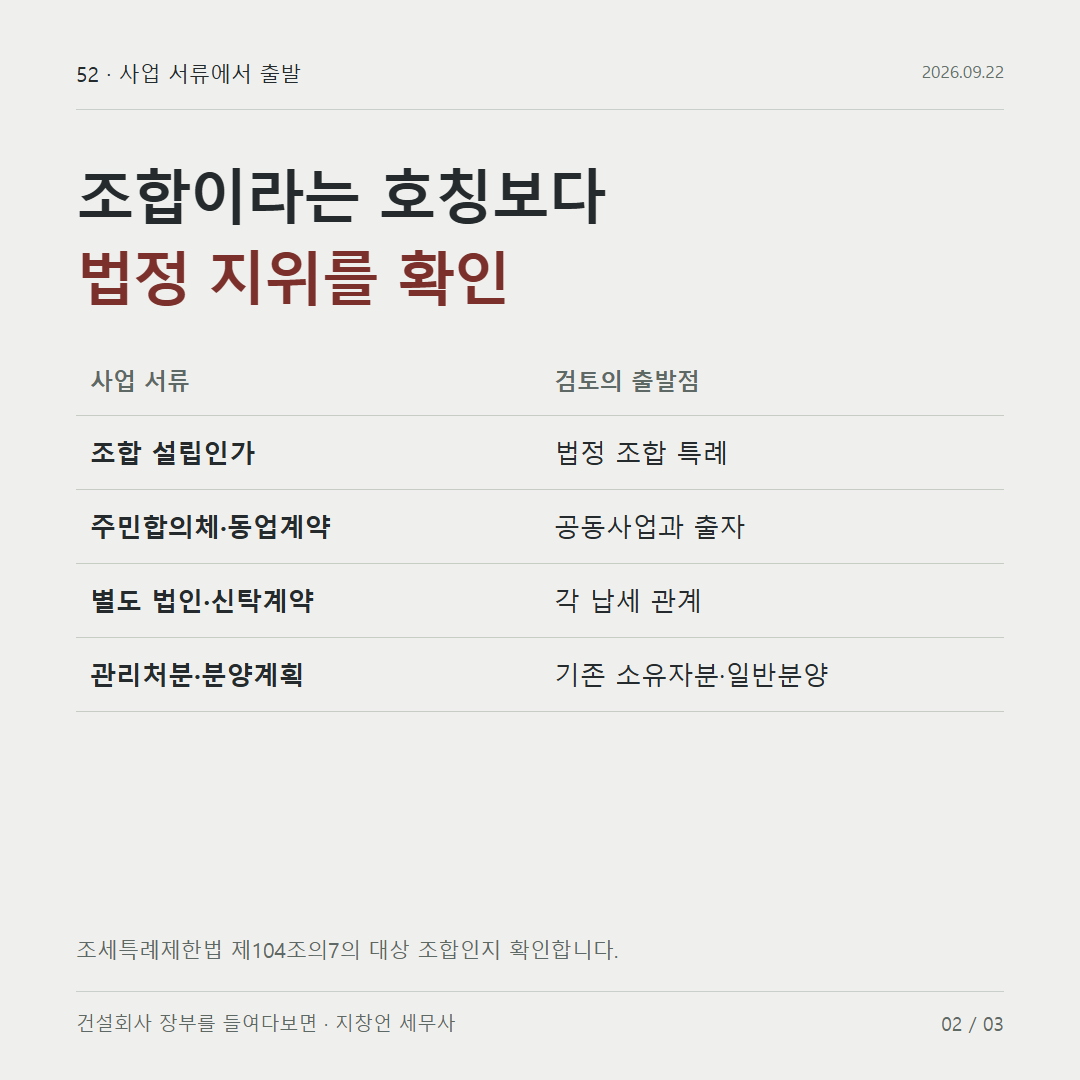
빈집 및 소규모주택 정비에 관한 특례법 제23조에 따라 설립된 조합은 세법상 비영리내국법인으로 봅니다. 이 조합이 관리처분계획에 따라 조합원에게 종전 토지를 대신해 새 주택을 공급하는 사업은 법인세 과세 대상인 수익사업이 아닙니다. 같은 공급은 부가가치세에서도 재화의 공급으로 보지 않습니다. 조세특례제한법 제104조의7 시행령 제104조의4
반면 조합이 외부에 일반분양하는 부분은 이 특례 밖입니다. 비영리법인의 수익사업으로 법인세를 계산하고, 부가가치세도 일반적인 분양과 같은 기준으로 판단합니다.
개인 공동사업에는 이 특례가 없습니다
토지 소유자들이 조합 설립 없이 동업계약을 맺고 사업을 한다면 위 조문을 적용할 수 없습니다. 주민들이 편의상 ‘조합’이라고 부르거나 주민합의체를 구성했다는 사실만으로 법정 조합이 되지는 않습니다. 이때는 소득세법의 공동사업으로 보아, 사업 전체의 소득을 계산한 뒤 약정한 손익분배비율에 따라 각자에게 배분합니다. 소득세법 제43조
출자 단계도 다릅니다. 국세청은 주택 소유자들이 공동으로 자율주택정비사업을 시행하면서 주택과 부수토지를 공동사업에 현물출자하면 소득세법상 양도에 해당한다고 회신했습니다. 준공 후 자기 집을 돌려받는 사업이라도, 토지를 출자하는 시점에 각 소유자의 양도소득세를 따로 계산해야 합니다. 서면-2019-부동산-1027, 2019.11.26.
| 구분 | 법정 조합(빈집법 제23조) | 개인 공동사업(동업계약) |
|---|---|---|
| 사업 주체의 세법상 지위 | 비영리내국법인 | 공동사업장 |
| 조합원·참여자가 받는 주택 | 법인세 수익사업 아님, 부가세 재화 공급 아님 | 이 특례 없음 |
| 일반분양 이익 | 조합의 법인세 | 각자의 종합소득세(손익분배비율) |
10세대 중 6세대를 조합원이 받는 사업이라면
전체 10세대 중 조합원이 6세대를 받고 4세대를 일반분양하는 법정 조합 사업을 예로 들어 보겠습니다. 조합원에게 공급하는 6세대는 법인세 수익사업이 아니고, 일반분양 4세대에서 생긴 이익만 조합의 법인세 계산에 들어갑니다.
여기서 공사비 등 공통원가를 일반분양분에 얼마나 배분하느냐에 따라 조합의 법인세가 달라집니다. 세대수 6 대 4로 나누면 면적과 분양가액이 다른 세대 사이의 원가 차이가 반영되지 않습니다. 세대별로 직접 들어간 원가는 따로 구분하고, 공통원가는 면적이나 가액처럼 그 차이를 설명할 수 있는 기준으로 나눕니다.
같은 10세대 사업을 동업계약으로 했다면 결과가 달라집니다. 조합원분 특례가 없으므로 사업 전체의 소득을 공동사업 소득으로 계산하고, 각 소유자는 토지를 출자할 때 양도소득세를 먼저 따져야 합니다.
작은 사업이라도 출발점은 사업 규모가 아니라 조합 설립인가를 받았는지입니다. 설립인가를 받은 법정 조합이라야 조합원분 특례를 적용할 수 있고, 동업계약 방식이라면 토지 출자 시점의 양도소득세부터 따로 계산합니다. 동업계약 사업에서 참여자가 직접 들어가 살 주택을 어떻게 처리하는지는 사업 장부와 사용 계획에 따라 별도로 판단합니다.
지창언 세무사