굴착기를 샀고, 다음 현장에서도 쓸 비계와 거푸집도 구입했습니다. 모두 공사에 투입됐으니 올해 공사비로 한 번에 넣으면 될까요?
사용할 자산을 샀다는 사실과 그 금액을 한 해의 비용으로 처리한다는 것은 다릅니다. 여러 기간에 걸쳐 사용할 장비는 자산으로 관리하고 사용에 따른 비용을 인식하는 것이 출발점입니다. 판매할 물건이나 현장에서 소비되는 자재와는 구분해야 합니다. 세법상 손금 인정도 감가상각의 한도와 예외를 확인합니다. 법인세법 제23조 법인세법 시행령 제31조
장비 한 대와 자재 묶음의 용도가 다릅니다
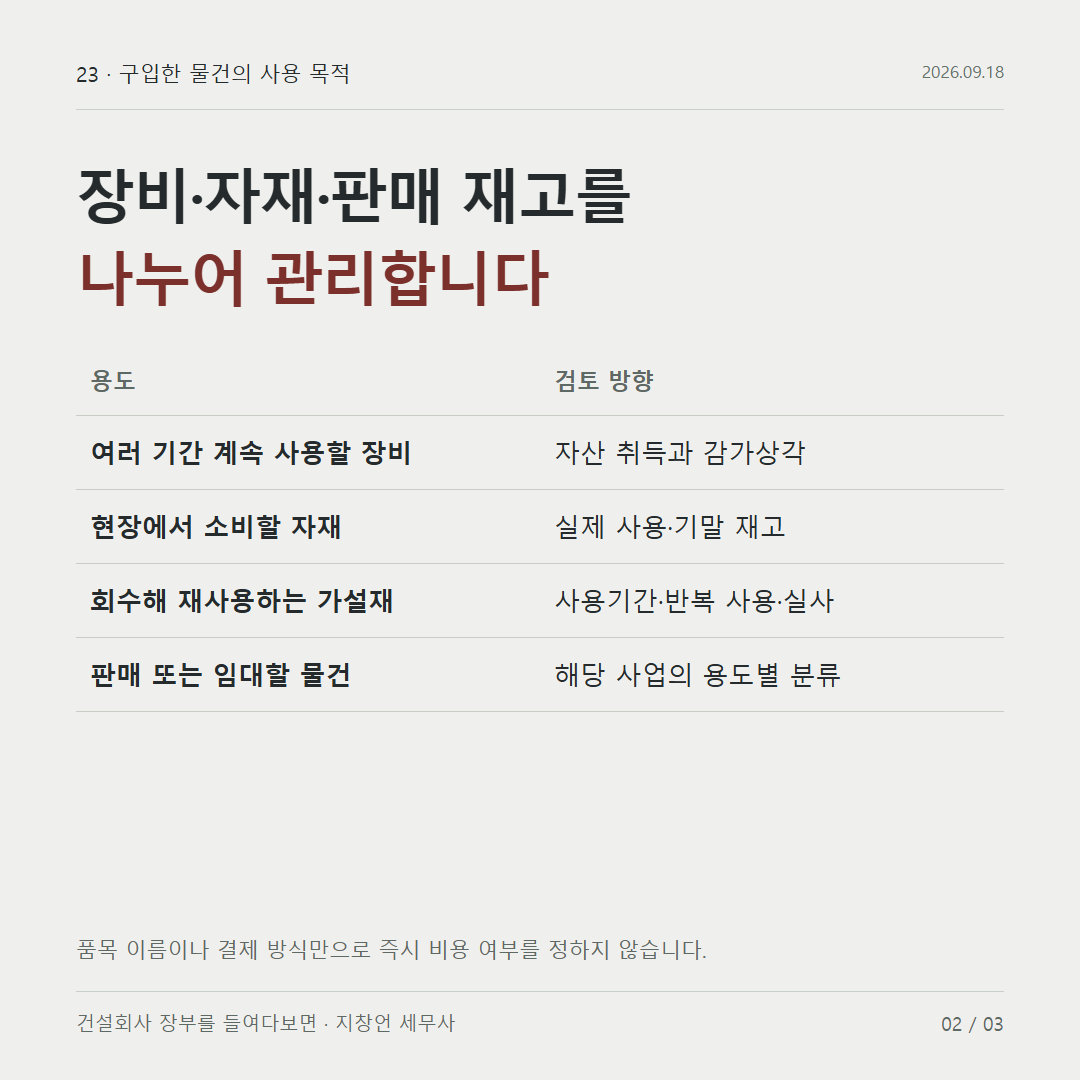
계속 사용할 중장비는 취득가액, 사업에 사용한 날, 상각 방법과 내용연수를 관리해야 합니다. 외상으로 샀든 차입금으로 샀든 취득했다는 사실과 대금 지급은 나누어 기록합니다. 카드로 결제했다고 비품이 자동으로 당기 소모품비가 되는 것은 아닙니다.
가설재는 이름만으로 결론 내리기 어렵습니다. 한 현장에서 소모되는지, 회수해 여러 현장에서 반복 사용하는지, 타인에게 임대하거나 판매할 것인지를 봅니다. 재고로 관리할 부분, 상각할 자산, 실제 소비·폐기한 부분을 구분하고 기말 수량과 상태를 확인해야 합니다.
새로운 예로 취득원가 6천만원, 잔존가치 0원, 회계상 사용기간 5년, 정액법이며 1년 내내 사용하는 장비를 가정하면 연간 상각비는 1천200만원입니다. 이 숫자는 설명을 위한 회계 추정입니다. 해당 건설기계의 법정 내용연수가 모두 5년이라는 뜻도, 세법상 한도와 반드시 같다는 뜻도 아닙니다.
싸게 샀다고 무조건 즉시 비용은 아닙니다
세법에는 독립적으로 사용할 수 있는 거래단위별 취득가액이 100만원 이하인 감가상각자산을 사업에 사용한 연도에 비용으로 계상하면 즉시 손금으로 인정하는 규정이 있지만, 고유업무상 대량 보유하는 자산이나 사업 개시·확장을 위해 취득한 자산 등에는 제한이 있습니다. 특정 공구·비품에는 별도 규정도 있습니다. 비계 부재 하나의 단가만 보고 큰 취득 묶음 전부를 즉시 비용으로 단정하지 마십시오. 법인세법 시행령 제31조 · 관련 요건 2
수선비도 마찬가지입니다. 고장을 고쳐 종전 상태를 유지한 비용과 성능·가치·사용기간을 늘린 지출을 구분합니다. 현행 시행령은 개별자산별 수선비가 600만원 미만인 경우, 직전 사업연도 말 장부가액의 5% 미만인 경우, 3년 미만의 주기로 반복되는 수선 등 비용으로 계상한 지출의 예외를 두고 있습니다. 각각의 요건과 실제 지출 성격을 대조해야 합니다. 장비를 새로 산 금액을 수선비 기준으로 판단하는 것은 맞지 않습니다. 법인세법 시행령 제31조 · 관련 요건 3
폐기·손상과 장부가액 인상도 별도로 처리합니다
장비가 파손됐거나 오래돼 값이 떨어졌다면 실제 상태, 수리 가능성, 사용계획을 확인해야 합니다. 회계상 손상차손을 기록했다고 같은 금액이 즉시 세법상 손금이 되는 것은 아닙니다. 세법이 감가상각비로 보아 한도를 적용하는 경우와 별도 평가손실 요건을 구별합니다. 법인세법 시행령 제31조 · 관련 요건 4
정부보조금을 받아 구입한 장비는 보조금의 조건과 반환 의무, 자산·수익 표시 및 세무조정을 함께 확인해야 합니다. 재평가로 장부가액을 높였다면 세무상 취득가액·상각기초가 똑같이 늘어나는지, 건설업 기업진단에서도 인정되는지를 따로 보아야 합니다.
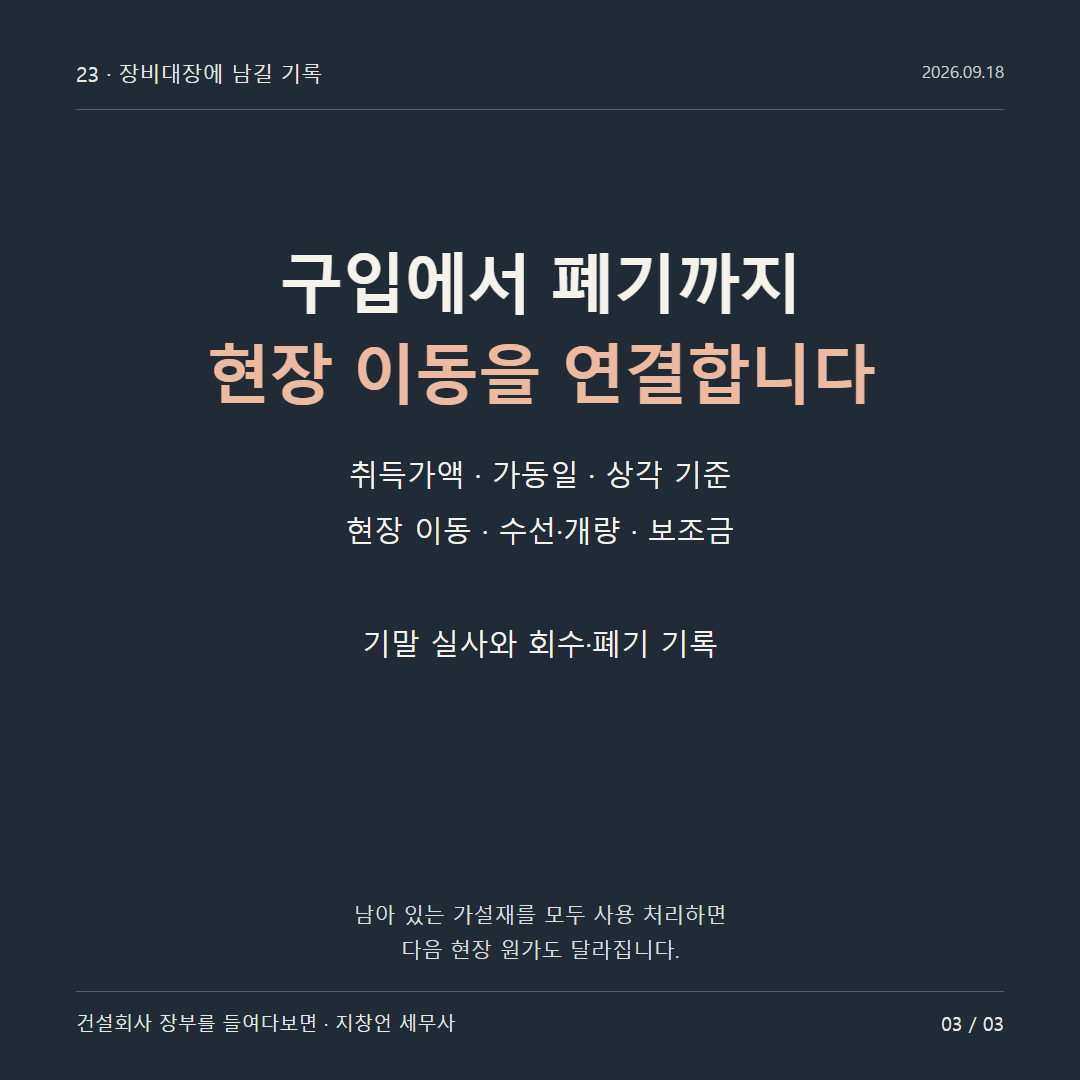
장비대장에는 매입자료뿐 아니라 현장 이동, 가동 시작, 수선·개량, 보조금, 기말 실사와 폐기까지 연결해 두어야 합니다. 해체장비와 가설재도 실제 사용과 회수 기록이 있어야 비용화 시점을 설명할 수 있습니다. 기말에 남아 있는 것을 전부 사용한 것으로 처리하면 다음 현장 원가까지 달라집니다.
지창언 세무사