공사가 눈으로 보기에는 70%쯤 끝났습니다. 현장에서는 그 정도면 매출도 70%를 잡아도 되지 않느냐고 묻습니다. 그러나 매출에 사용할 진행률에는 적용 기준에 맞는 측정 근거가 있어야 합니다.
분자보다 분모가 더 늦게 바뀝니다
원가기준 진행률을 적용하는 계약이라고 가정하겠습니다. 계약금액은 30억원, 총공사예정원가는 24억원, 현재까지 투입된 적정한 누적 원가는 12억원입니다. 이때 진행률은 50%, 누적 수익은 15억원입니다. 전기까지 수익 6억원을 인식했다면 당기분은 9억원입니다.
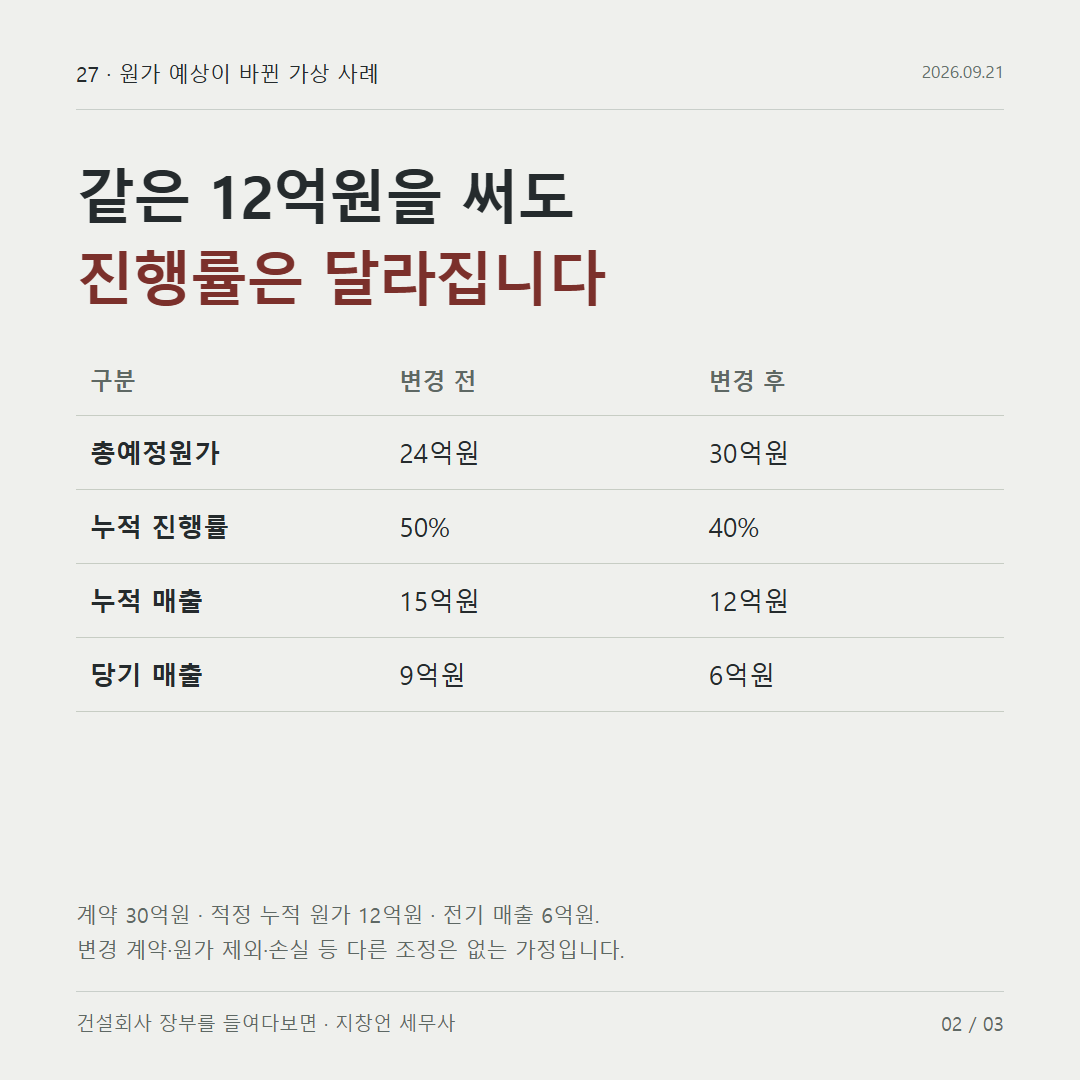
여기에서 자재가격 상승과 설계변경으로 총원가 예상이 30억원으로 늘었다고 해 보겠습니다. 같은 12억원을 투입했어도 진행률은 40%, 누적 수익은 12억원, 당기 수익은 6억원이 됩니다. 현장이 바뀐 만큼 예상 원가를 바꾸지 않으면 당기 수익이 3억원 부풀려질 수 있습니다. 세법에서도 총공사예정비는 계약 당시 추정액에 해당 사업연도 말까지의 변동을 반영해 합리적으로 추정하도록 정합니다. 법인세법 시행규칙 제34조 법인세법 시행령은 이를 바탕으로 손익의 귀속을 정합니다. 법인세법 시행령 제69조
| 구분 | 변경 전 | 변경 후 |
|---|---|---|
| 적정 누적 원가 | 12억원 | 12억원 |
| 총공사예정원가 | 24억원 | 30억원 |
| 누적 진행률 | 50% | 40% |
| 계약금액 30억원 × 진행률 | 15억원 | 12억원 |
| 전기 매출 6억원을 뺀 당기 매출 | 9억원 | 6억원 |
위 계산은 단일 계약의 단순 예시입니다. 계약금액 변경의 인정 여부, 제외할 원가, 예상손실, 회계와 세법의 측정 차이는 따로 반영해야 합니다.
지급했다고 전부 진행된 것은 아닙니다
일반기업회계기준은 원가기준 진행률에서 아직 수행되지 않은 하도급 선급금, 토지 취득원가, 자본화대상 금융비용 등을 구분하도록 정합니다. 현장에 들어왔어도 아직 이용·설치하지 않은 재료는 원칙적으로 발생원가에서 제외하되, 해당 공사를 위해 특별히 제작·조립한 경우의 예외도 있습니다. 비용 계정의 모든 금액을 진행률의 분자에 넣으면 안 되는 이유입니다. 일반기업회계기준 제16장 문단 16.47·16.48 반대로 이미 시공했지만 아직 정산하거나 지급하지 않은 공사비를 빠뜨려서도 안 됩니다.
시행사가 시공사에 지급한 금액만으로 시행사의 진행률을 계산하는 것도 위험합니다. 선지급과 미지급이 섞이면 실제 수행 정도를 반영하지 못하기 때문입니다. 도급계약의 기성자료와 시행사업 자체의 원가 자료가 어떤 관계인지부터 정리해야 합니다.
대법원 2015두1694 판결도 아파트 분양사업자가 시공사에 일괄 도급한 사건에서, 청구·지급한 공사대금만이 아니라 수급인의 실제 공사 진행에 따라 사실상 지급의무가 생긴 공사비를 보아야 한다고 판단했습니다. 구법이 적용된 사건이므로 당시의 ‘1년 이상’ 적용 범위를 현행 세법의 일률적 기준으로 옮겨서는 안 됩니다. 대법원 2015.11.26. 선고 2015두1694
계약이 여러 개라고 언제나 따로 계산하는 것도, 같은 현장이라고 언제나 합치는 것도 아닙니다. 일반기업회계기준은 복수 계약을 일괄 협상했는지, 사실상 하나의 이익 목표를 가진 프로젝트인지, 동시에 또는 연속해서 수행하는지 등을 결합 요건으로 봅니다. 같은 현장이라는 사정 하나로 다른 계약의 손익을 섞을 수는 없습니다. 일반기업회계기준 제16장 문단 16.25~16.27
남은 공사에서 생길 손실도 반영합니다
예상 총원가가 계약수익을 넘어서는 경우에는 매출의 진행률만 낮추고 끝낼 수 없습니다. 일반기업회계기준은 향후 예상되는 공사손실에 대한 충당부채를 별도로 인식하도록 정합니다. 손실 현장의 금액을 다른 현장의 기대이익으로 임의로 덮거나, 회계상 충당부채를 곧바로 법인세 손금으로 취급해서는 안 됩니다. 일반기업회계기준 제16장 문단 16.53~16.55
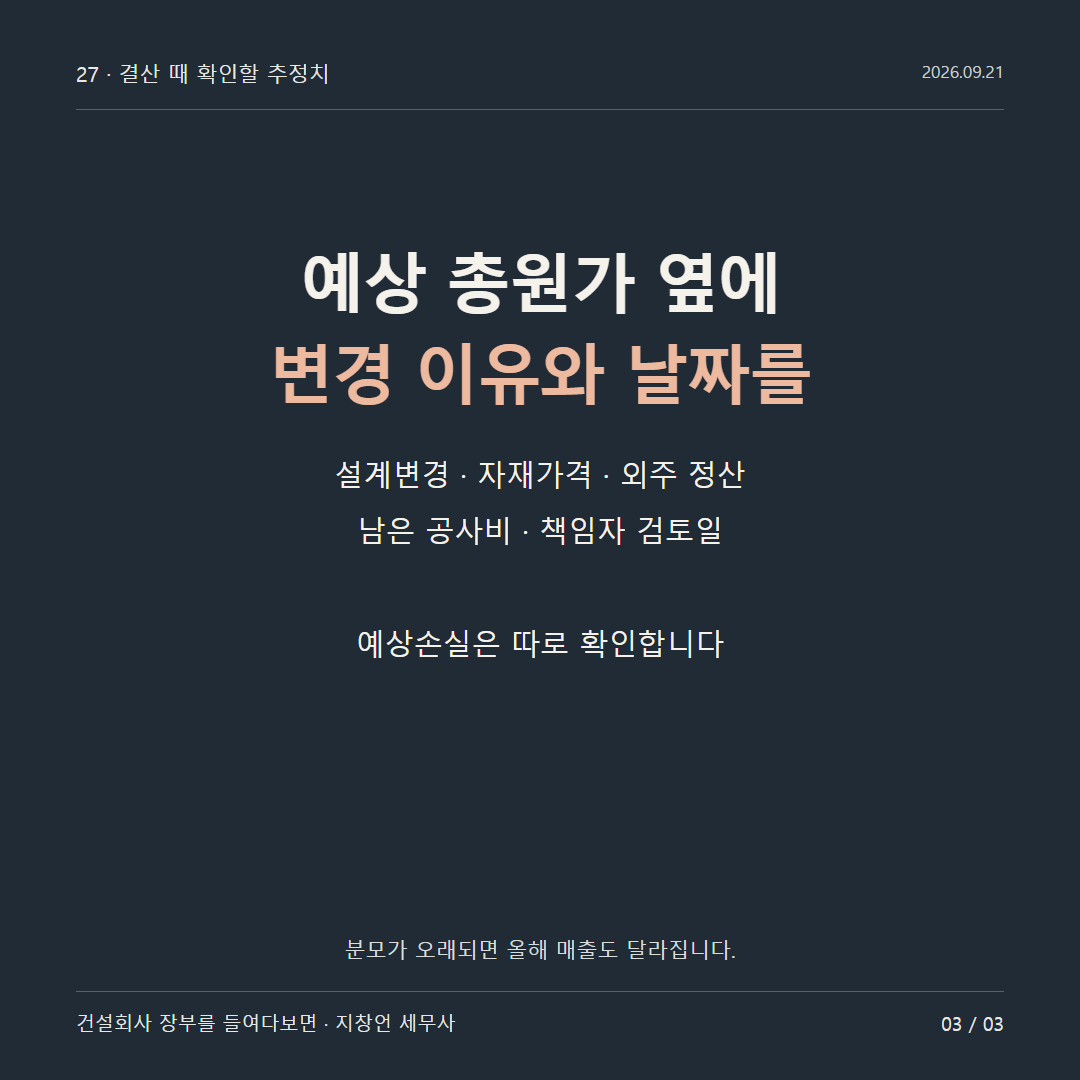
실무에서는 월별 원가표 옆에 ‘예상 총원가가 바뀐 이유’를 남기는 것이 도움이 됩니다. 변경 계약서, 추가 견적서, 외주 정산 예상액과 현장 책임자의 검토일을 함께 적는 것입니다. 단순히 올해 이익이 너무 적거나 많다는 이유로 분모를 조정해서는 안 됩니다.
앞으로 들어갈 공사비를 제때 갱신해야 올해 매출도 제대로 계산할 수 있습니다. 결산표의 진행률 옆에는 그 숫자를 만든 원가 추정일과 변경 근거가 함께 있어야 합니다.
지창언 세무사