“재무제표에 자본금이 충분히 있는데 왜 등록기준에 미달이라고 합니까?”
이 질문에는 서로 다른 숫자가 섞여 있습니다. 등기한 자본금, 재무제표의 자본총계, 건설업 등록기준에서 평가하는 실질자본은 같은 뜻이 아닙니다. 처음 납입한 자본금이 장부에 남아 있다고 해서 지금도 그만큼의 사업 자산을 보유하고 있는 것은 아닙니다.
등기된 금액과 남아 있는 재산을 구분합니다
설립 때 3억원을 납입했어도 이후 누적 손실이 1억원이면, 다른 변동이 없다는 가정 아래 자본총계는 2억원입니다. 반대로 이익이 쌓이면 납입자본금은 그대로인데 자본총계는 늘어날 수 있습니다.
기업진단은 여기에서 한 번 더 확인합니다. 장부 자산이 실제 존재하는지, 회수할 수 있는지, 해당 건설업에 제공되는지 등을 진단지침에 따라 평가합니다. 장부에 자산으로 계상할 수 있다는 판단과 진단대상사업의 실질자산이라는 판단은 구별됩니다. 건설업체 기업진단지침 별지 2
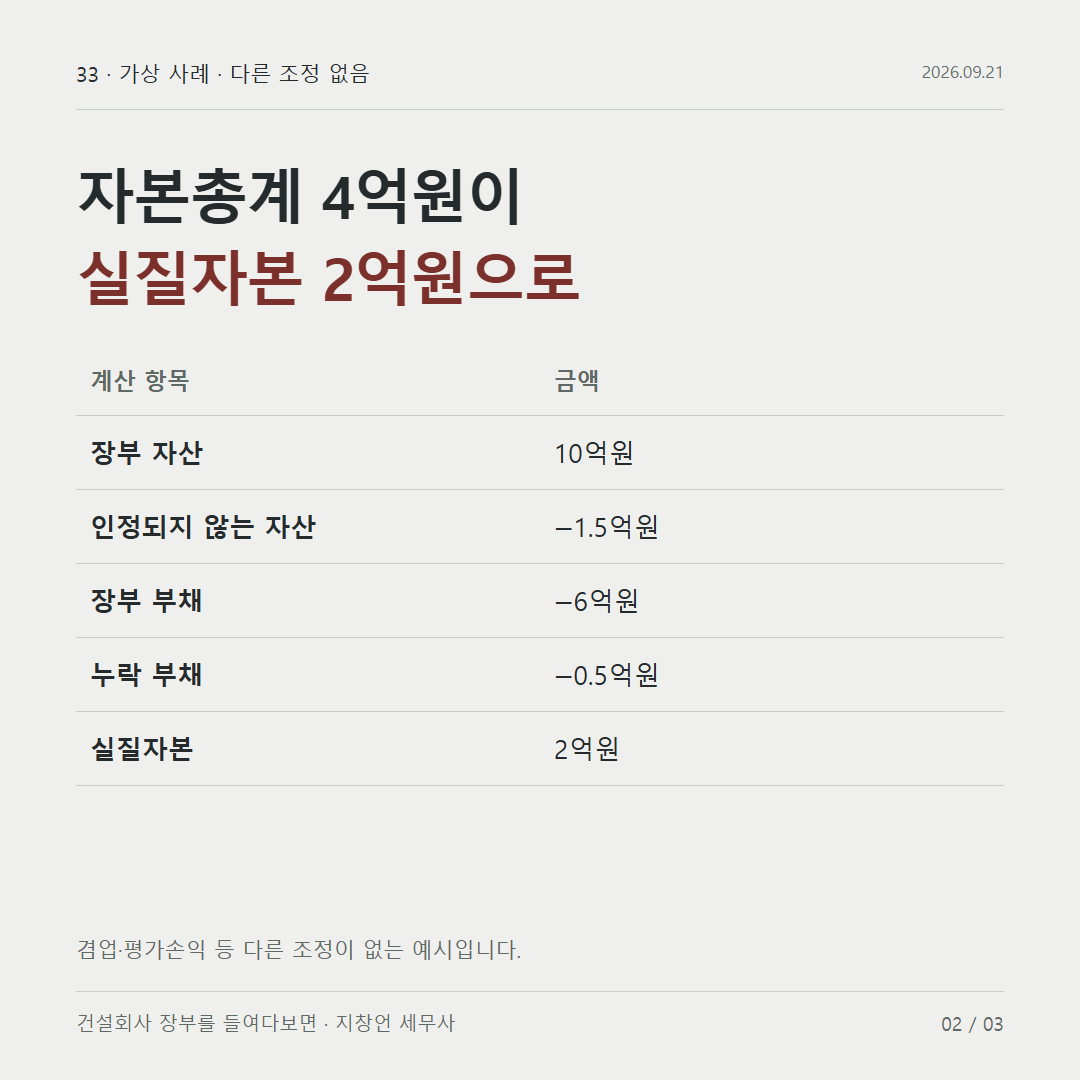
가령 장부상 자산 10억원, 부채 6억원이면 자본총계는 4억원입니다. 자산 중 인정되지 않는 금액이 1억5천만원이고, 누락된 부채가 5천만원 발견됐다면 다른 조정이 없을 때 실질자본은 2억원으로 줄어듭니다. 원래 장부가 흑자라는 설명만으로 이 차이를 없앨 수는 없습니다.
| 장부에서 진단금액으로 | 금액 |
|---|---|
| 장부상 자산 | 10억원 |
| 인정되지 않는 자산 차감 | 1억5천만원 |
| 장부상 부채와 누락 부채 | 6억5천만원 |
| 다른 조정이 없는 경우의 실질자본 | 2억원 |
등록기준의 업종별 자본금과 비교할 금액은 이와 같은 조정을 거친 금액입니다. 위 사례는 겸업·평가손익 등 다른 조정이 없는 경우이며, 모든 회사에 같은 차감률을 적용하는 예가 아닙니다.
겸업하면 회사 전체를 한 덩어리로 볼 수 없습니다
같은 법인이 건설업과 임대업을 함께 한다면 자산과 부채가 어느 사업에 귀속되는지 확인해야 합니다. 임대용 자산을 제외하면서 그와 직접 관련된 부채를 어떻게 다룰지도 함께 검토해야 합니다. 반대로 건설업과 관계없는 자산이라는 이유만 붙여 원하는 부채까지 임의로 빼서는 안 됩니다.
등록 업종과 심사 목적을 함께 확인합니다
신규 등록, 업종 추가, 등록기준 유지 여부의 확인은 심사하는 상황과 기준일이 다를 수 있습니다. 같은 결산서를 가지고 있더라도 어떤 목적으로 자본을 평가하는지부터 정해야 합니다. 건설업 관리규정
실질자본을 구한 다음에는 보유하거나 추가하려는 업종의 현재 등록기준과 비교해야 합니다. 업종마다 요구 조건이 같지 않고, 여러 업종을 가진 경우의 특례도 별도로 확인해야 합니다. 자본금 외에 기술인력과 사무실 등 다른 요건도 남습니다.
공사 규모가 작다는 사실 역시 자본금 판단과 구분해야 합니다. 경미한 공사의 등록 예외에 해당하는지와, 이미 등록한 업체가 등록기준을 유지하는지는 서로 다른 질문입니다. 오래된 교재의 업종 명칭이나 한시적 전환 일정으로 현재 상태를 판단해서는 안 됩니다.
결산 때 필요한 것은 자본총계 한 칸이 아니라 장부에서 진단 금액으로 이어지는 조정표입니다. 인정되지 않는 자산과 빠진 부채를 먼저 찾아야 실제로 보완할 자본의 규모를 알 수 있습니다.
지창언 세무사