“공사비 대신 미분양 상가를 받아 가세요.”
현금이 막힌 현장에서 나올 수 있는 제안입니다. 상가를 받으면 채권 회수 문제는 일단 끝난 것처럼 보입니다. 그러나 얼마의 채권을 어떤 가치의 부동산으로 갚은 것인지 정리하지 않으면 장부와 세금 문제가 새로 생깁니다.
분양가가 곧 회수한 금액은 아닙니다
받을 공사대금이 3억원인데 상가 한 채를 받고 전액 정산하기로 했다고 가정하겠습니다. 최초 분양가는 3억5천만원이지만, 실제 거래 가능 가격은 다를 수 있습니다. 상가에 인수해야 할 대출이나 임대보증금이 있다면 회사에 남는 자산의 가치도 달라집니다.
대물변제 합의서에는 어떤 채권이 얼마만큼 소멸하는지, 부가세와 취득 부대비용은 누가 부담하는지, 담보권 말소나 채무 인수는 어떻게 하는지가 드러나야 합니다. 단순히 ‘상가로 정산’이라고만 적으면 채권 일부 포기인지, 가격 할인인지, 별도 매매와 상계인지조차 불분명해집니다.
법인세상 취득가액도 거래 형태에 맞게 확인해야 합니다. 시행령은 매입한 자산의 취득원가와 그 밖의 방법으로 취득한 자산의 취득 당시 시가 등을 구분해 정합니다. 실제 대물변제인지, 별도 매매 후 대금을 상계한 것인지부터 확인해야 합니다. 장부에 남은 채권액을 아무 검토 없이 부동산 원가로 옮기는 것만으로 끝낼 수 없습니다. 법인세법 시행령 제72조
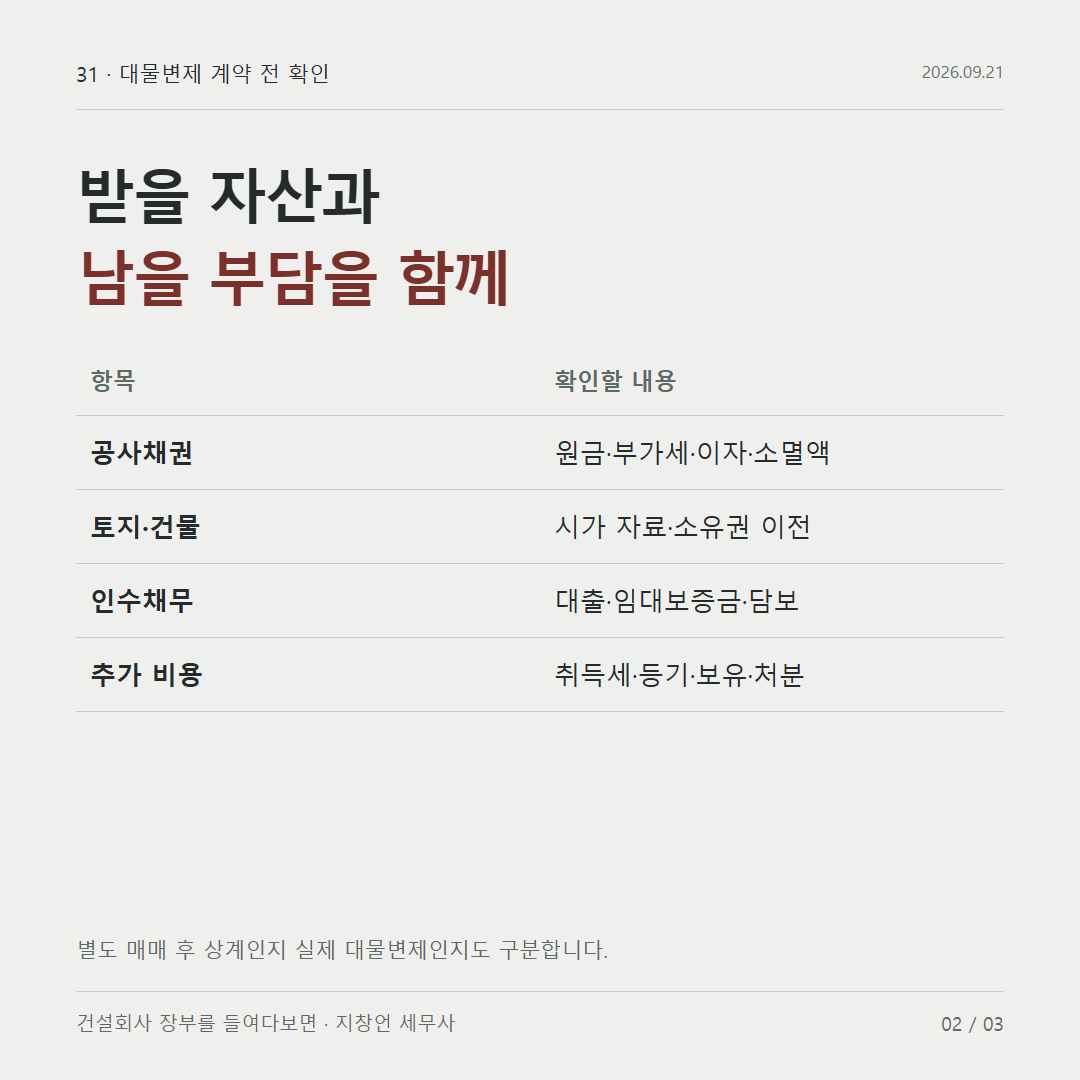
| 계약 전에 적을 항목 | 확인할 내용 |
|---|---|
| 소멸하는 채권 | 현장·채권 원금·부가세·이자와 잔존액 |
| 취득하는 자산 | 토지·건물의 구분, 시가 자료, 소유권 이전 |
| 함께 넘어오는 채무 | 대출·임대보증금·체납 및 담보 말소 |
| 추가 부담 | 부가세, 취득세, 등기·보유·처분 비용 |
채권액과 회수 자산의 평가액에 차이가 생겼다고 해서 그 차액을 곧바로 대손금이나 기업업무추진비로 정할 수는 없습니다. 회수불능 사유인지, 자발적 포기인지, 특수관계 거래인지에 따라 세무 검토가 달라집니다.
돈이 오가지 않아도 공급은 검토합니다
공사 용역을 제공한 거래와 상가를 양도한 거래는 각각 세금계산서와 공급시기를 살펴야 합니다. 차액만 현금으로 주고받았다고 해서 차액만 매출이 되는 것은 아닙니다. 상가의 토지는 면세, 건물은 과세 여부를 검토하고, 수취한 매입세액은 회사의 실제 사용 목적과 연결해야 합니다. 부가가치세법 제29조 부가가치세법 제39조
받은 상가를 바로 팔 계획인지, 임대할 것인지, 회사 사무실로 쓸 것인지도 정해야 합니다. 재고·투자용·업무용 자산의 성격이 달라지면 이후 비용과 세금 검토가 달라질 수 있습니다. 취득세와 담보 승계 비용까지 고려해야 실제 회수 효과가 보입니다.
기업진단에서는 취득일부터의 기간도 봅니다
건설업 기업진단지침 제17조 제5항은 매출채권을 건물이나 토지로 회수한 경우 취득한 날부터 2년간 실질자산으로 본다고 정합니다. 회사의 모든 부동산에 적용되는 특례가 아니므로 공사매출채권과 대물변제 취득의 연결을 입증해야 합니다. 임대 전환 등 다른 사용 상태와 관련 부채가 있는 복합 거래는 해당 규정들과 함께 판단해야 합니다. 이를 ‘부동산으로 받으면 무조건 자본금에 들어간다’는 의미로 받아들여서는 안 됩니다. 건설업체 기업진단지침 별지 2
대물변제는 현금을 대신하는 회수 방식입니다. 받을 돈의 액수와 자산의 가치가 저절로 같아지는 절차는 아닙니다. 계약 전에 예상 처분금액, 남는 채무, 세금과 보유비용을 한 표로 계산해 보아야 받아도 되는 제안인지 판단할 수 있습니다.
지창언 세무사