아버지가 시행회사를 세우고, 사업부지 인허가를 받기 전에 대학생 아들에게 주식을 증여했습니다. 당시 평가액 2억원으로 증여세를 신고했습니다. 3년 뒤 인허가를 받고 사업이 본궤도에 오르자 같은 주식의 가치가 8억원이 됐습니다. 처음 증여세를 냈으니 그 뒤에 오른 값은 신경 쓰지 않아도 될까요? 자력으로 재산을 마련할 수 없는 자녀가 증여받은 재산이 5년 안에 인허가 등으로 가치가 오르면, 오른 이익에 다시 증여세를 매기는 규정이 있습니다.
어떤 경우에 오른 값에 다시 과세하는가
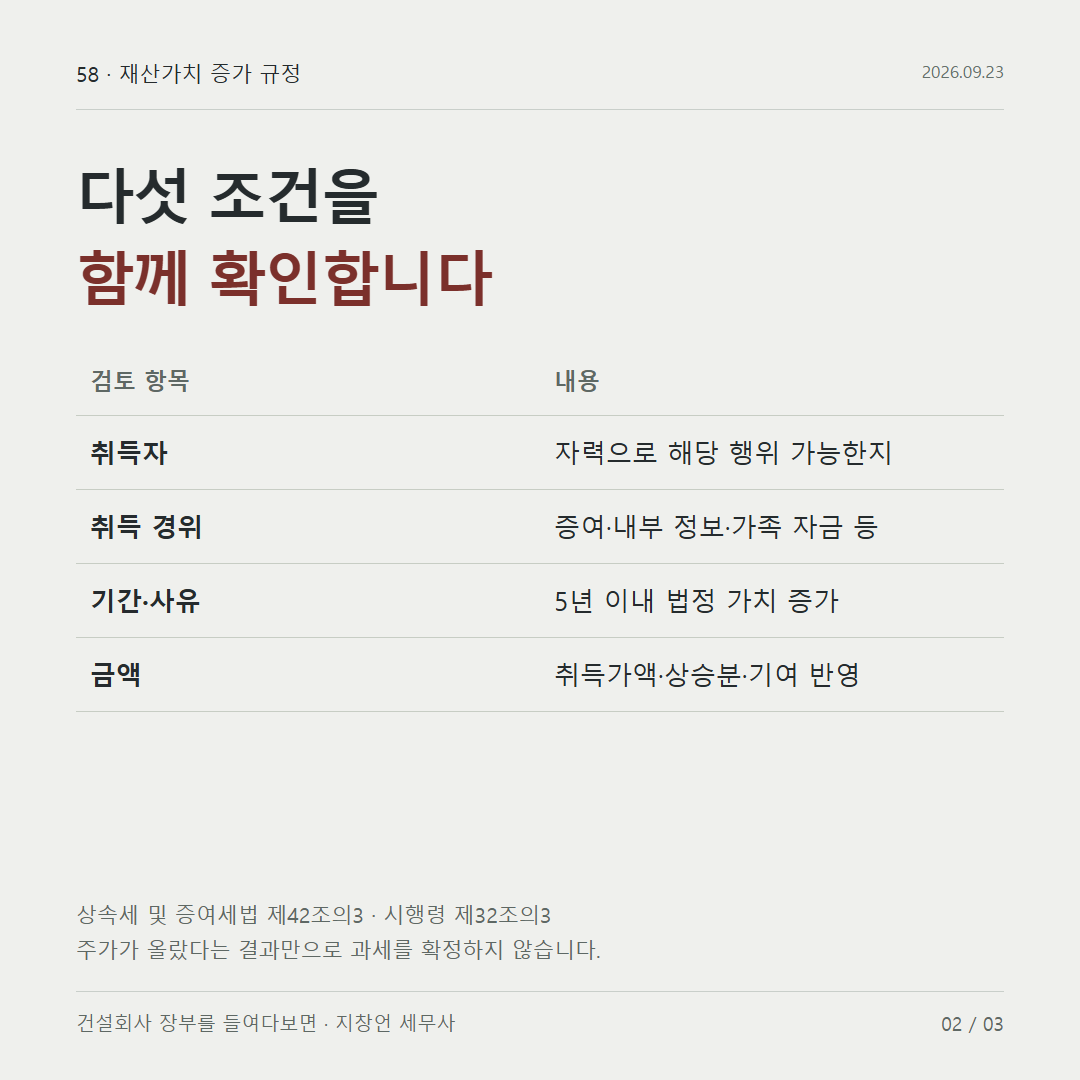
상속세 및 증여세법 제42조의3은 직업·연령·소득·재산상태로 보아 자력으로 해당 행위를 할 수 없는 사람이 특수관계인에게 증여받거나 빌린 돈으로 재산을 취득하고, 5년 안에 개발사업의 시행이나 사업의 인가·허가 등으로 이익을 얻으면 그 이익을 증여재산으로 봅니다. 상속세 및 증여세법 제42조의3
이 사례는 주체·취득 경로·기간 요건을 갖추었고, 남는 것은 주식가치 상승이 인허가 때문인지입니다. 아들은 소득이 없는 대학생이고, 주식은 아버지에게 증여받았으며, 3년 안에 인허가라는 법정 사유로 가치가 올랐습니다. 반대로 자녀가 내부정보 제공 같은 법정 취득 사유 없이 자기 소득과 자금으로 주식을 산 경우나, 인허가 없이 영업 성과만으로 가치가 오른 경우는 이 조항의 대상이 아닙니다.
주식도 대상이 되는가
회사가 인허가를 받아 오른 것은 회사 재산의 가치이고, 아들은 주주로서 간접적으로 이익을 얻었을 뿐이라는 주장이 있었습니다. 실제로 이 주장을 받아들인 하급심 판결도 있었습니다.
대법원은 2023년 이 판단을 뒤집었습니다. 현행 조항의 전신인 구 상속세 및 증여세법 제42조 제4항에 관한 사건에서, 재산가치증가사유로 법인의 재산가치가 늘어 주주의 주식가치가 오른 경우에도 둘 사이에 인과관계가 있으면 과세대상 이익에 해당한다고 보고 원심을 파기환송했습니다. 대법원 2023. 6. 29. 선고 2018두41327 판결 현행 제42조의3도 ‘재산가치증가사유로 인하여 이익을 얻은 경우’라는 같은 구조여서, 주식이라는 이유만으로 과세대상에서 빠진다고 보기는 어렵다는 것이 이 판결에서 도출되는 해석입니다.
2억원이 8억원이 됐다면
과세되는 이익은 오른 금액 전부가 아닙니다. 인허가가 난 날 현재의 주식가액에서 처음 취득가액, 그 기간의 통상적인 가치 상승분, 아들이 가치를 올리려고 직접 지출한 금액을 뺍니다. 상속세 및 증여세법 시행령 제32조의3
| 계산 단계 | 금액 |
|---|---|
| 인허가가 난 날 현재 주식가액 | 8억원 |
| 취득가액(처음 증여세 과세가액) | 2억원 |
| 통상적인 가치 상승분(가정) | 2천만원 |
| 아들의 가치상승 기여분 | 없음 |
| 증여재산가액으로 보는 이익 | 5억 8천만원 |
| 기준금액: (2억원 + 2천만원) × 30%와 3억원 중 적은 금액 | 6,600만원 |
인허가와 주식가치 상승 사이의 인과관계가 인정되면, 이익 5억 8천만원이 기준금액 6,600만원 이상이므로 5억 8천만원 전체에 증여세를 다시 계산합니다. 기준금액은 이 금액 미만이면 과세하지 않는다는 문턱이고, 이익에서 빼는 공제액이 아닙니다.
통상적인 가치 상승분은 기업가치의 실질적인 증가나 지가·물가 상승률을 반영해 정하므로 실제 사안에서는 2천만원보다 커질 수도 있습니다. 회사가 인허가 전부터 영업으로 이익을 쌓아 왔다면 그 부분은 통상적인 상승분으로 다툴 여지가 있습니다.
처음 증여세 신고는 증여 당시 주식가치에 대한 세금이고, 이 조항은 그 뒤 인허가로 생긴 이익에 대한 별도 과세입니다. 개발 전에 낮은 가치로 주식을 넘긴 가족회사라면, 인허가 시점에 이 계산이 다시 시작됩니다.
지창언 세무사