부동산 등기는 회사 명의 그대로입니다. 새 주주는 기존 주주의 주식을 샀을 뿐인데, 회사가 가진 부동산에 대해 취득세를 내라는 안내를 받았습니다. 잘못 나온 세금일까요?
주식 취득으로 과점주주가 되면 회사의 일정한 자산을 취득한 것으로 보는 규정이 있습니다. 회사가 부동산을 살 때 냈던 취득세와 별도로 검토해야 하는 문제입니다. 지방세법 제7조
내 지분만 보면 놓치는 세금
판정은 본인 한 사람의 지분율만으로 끝나지 않습니다. 법령이 정한 특수관계인의 지분을 합산하고, 주식에 관한 권리를 실질적으로 행사하는지도 봅니다. 기본적인 비율 기준은 50% 초과입니다. 정확히 50%인 경우와 50%를 넘는 경우를 구별해야 합니다. 지방세기본법 제46조 지방세법 시행령 제10조의2
가족이나 관계회사가 주주에 포함되어 있다면 거래 전후의 주주명부를 관계도와 함께 살펴봐야 합니다. 가족끼리 주식을 옮겼다는 사실만으로 전체 과점주주 집단의 지분이 늘었다고 할 수는 없습니다. 반대로 본인 지분이 적더라도 합산 대상자의 지분 때문에 검토 대상이 될 수 있습니다.
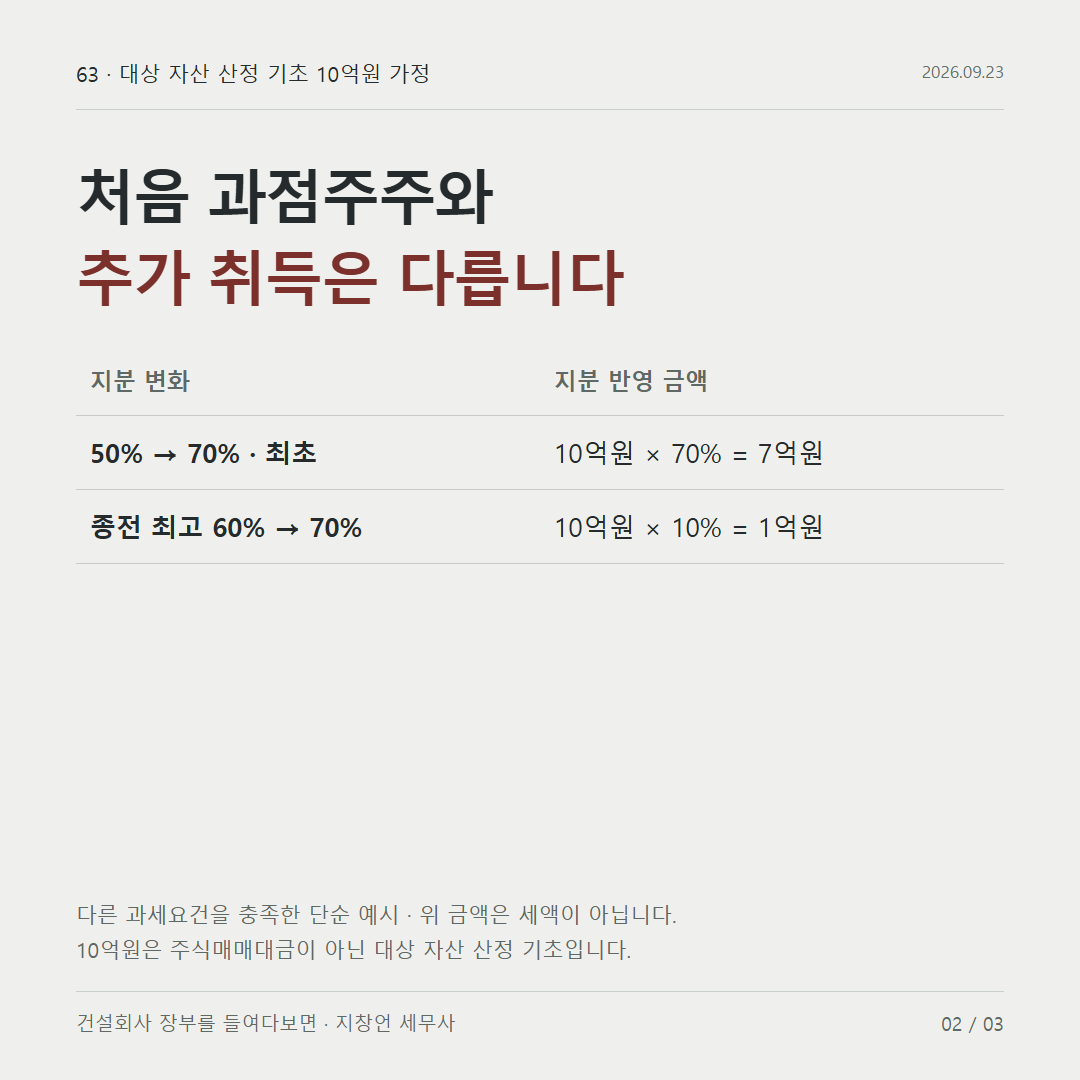
처음 과점주주가 될 때와 추가 취득은 다릅니다
가령 간주취득 대상 자산의 과세표준 산정 기초가 10억원이고, 한 집단의 지분이 50%에서 70%로 올라 처음 과점주주가 되었다고 하겠습니다. 다른 과세요건도 충족한다면 새로 산 20%만이 아니라 취득 후 보유한 70%를 기준으로 검토합니다. 이 단순한 사례의 지분 반영 금액은 7억원입니다. 지방세법 시행령 제11조
이미 60%를 가진 과점주주가 70%로 늘린 경우라면 증가분을 검토합니다. 다만 종전 최고 지분율, 과점주주 지위를 벗어났다가 다시 취득한 이력 등에 따라 계산이 달라질 수 있습니다. 최근 주식매매계약서 한 장으로 모든 이력을 대신할 수는 없습니다.
| 대상 자산 산정 기초가 10억원인 예시 | 지분 반영 금액 |
|---|---|
| 50%에서 70%로 최초 과점주주 | 10억원 × 70% = 7억원 |
| 종전 최고 60%에서 70%로 증가 | 10억원 × 10% = 1억원 |
해당 집단의 과거 최고 지분율과 다른 과세요건을 충족한 가정입니다. 이 금액은 취득세액이 아니며, 세율과 감면 등은 따로 적용합니다.
이 예시의 10억원은 주식을 산 가격이 아닙니다. 법인이 가진 취득세 대상 자산을 확인하여 산정한 금액이라는 전제입니다. 현금과 매출채권까지 포함한 회사 총자산이나, 주식매매대금에 지분율을 곱하는 계산과 구별해야 합니다.
회사 설립 때 받은 주식은 별도 규정이 있습니다
법인 설립 시 발행하는 주식을 취득하여 과점주주가 되는 경우는 법에 예외가 있습니다. 설립 후 기존 주식을 사거나 증자로 지분을 취득하는 경우를 이 예외와 혼동하면 안 됩니다. 회사가 직접 지어 원시취득한 건물이라는 이유만으로 이후 주주의 간주취득 검토가 사라지는 것도 아닙니다. 지방세법 제7조 · 관련 내용 2
대상 자산에는 부동산 외에도 차량·기계장비 등 법령이 정한 자산이 포함됩니다. 신탁한 부동산도 수탁자 명의 등기만 보고 명세에서 빼서는 안 됩니다. 주식을 넘기는 날을 기준으로 보유 자산과 장부가액, 자산별 과세 여부를 확인해야 합니다.
건설회사 인수 가격을 협상할 때에는 주식 대금만 계산하지 마십시오. 거래 전후 지분, 특수관계, 과거 지분 변동, 회사의 취득세 대상 자산을 함께 놓아야 인수에 드는 세금까지 보입니다. 주식매매계약을 마친 뒤 처음 확인하기에는 부담이 큰 항목입니다.
지창언 세무사