가족의 부탁으로 건축허가와 사업자등록을 내 이름으로 했습니다. 실제 공사와 분양은 가족이 맡았습니다. 나중에 세금 고지서를 받고 “제 사업이 아니었습니다”라고 설명하면 될까요?
실제 사업자가 따로 있다는 주장은 가능하지만, 이름만 빌려줬다는 말만으로 과세가 바뀌지는 않습니다. 실제 사업의 귀속을 보여 주는 자료가 필요합니다.
계약한 사람과 돈을 가져간 사람
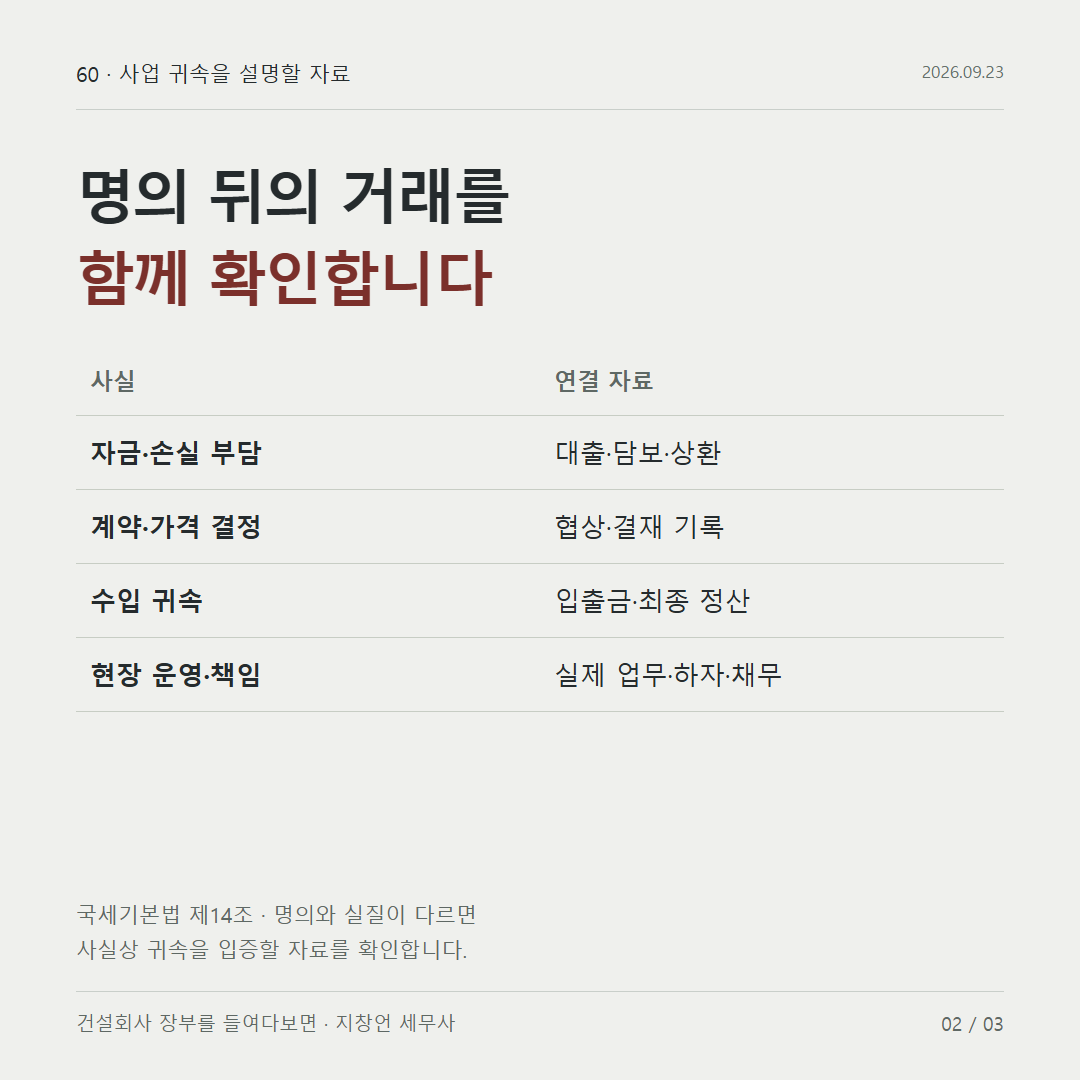
국세기본법의 실질과세 원칙은 소득이나 거래의 명의자와 사실상 귀속자가 다른 경우 사실상 귀속자를 기준으로 세법을 적용하도록 합니다. 그렇다고 명의자로 신고된 사실이 아무 의미 없거나, 고지서를 받은 뒤 상대방 이름만 알려주면 되는 것은 아닙니다. 국세기본법 제14조
토지 취득대금과 공사비를 누가 마련했는지, 공사 계약과 분양가격을 누가 결정했는지, 분양대금이 어느 계좌로 들어가 최종적으로 누구에게 귀속됐는지 확인합니다. 사업 손실과 채무, 하자 책임을 실제로 누가 부담했는지도 중요합니다.
계좌가 본인 명의라도 다른 사람이 관리했다면 사용 권한과 실제 거래를 설명해야 합니다. 반대로 계약 업무를 가족에게 맡겼을 뿐 자금과 손익이 본인에게 귀속됐다면 실사업자가 따로 있다는 주장과 다를 수 있습니다. 업무 대행과 사업 귀속은 구분해야 합니다.
| 설명할 사실 | 확인할 원본 자료 |
|---|---|
| 자금 조달과 손실 부담 | 차입 약정·담보·상환 내역 |
| 계약과 의사결정 | 계약 협상·가격 결정·결재 기록 |
| 수입의 최종 귀속 | 분양대금 입금·인출·정산 내역 |
| 현장 운영과 책임 | 실제 업무·하자보수·채무 이행 |
명의대여와 명의도용은 출발점부터 다릅니다
스스로 허락해 이름을 사용하게 한 경우에는 자금·계약·손익이 실제로 누구에게 귀속됐는지를 입증해야 하고, 동의 없이 신분정보가 도용된 경우에는 도용 경위 자체가 입증의 중심이 됩니다.
명의를 빌려준 사실이 확인되더라도 세금 귀속 외에 별도의 법적 책임이 남을 수 있습니다. 조세 회피 목적 등 요건에 따른 제재와 건설업 면허대여 문제는 각각 검토해야 합니다. 실제 사업자가 세금을 내겠다고 약속했다는 계약도 과세관청에 대한 납세의무를 임의로 바꾸지는 못합니다.
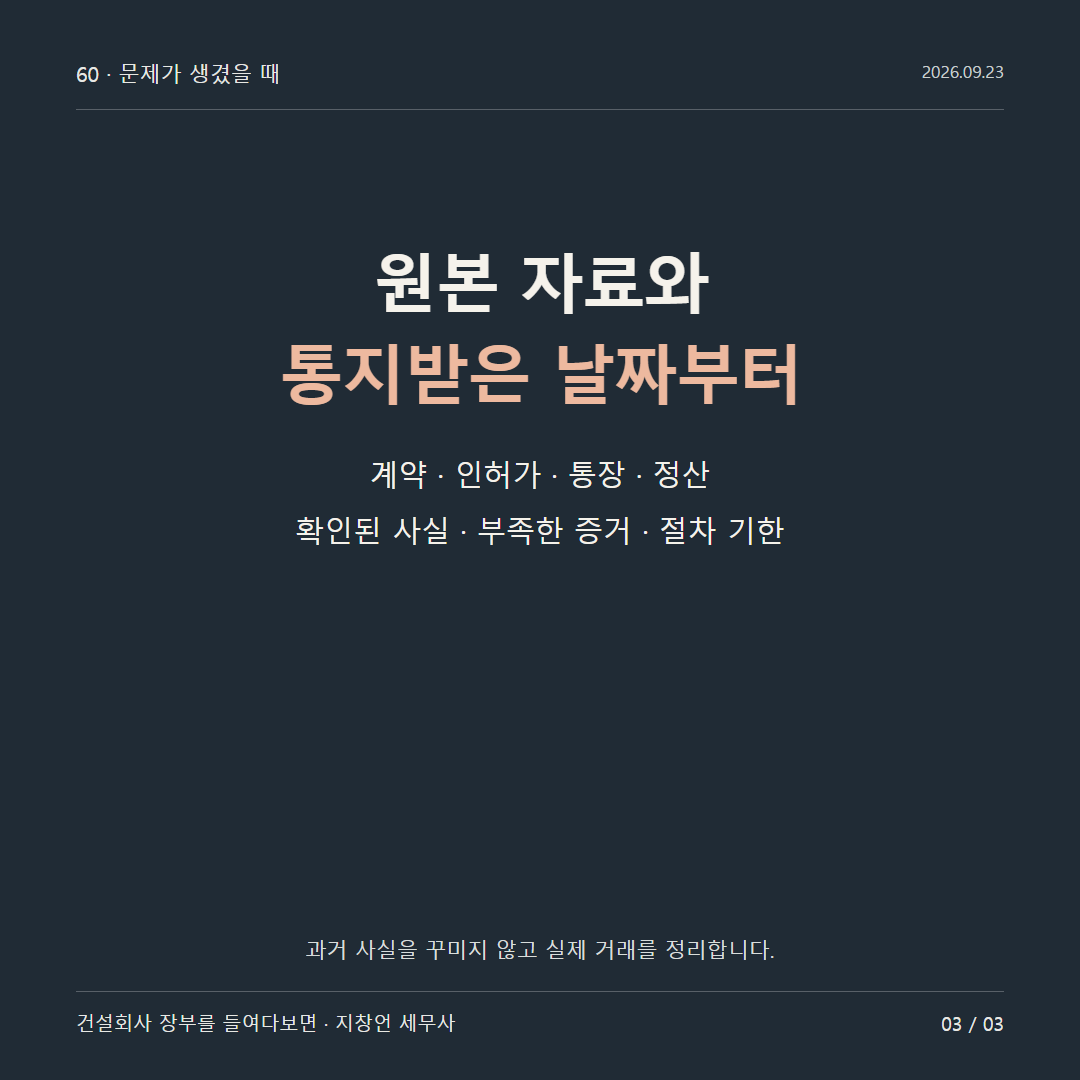
문제가 생겼다면 우선 계약서, 인허가 자료, 통장 원본, 대출과 정산 내역을 보존해야 합니다. 돈의 이동을 거래일별로 정리하고, 확인되지 않는 부분과 입증 가능한 부분을 나누는 것이 필요합니다.
고지서나 통지를 받은 날짜도 기록해야 합니다. 사실관계를 정리하는 동안 이의신청·심판청구 등 가능한 절차의 기한을 놓쳐서는 안 됩니다. 어떤 절차를 택할지는 현재 처분 단계에 맞춰 결정합니다.
명의를 빌려주는 일은 서류 한 장의 편의를 제공하는 일이 아닙니다. 사업이 끝난 뒤 그 사업의 세금과 책임을 누가 설명하게 되는지까지 생각해야 합니다.
지창언 세무사