결산을 다시 보니 지난해 공사대금 5천만원이 매출에서 빠져 있었습니다. 발주처가 그 돈을 대표 개인 계좌로 보냈고, 대표가 개인적으로 썼습니다. 대표는 “법인세를 수정신고해서 더 내면 끝나는 것 아니냐”고 묻습니다. 세무조사 통지 등을 받기 전에 대표가 그 돈을 회사에 돌려놓고 수정신고하면 대표의 상여는 생기지 않지만, 돌려놓지 않으면 5천만원이 대표의 상여가 되어 대표 개인의 소득세까지 이어집니다.
빠진 매출이 어디로 갔는지가 기준입니다
누락한 매출을 수정신고로 법인 소득에 더하면, 그 돈이 지금 어디에 있는지도 함께 정리합니다. 이를 소득처분이라고 합니다. 회사 밖으로 나간 돈은 받은 사람에 따라 배당·상여 등으로 처분하고, 누가 가져갔는지 불분명하면 대표자에게 귀속된 것으로 봅니다. 법인세법 시행령 제106조
이 사례의 5천만원은 대표 계좌로 들어가 대표가 썼으므로 귀속자가 분명히 대표입니다. 대표가 임원이므로 처분은 상여입니다.
수정신고 전에 돌려놓으면 상여가 되지 않습니다
법인이 수정신고기한 안에 매출누락처럼 부당하게 회사 밖으로 나간 금액을 회수하고 그 금액을 익금에 넣어 신고하면, 소득처분은 회사 안에 남은 것으로 보는 사내유보가 됩니다. 대표가 수정신고 전에 5천만원을 회사 계좌로 돌려놓으면 이 규정에 해당해 대표의 상여가 생기지 않습니다. 법인세법 시행령 제106조 제4항
다만 세무조사 통지를 받았거나, 세무서의 과세자료 해명 요청을 받았거나, 수사 과정에서 유출이 드러난 뒤처럼 경정을 미리 알고 수정신고한 경우에는 돈을 돌려놓아도 사내유보가 되지 않습니다. 같은 회수라도 시점이 결과를 바꿉니다.
| 상황 | 소득처분 | 대표 개인 세금 |
|---|---|---|
| 수정신고 전 회수, 조사 통지 등 없음 | 사내유보 | 없음 |
| 회수하지 않고 수정신고 | 대표 상여 5천만원 | 근로소득 추가 |
| 조사 통지 후 회수하고 수정신고 | 대표 상여 5천만원 | 근로소득 추가 |
상여가 되면 회사와 대표가 각각 신고합니다
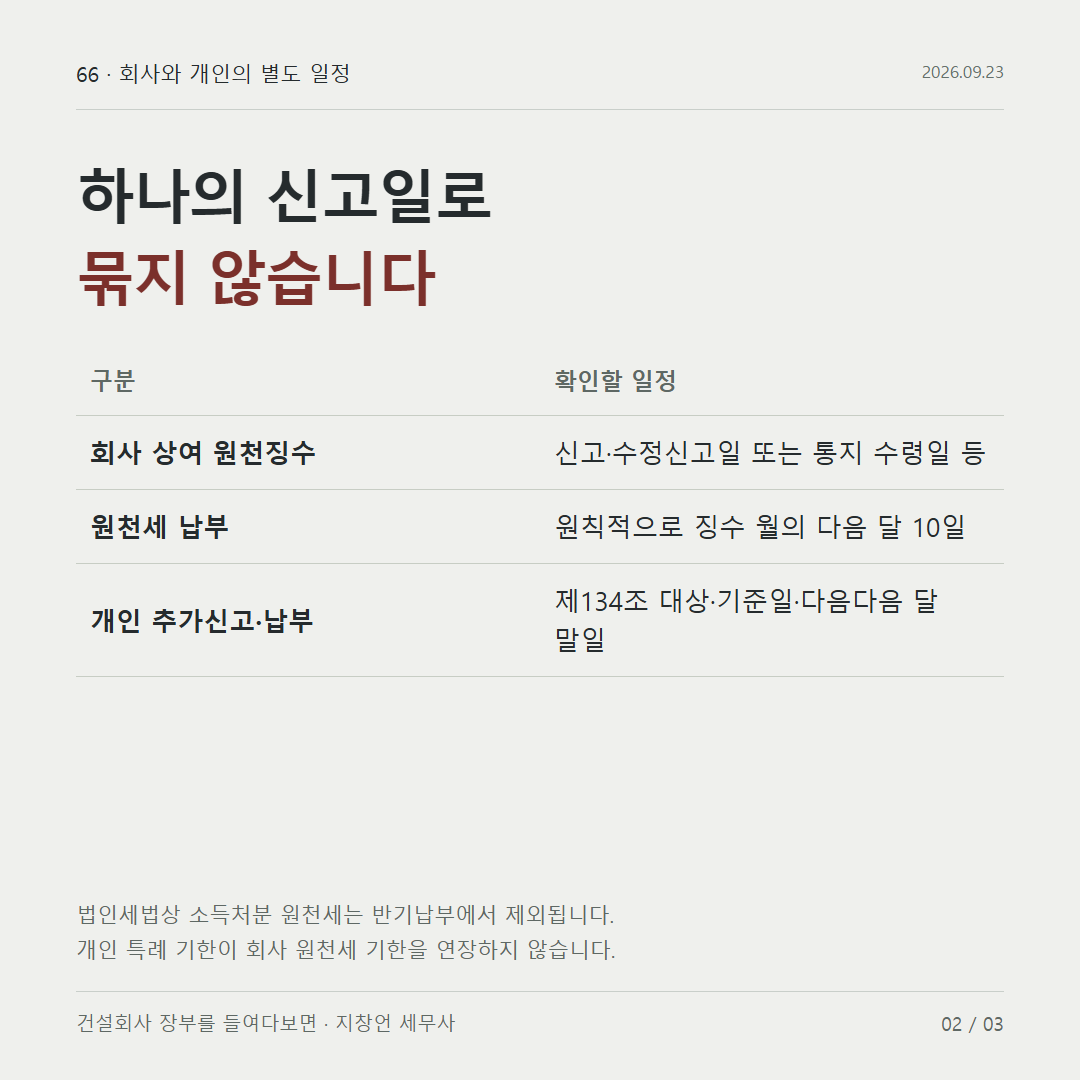
회수하지 않고 수정신고하면 회사는 수정신고일에 대표에게 상여 5천만원을 지급한 것으로 보아 소득세를 원천징수해야 합니다. 원천징수한 세금은 다음 달 10일까지 납부합니다. 소득세법 제131조 제2항 제135조 제4항 소득세법 제128조
대표는 이미 지난해 종합소득세 신고를 마쳤더라도, 늘어난 근로소득을 반영해 추가신고합니다. 법인의 신고로 소득금액이 바뀐 경우에는 그 법인세 신고기일이 속하는 달의 다음다음 달 말일까지 추가신고하고 세금을 내면 원래 기한 안에 신고한 것으로 봅니다. 소득세법 시행령 제134조
누락한 공사대금이 부가가치세 과세 대상이라면 부가가치세 수정신고는 어느 경우에나 따로 필요합니다. 결국 같은 5천만원 누락이라도 경정을 미리 알기 전에 대표가 돈을 회사로 돌려놓았는지에 따라 대표 개인의 근로소득 5천만원이 생기느냐가 정해집니다.
지창언 세무사