"청년 창업이면 5년간 소득세가 감면된다고 들었는데, 펜션은 안 된다고 합니다."
조세특례제한법 제6조의 창업중소기업 세액감면은 대상 업종을 하나씩 열거합니다. 숙박 분야에서는 「관광진흥법」에 따른 관광숙박업과 일부 관광객이용시설업만 들어 있습니다. 관광진흥법상 등록·지정 없이 농어촌민박, 제주특별법의 휴양펜션업, 공중위생관리법상 숙박업으로만 영업한다면 이 목록에 해당하지 않습니다. 반면 같은 객실 영업이라도 관광진흥법상 호텔업으로 등록했다면 업종 요건을 갖춥니다.
감면 대상 업종을 정한 조문
창업중소기업 세액감면은 정해진 업종으로 창업한 중소기업에 대해 사업에서 생긴 소득의 소득세 또는 법인세를 일정 기간 감면하는 제도입니다. 감면율은 창업 시기, 창업자의 나이, 사업장 위치와 수입 규모 등에 따라 다르지만, 이 글에서는 그보다 앞선 첫 요건인 업종만 다룹니다.
조세특례제한법 제6조 제3항은 감면 대상 업종을 호(號)별로 열거하는데, 숙박과 관련된 것은 "「관광진흥법」에 따른 관광숙박업, 국제회의업, 테마파크업 및 대통령령으로 정하는 관광객 이용시설업"을 정한 제16호 하나입니다. 시행령 제5조 제10항은 그 관광객 이용시설업을 전문휴양업, 종합휴양업, 자동차야영장업, 관광유람선업, 관광공연장업 다섯 가지로 정합니다.
관광진흥법의 관광숙박업은 등록 업종입니다
관광진흥법 제3조 제1항 제2호의 관광숙박업은 호텔업과 휴양 콘도미니엄업입니다. 호텔업은 시행령 제2조에서 관광호텔업, 수상관광호텔업, 한국전통호텔업, 가족호텔업, 호스텔업, 소형호텔업, 의료관광호텔업으로 나뉩니다. 소형호텔업은 "관광객의 숙박에 적합한 시설을 소규모로 갖추고 숙박에 딸린 음식·운동·휴양 또는 연수에 적합한 시설을 함께 갖추어 관광객에게 이용하게 하는 업"입니다.
이 업종들은 관광진흥법 제4조에 따라 등록해야 하고, 위원회 심의를 거쳐 관광사업으로 등록하면 공중위생관리법상 숙박업 신고를 한 것으로 보기도 합니다(관광진흥법 제18조 제1항 제1호). 관광숙박업에 해당하는지는 관광진흥법상 등록 여부로 판단합니다.
등록하지 않고 공중위생관리법상 숙박업으로 신고한 호텔이 감면을 다툰 사례가 있습니다. 부산의 한 일반호텔 사업자는 관광숙박업 등록 기준이 까다로워 공중위생관리법으로 신고했을 뿐, 호텔업 부대시설은 모두 갖췄다고 주장하며 2016·2017·2019년 종합소득세에 창업중소기업 세액감면을 적용해 달라고 경정청구했습니다. 국세청은 감면 규정은 엄격하게 해석해야 한다며, 관광진흥법에 따라 등록된 관광숙박업으로 보이지 않으므로 거부가 정당하다고 결정했습니다(심사-소득-2021-0049, 2021. 11. 2.).
같은 결정에서 청구인은 관광진흥법에 등록하지 않은 전문휴양업도 중소기업 특별세액감면(제7조) 대상으로 본 기획재정부 회신(조세특례제도과-928, 2011. 10. 13.)을 근거로 들었습니다. 국세청은 그 회신이 전문휴양업에 관한 것이어서 관광숙박업에 적용하기 어렵다고 봤습니다.
영업 형태별 감면 업종 해당 여부
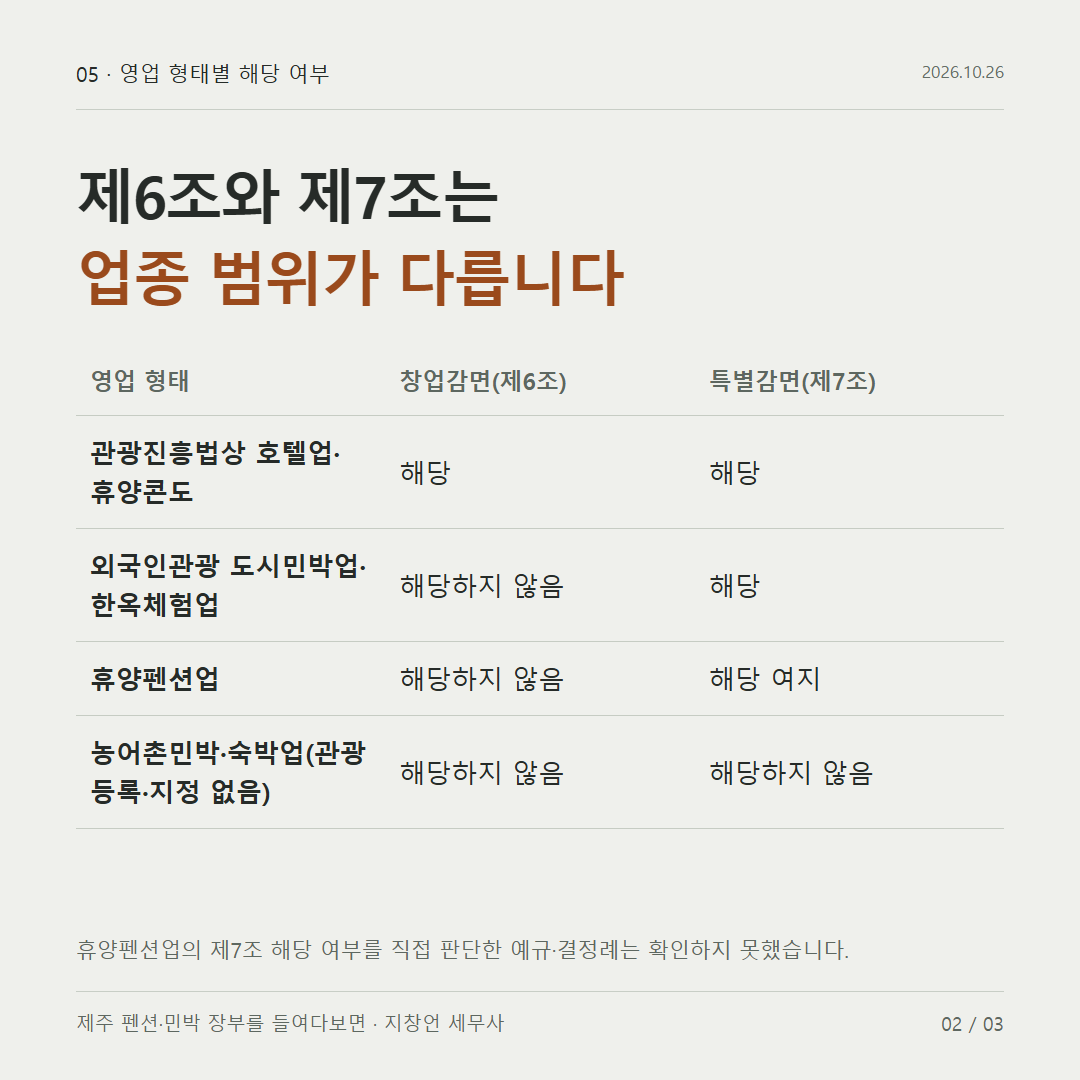
중소기업 특별세액감면(제7조)은 업종 범위가 다릅니다. 제7조는 감면 업종으로 "「관광진흥법」에 따른 관광사업(카지노, 관광유흥음식점 및 외국인전용유흥음식점업은 제외한다)"을 열거합니다(제7조 제1항 제1호 고목). 제6조보다 범위가 넓어 관광진흥법상 관광객 이용시설업 전체가 들어갑니다.
| 영업 형태 | 근거법 | 창업중소기업 세액감면(제6조) | 중소기업 특별세액감면(제7조) |
|---|---|---|---|
| 관광호텔업·소형호텔업 등 호텔업 | 관광진흥법 | 해당 | 해당 |
| 휴양 콘도미니엄업 | 관광진흥법 | 해당 | 해당 |
| 자동차야영장업 | 관광진흥법 | 해당 | 해당 |
| 외국인관광 도시민박업, 한옥체험업 | 관광진흥법 | 해당하지 않음 | 해당 |
| 휴양펜션업 | 제주특별법, 제주 관광진흥 조례 | 해당하지 않음 | 해당 여지 있음(직접 판단한 해석 미확인) |
| 농어촌민박사업 | 농어촌정비법 | 해당하지 않음 | 해당하지 않음 |
| 숙박업(일반·생활), 관광진흥법상 등록·지정 없음 | 공중위생관리법 | 해당하지 않음 | 해당하지 않음 |
| 관광펜션업(관광 편의시설업 지정, 제주 외 지역) | 관광진흥법 시행령 제2조 | 해당하지 않음 | 해당 |
외국인관광 도시민박업과 한옥체험업은 관광진흥법 제3조 제1항 제3호의 관광객 이용시설업에 속해 제7조의 "관광사업"에는 들어갑니다. 다만 조세특례제한법 시행령 제5조 제10항이 제6조의 감면 대상으로 정한 다섯 업종에는 없어 제6조는 적용되지 않습니다.
휴양펜션업은 제주특별법 제251조에 근거한 업종이라 조세특례제한법 제6조의 열거 업종에는 들어 있지 않지만, 제7조는 사정이 다릅니다. 제주특별법 제244조 제2항은 관광진흥법상 관광사업의 세분에 관한 사항을 야영장업을 제외하고 도조례로 정할 수 있도록 하고, 「제주특별자치도 관광진흥 조례」 제3조 제7호 자목은 휴양펜션업을 관광 편의시설업으로 분류합니다. 이 분류에 따르면 휴양펜션업도 제7조의 "「관광진흥법」에 따른 관광사업"에 해당한다고 볼 여지가 있습니다. 다만 휴양펜션업의 제7조 해당 여부를 직접 판단한 예규나 결정례는 확인하지 못했습니다(국세법령정보시스템·조세심판원 검색, 2026. 10. 19.).
관광진흥법에는 펜션과 이름이 비슷한 업종이 따로 있습니다. 시행령 제2조의 관광펜션업은 "숙박시설을 운영하고 있는 자가 자연·문화 체험관광에 적합한 시설을 갖추어 관광객에게 이용하게 하는 업"입니다. 관광 편의시설업(관광진흥법 제3조 제1항 제7호)에 속해 시·도지사의 지정을 받고(관광진흥법 제6조), 지정을 받은 관광펜션업은 조세특례제한법 제7조의 "「관광진흥법」에 따른 관광사업"에 해당합니다. 반면 조세특례제한법 제6조의 열거 업종에는 관광 편의시설업이 없습니다. 제주에서는 관광 편의시설업의 종류를 조례로 정하며, 제주 조례의 목록에는 관광펜션업이 없고 휴양펜션업이 들어 있습니다.
감면 업종에 해당하는지는 영업을 신고·등록한 법과 사업자등록 업종에서 확인됩니다.
| 확인할 사항 | 근거 |
|---|---|
| 영업을 어느 법으로 등록·신고했는가 | 관광진흥법 제4조, 제주특별법 제251조, 농어촌정비법 제86조, 공중위생관리법 |
| 사업자등록 업종과 표준산업분류 | 조세특례제한법 제2조 제3항 |
다음 편에서는 업종을 열거하지 않고 일부 업종만 제외하는 통합고용세액공제와 통합투자세액공제를 펜션·민박에 적용할 수 있는지 정리합니다.