"비수기에 객실 네 개 욕실을 새로 했는데, 올해 경비로 다 넣으면 되지요?"
건물의 가치를 높이거나 내용연수를 늘리는 공사는 자본적 지출이라 건물 가액에 더해 여러 해에 나눠 감가상각합니다. 반면 원래 상태를 유지하는 수선은 그해 비용입니다. 다만 소득세법 시행령은 개별 자산별 수선비가 600만원 미만이거나 직전 장부가액의 5퍼센트에 못 미치는 경우, 그리고 3년 미만 주기로 하는 수선인 경우에는 자본적 지출로 보지 않고 비용으로 처리하는 것을 허용합니다.
공사비가 자산이 되는 기준
자본적 지출은 감가상각자산의 내용연수를 연장시키거나 가치를 현실적으로 증가시키기 위해 지출한 수선비입니다(소득세법 시행령 제67조 제2항). 같은 항은 본래의 용도를 바꾸기 위한 개조, 엘리베이터나 냉난방장치의 설치, 피난시설 설치, 재해 등으로 멸실·훼손되어 본래 용도로의 이용가치가 없어진 자산의 복구, 그 밖의 개량·확장·증설을 자본적 지출의 예로 듭니다.
자본적 지출을 그해 필요경비로 처리하면 감가상각한 것으로 보아 상각범위액을 계산하고(같은 조 제1항), 이를 넘는 부분은 그해 필요경비로 인정되지 않아 다음 해 이후로 넘어갑니다.
비용으로 처리할 수 있는 수선비 세 가지
같은 조 제3항은 각 과세기간에 지출한 수선비가 다음 중 하나에 해당하고 사업자가 이를 필요경비로 계상했다면 자본적 지출에 포함하지 않는다고 정합니다.
1. 개별 자산별로 수선비로 지출한 금액이 600만원 미만인 경우 2. 개별 자산별 수선비가 직전 과세기간 종료일 현재 재무상태표상 자산가액(취득가액에서 감가상각누계액을 뺀 금액)의 5퍼센트에 미달하는 경우 3. 3년 미만의 주기적인 수선을 위한 비용인 경우
기준이 '개별 자산별'이어서, 펜션 건물 한 동이 하나의 자산이라면 그 건물에 들인 한 해 수선비를 합쳐 600만원 기준을 적용합니다. 객실 네 개의 욕실 공사를 각각 나눠 계약해도 같은 건물이면 합산됩니다.
욕실 개조 1,800만원의 판단
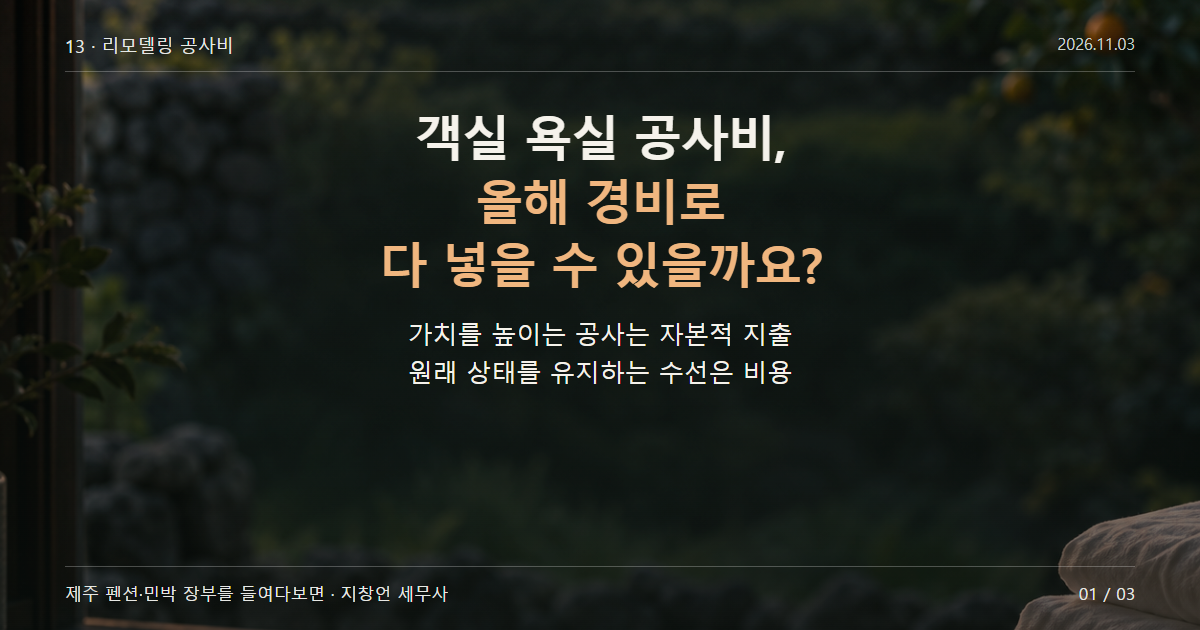
펜션 건물의 직전 연도 말 장부가액이 3억원이고, 올해 아래 두 가지 공사를 한 가상의 사례입니다.
| 공사 | 금액 | 판단 |
|---|---|---|
| 객실 도배·장판 교체(2년마다 반복) | 400만원 | 3년 미만 주기적 수선, 비용 |
| 객실 4개 욕실 전면 개조 | 1,800만원 | 가치 증가, 자본적 지출 |
욕실 개조 1,800만원은 600만원 이상이고, 장부가액 3억원의 5퍼센트인 1,500만원도 넘어서, 제3항의 특례를 적용할 수 없고 자본적 지출로 건물 가액에 더해집니다. 다른 수선비 없이 욕실 공사만 1,400만원이었다면, 600만원 이상이어도 장부가액의 5퍼센트인 1,500만원에 미달해 제3항 제2호에 따라 필요경비로 계상할 수 있습니다. 도배·장판은 3년 미만 주기라 금액과 관계없이 비용입니다.
부가가치세와 양도소득세에서의 처리
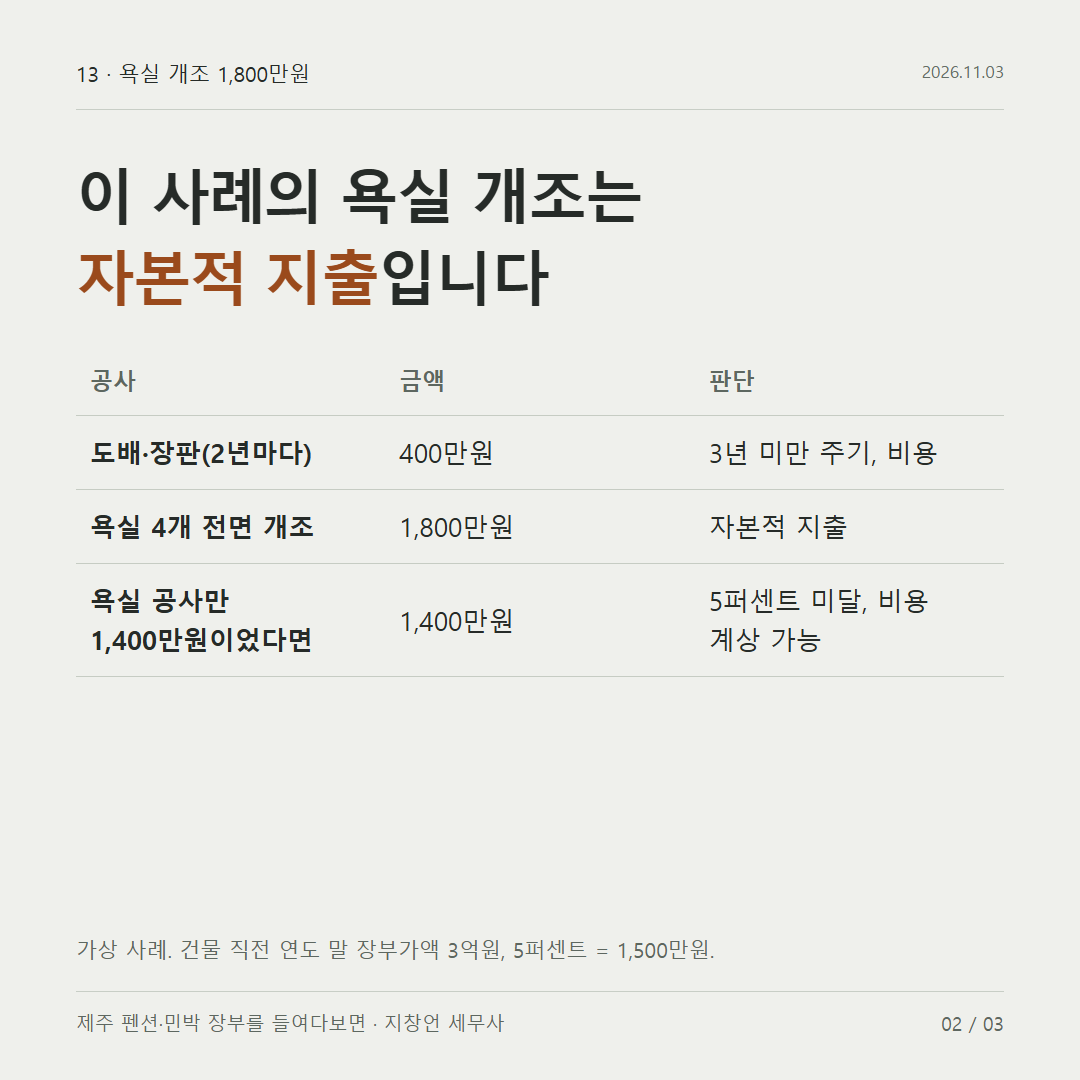
부가가치세 매입세액은 자본적 지출이든 수선비든 숙박업에 사용했고 공사 세금계산서를 받았다면 공제됩니다. 주인이 거주하는 공간의 공사라면 사업과 관련 없는 지출로 매입세액이 공제되지 않습니다.
양도할 때는 시행령 제67조 제2항을 준용해 계산한 자본적 지출액이 양도소득세 필요경비가 됩니다(시행령 제163조 제3항 제1호). 보유 기간에 사업소득을 계산하면서 감가상각비로 필요경비에 산입했거나 산입할 금액은 취득가액에서 빼고 양도차익을 계산합니다(소득세법 제97조 제3항).
다음 편에서는 침구, 가전, 가구 같은 비품을 산 해에 한꺼번에 비용으로 처리할 수 있는지 정리합니다.