"바비큐 그릴 이용료 3만원은 현장에서 따로 받는데, 숙박 매출과 같이 신고하나요?"
숙박에 통상 딸려 제공되는 것은 숙박용역에 포함되고, 독립된 용역으로 따로 값을 받는 것은 별도의 공급으로 봅니다. 바비큐 이용료나 체험비처럼 별도 요금을 받는 것도 부가가치세가 과세되는 매출이므로 숙박 매출과 함께 신고합니다. 다만 직접 재배한 감귤처럼 가공하지 않은 농산물을 팔면 부가가치세가 면제되고, 소득세에서도 숙박 소득과 다른 항목으로 나뉩니다.
숙박용역에 포함되는 부수 공급
부가가치세법 제14조 제1항은 주된 재화나 용역의 공급에 부수되어 공급되는 것을 주된 공급에 포함된 것으로 보는데, 대가가 주된 공급의 대가에 통상적으로 포함되거나 거래 관행상 통상 부수하여 공급되는 것이 여기에 해당합니다. 객실에 비치된 생수·어메니티, 숙박요금에 포함된 주차는 숙박용역의 일부입니다.
농어촌정비법 제86조의2 제4호는 "농어촌민박사업자는 투숙객을 대상으로 조식을 제공할 수 있으며, 그 비용을 민박요금에 포함하여야 한다"고 규정하므로, 농어촌민박의 조식은 별도 매출이 아니라 민박요금 안에 들어 있는 숙박용역의 일부입니다.
따로 받는 요금의 처리
별도 요금을 받는 항목도 거래 관행상 숙박에 통상 부수되는지에 따라 공급을 구분합니다(제14조 제1항 제2호). 바비큐 그릴·숯 이용료, 체험 프로그램 참가비처럼 독립된 용역으로 제공하면 별도의 공급이고 숙박용역과 마찬가지로 과세됩니다. 공급시기는 원칙적으로 용역을 제공한 때이고, 대가를 먼저 받고 그 금액에 대해 영수증 등을 발급하면 발급일입니다(제16조 제1항, 제17조 제1항).
현장에서 현금이나 계좌로 받으면 현금영수증 기준도 적용됩니다. 숙박업은 현금영수증 의무발행업종이므로 건당 10만원 이상을 현금으로 받으면 현금영수증을 발급해야 합니다(10편). 숙박과 독립된 3만원짜리 바비큐 거래라면 10만원 기준에 미달하지만, 한 건의 숙박거래에 포함된 요금이라면 숙박비를 합한 총거래금액으로 판단합니다. 어느 경우든 매출 신고 대상입니다.
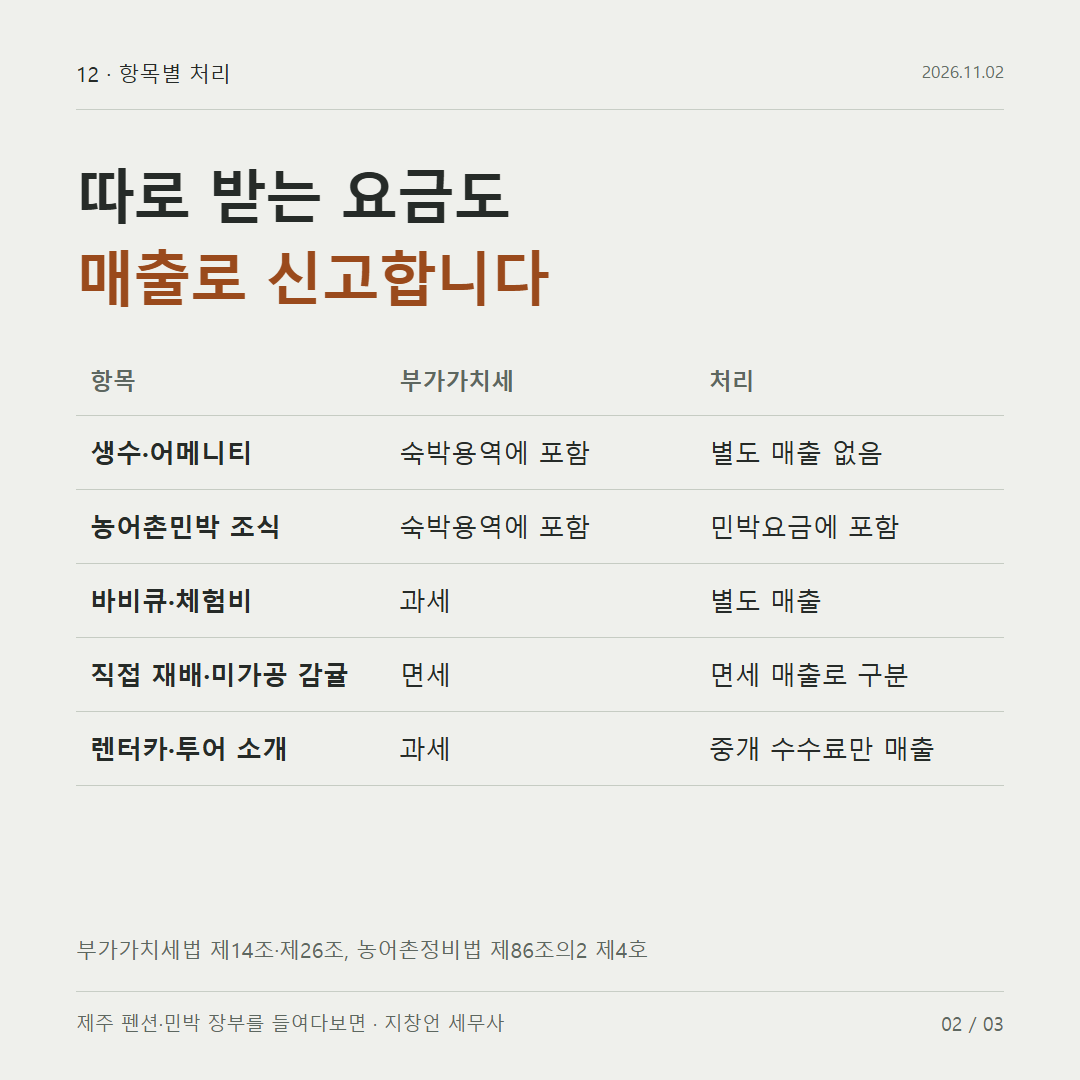
| 항목 | 부가가치세 | 처리 |
|---|---|---|
| 객실 비치 생수·어메니티 | 숙박용역에 포함 | 별도 매출 없음 |
| 농어촌민박 조식 | 숙박용역에 포함 | 민박요금에 포함(농어촌정비법 제86조의2 제4호) |
| 바비큐 이용료·체험비(별도 요금) | 과세 | 별도 매출로 신고 |
| 직접 재배한 감귤 판매 | 면세(가공하지 않은 농산물) | 면세 매출로 구분 |
| 렌터카·투어 예약 중개 수수료 | 과세 | 중개 수수료만 매출 |
직접 기른 감귤을 손님에게 팔면
가공되지 않은 농산물의 공급은 부가가치세가 면제됩니다(부가가치세법 제26조 제1항 제1호). 민박 주인이 직접 재배한 감귤을 투숙객에게 판매하면 숙박 매출과 별개의 면세 매출입니다. 감귤을 잼이나 주스로 가공해 팔면 면세 범위를 벗어날 수 있습니다.
소득세에서도 항목이 나뉘어, 감귤 재배는 작물재배업으로서 소득세법 제12조 제2호 바목과 시행령이 정한 범위에서 비과세됩니다. 같은 사람이 운영하는 농어촌민박 소득은 3편에서 본 농어가부업소득으로, 음식물판매 등 다른 농어가부업소득과 합산해 연 3천만원까지 비과세되는지를 따로 계산합니다.
과세 매출과 면세 매출이 함께 생기면 부가가치세 신고서에 면세 수입금액을 구분해 적습니다. 공통으로 쓰는 매입이 있으면 그 매입세액 중 면세공급가액 비율에 해당하는 금액은 공제되지 않습니다(부가가치세법 제40조, 시행령 제81조 제1항).
다른 업체의 상품을 연결해 주는 경우
숙박업소가 직접 차량을 빌려주거나 투어를 운영하지 않고 손님을 소개해 업체에서 수수료를 받으면, 매출은 손님이 낸 렌터카·투어 요금 전체가 아니라 받은 중개 수수료입니다. 반대로 숙박업소가 투어를 직접 기획해 운영하고 요금을 받는다면 그 요금 전체가 매출입니다.
다음 편에서는 객실 리모델링 공사비를 한 해 비용으로 처리할 수 있는지, 건물 가액에 더해 감가상각해야 하는지 정리합니다.