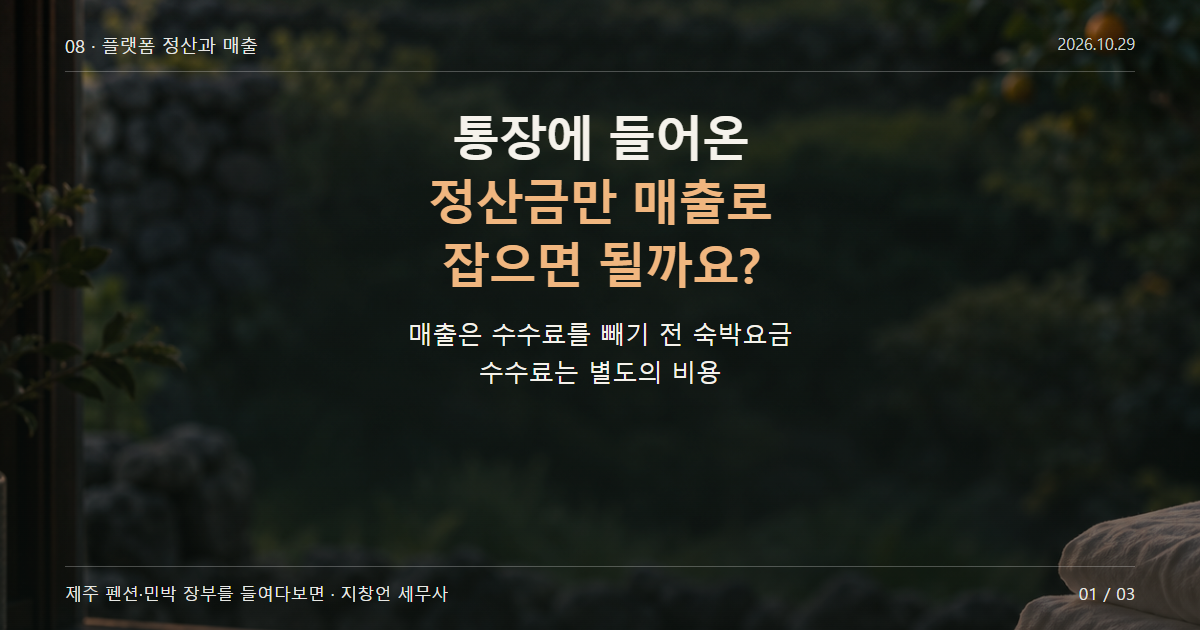
"통장에 들어온 정산금만 매출로 잡으면 되는 것 아닌가요?"
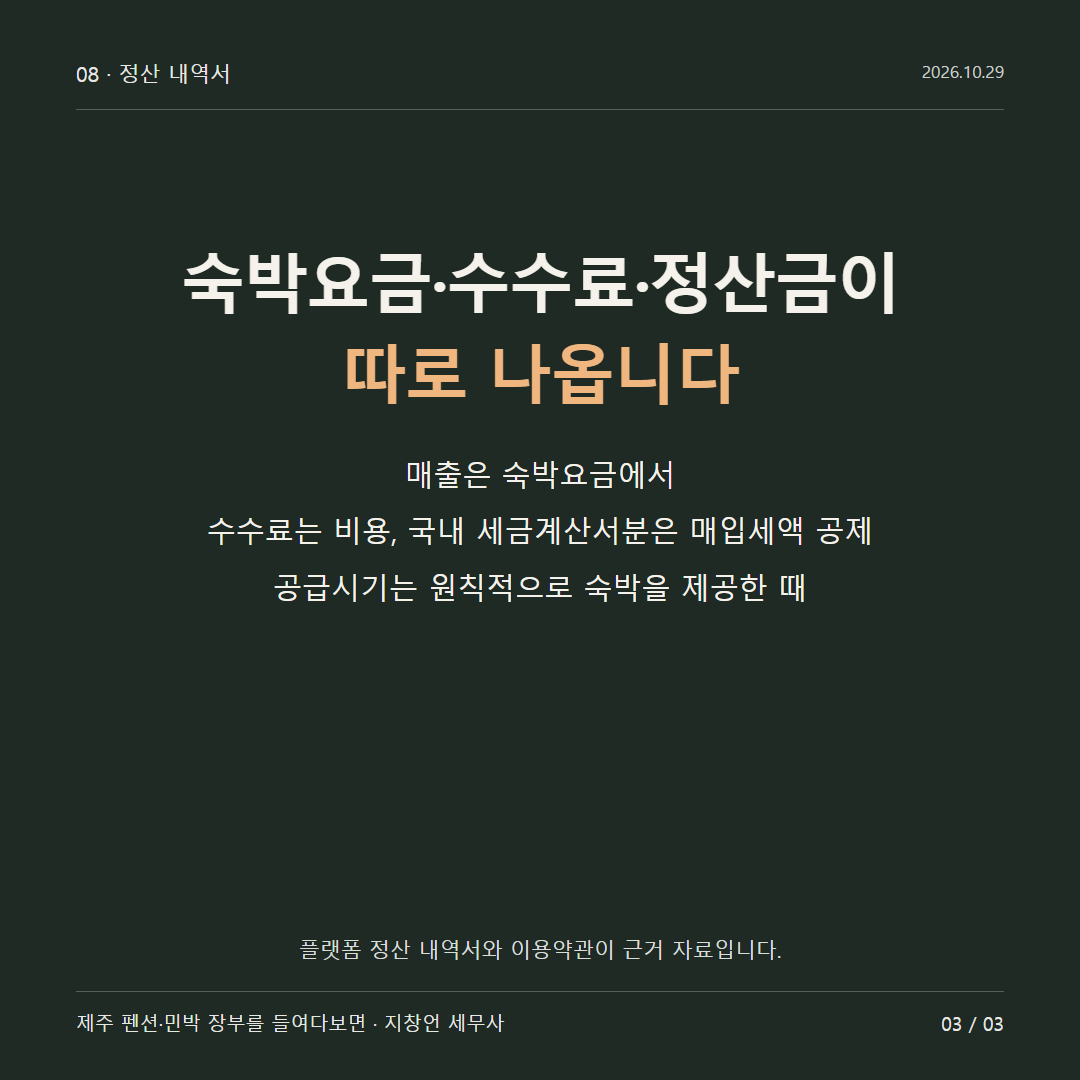
숙박 예약을 플랫폼으로 받으면 통장에는 숙박요금에서 중개수수료를 뺀 정산금이 들어옵니다. 일반과세자는 플랫폼 수수료를 빼기 전의 숙박대가에서 부가가치세를 제외한 공급가액을 과세표준으로 신고합니다. 플랫폼 수수료는 매출에서 빼는 금액이 아니라 별도의 비용입니다. 정산금만 매출로 신고하면 수수료에 해당하는 매출이 누락되고, 수수료 비용과 매입세액을 따로 신고하지 않았다면 그 항목도 함께 누락됩니다.
과세표준에 들어가는 금액
부가가치세법 제29조 제3항은 "대금, 요금, 수수료, 그 밖에 어떤 명목이든 상관없이 재화 또는 용역을 공급받는 자로부터 받는 금전적 가치 있는 모든 것"을 공급가액에 포함한다고 정합니다. 숙박용역을 공급받는 사람은 손님이므로, 공급대가는 손님에게 판매한 숙박요금을 기준으로 정해집니다.
같은 조 제5항이 공급가액에 포함하지 않는 금액으로 열거하는 것은 공급조건에 따라 통상의 대가에서 직접 깎아 주는 에누리액, 약정기일 전 결제에 따른 할인액 등이고, 플랫폼에 지급하는 중개수수료는 이 목록에 없습니다.
숙박요금 330만원과 수수료 33만원의 정산
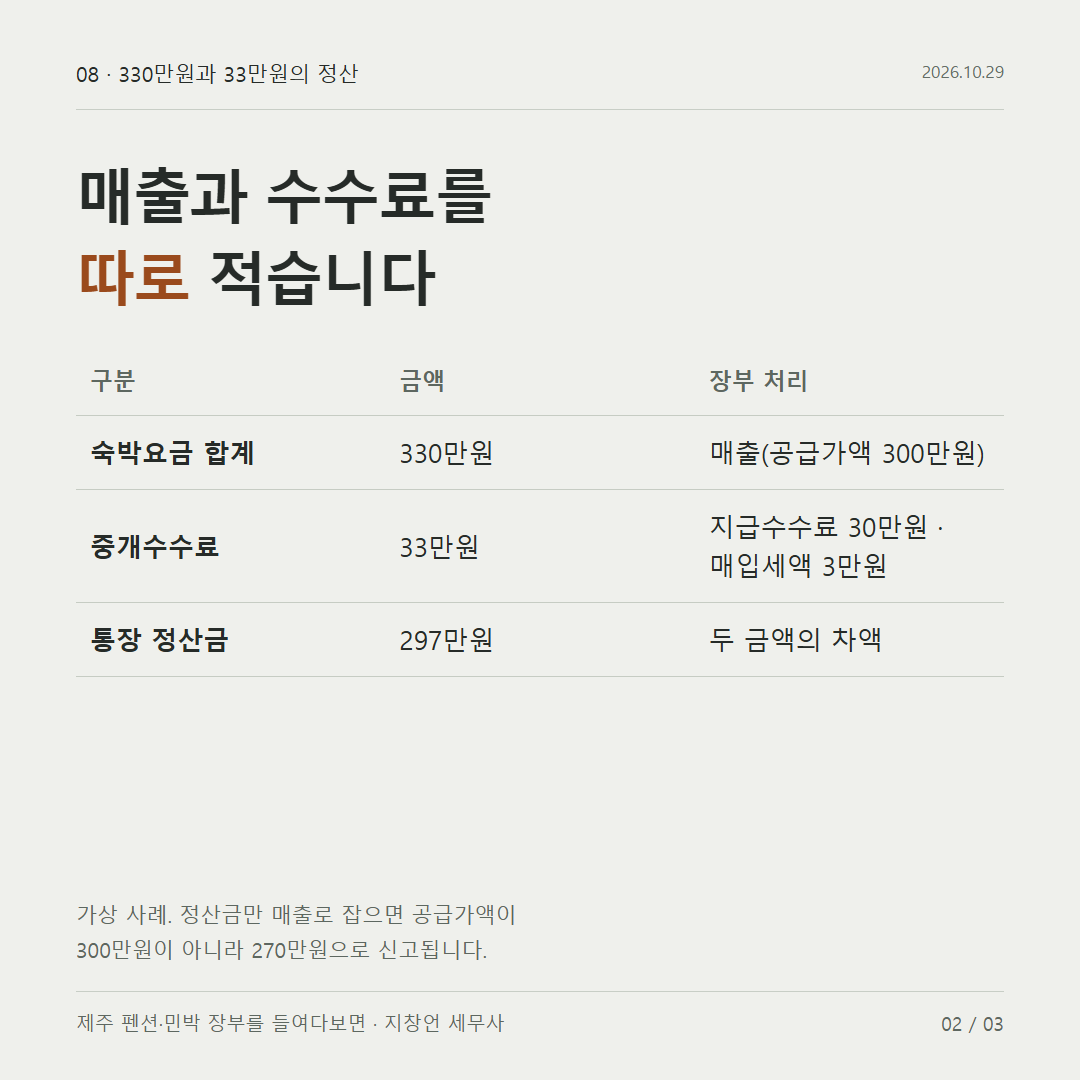
일반과세자가 한 달 동안 숙박앱으로 받은 예약의 숙박요금 합계가 330만원이고 앱의 중개수수료가 부가가치세 포함 33만원이어서, 통장에 297만원이 정산된 가상 사례입니다.
| 구분 | 금액 | 장부 처리 |
|---|---|---|
| 숙박요금 합계(공급대가) | 330만원 | 매출, 공급가액 300만원·부가가치세 30만원 |
| 중개수수료(부가가치세 포함) | 33만원 | 지급수수료 30만원, 매입세액 3만원 |
| 통장 정산금 | 297만원 | 두 금액의 차액 |
정산금 297만원만 매출로 잡으면 공급가액이 300만원이 아니라 270만원으로 신고되어 매출 30만원이 빠집니다. 수수료 비용 30만원과 매입세액 3만원까지 함께 장부에서 빠뜨렸다면, 이 사례에서는 소득금액(270만원)과 부가가치세 납부세액(27만원)이 정상 신고와 같게 나옵니다. 그래도 과세표준과 매출세액·매입세액은 각각 실제와 다르게 신고된 것입니다. 반대로 플랫폼이 발급한 세금계산서로 수수료 비용과 매입세액은 제대로 넣고 매출만 정산금으로 잡았다면, 부가가치세 납부세액은 24만원으로 3만원, 소득금액은 240만원으로 30만원 적게 신고됩니다. 매출은 정산 내역서의 숙박요금에서, 수수료는 정산 내역서와 플랫폼의 세금계산서를 대조해 각각 적습니다.
플랫폼 할인쿠폰은 누구의 매출을 줄이는가
손님이 숙박앱 쿠폰을 써서 결제 금액이 줄어든 경우가 있습니다. 대법원은 숙박예약 플랫폼이 이용객 쿠폰·포인트 할인액을 숙박업소에서 받을 수수료에서 공제한 사건에서, 그 할인액을 정산기간의 총수수료를 한도로 플랫폼의 수수료 공급가액에서 빼야 할 에누리로 보고, 건별 수수료를 초과한 할인액을 장려금으로 본 원심을 파기환송했습니다(대법원 2025. 9. 11. 선고 2023두34644). 이 사건 플랫폼은 매월 말 숙박업소에 1개월분 중개수수료 세금계산서를 발행했습니다.
이 사건의 계약에서는 정산기간의 총판매대금을 기준으로 수수료를 계산한 뒤 쿠폰 할인액을 수수료에서 공제했기 때문에, 손님이 쿠폰으로 덜 낸 금액을 플랫폼이 수수료를 덜 받는 방식으로 부담했습니다. 판결은 플랫폼의 공급가액을 다룬 것이어서 숙박업소의 매출을 직접 판단하지는 않았습니다. 숙박업소가 할인을 부담하기로 약정한 쿠폰이라면, 숙박요금을 직접 깎아 준 것으로 볼 수 있는지에 따라 제29조 제5항 제1호의 에누리에 해당할 수 있습니다. 쿠폰을 누가 부담하는지는 이용약관과 실제 정산 내역을 함께 대조해야 확인됩니다.
언제의 매출로 신고하는가
부가가치세법 제16조 제1항은 용역의 공급시기를 "역무의 제공이 완료되는 때" 등으로 정합니다. 예약은 7월에 받고 숙박은 8월에 했다면 원칙적으로 8월의 매출입니다.
제17조는 공급시기가 되기 전에 증빙을 발급한 경우의 특례를 여러 항으로 정하는데, 예약금과 관련된 것은 제1항입니다. 공급시기가 되기 전에 대가의 전부 또는 일부를 받고 그 받은 대가에 대해 세금계산서나 영수증을 발급하면, 그 발급금액의 공급시기는 발급한 때가 되고(제17조 제1항), 나머지 대가에는 원칙적인 공급시기를 적용합니다. 7월과 8월은 같은 과세기간이라 이 구분이 신고 기간을 바꾸지 않지만, 6월에 예약금을 받고 7월에 숙박했다면 그 매출을 제1기와 제2기 중 어디에 신고하는지가 이 구분으로 정해집니다.
| 상황 | 공급시기 |
|---|---|
| 예약금만 받고 증빙을 발급하지 않음 | 숙박을 제공한 때(제16조 제1항) |
| 예약금을 받으면서 그 금액에 세금계산서·영수증을 먼저 발급 | 발급금액은 발급한 때(제17조 제1항), 잔금은 숙박을 제공한 때 |
다음 편에서는 에어비앤비 같은 해외 플랫폼에 내는 수수료가 부가가치세 대리납부 대상인지, 매입세액 공제가 가능한지를 정리합니다.