"국내 숙박앱은 수수료 세금계산서가 오는데, 해외 플랫폼은 아무것도 오지 않습니다."
국외 사업자에게서 용역을 공급받으면 받는 쪽이 부가가치세를 대신 납부하는 대리납부 제도가 있습니다. 숙박사업자가 그 수수료 용역을 과세사업인 숙박업에 쓰면 원칙적으로 대리납부 대상에서 제외되지만, 같은 조문은 매입세액이 공제되지 않는 용역을 다시 대리납부 대상에 넣고 있습니다. 사업자등록을 한 숙박사업자에게 공급하는 중개용역은 국외 플랫폼의 간편사업자등록 대상에서도 빠집니다. 원칙대로라면 해외 플랫폼 수수료는 부가가치세 없이 지급한 비용이 되고, 공제할 매입세액도 생기지 않습니다.
대리납부 의무에서 빠지는 과세사업
대리납부는 국내에 사업장이 없는 국외사업자(국내사업장이 있어도 그 사업장과 관련 없이 공급하는 일정한 경우를 포함)로부터 국내에서 용역을 공급받은 사람이 대가를 지급할 때 부가가치세를 징수해 대신 납부하는 제도입니다(부가가치세법 제52조 제1항).
같은 항은 대리납부 의무자에서 "공급받은 그 용역등을 과세사업에 제공하는 경우"를 제외합니다. 숙박업은 부가가치세 과세사업이므로, 숙박 예약을 중개받으려고 지급한 수수료는 과세사업에 제공한 용역입니다. 다만 같은 괄호 안에서 제39조에 따라 매입세액이 공제되지 않는 용역을 공급받는 경우는 다시 대리납부 대상에 포함됩니다. 제39조 제1항은 세금계산서를 발급받지 않은 경우(제2호)도 공제하지 않는 매입세액으로 들고 있어, 세금계산서가 오지 않는 해외 플랫폼 수수료가 이 단서에 걸리는지가 문제될 수 있습니다. 국내 호스트가 해외 숙박 플랫폼에 지급한 수수료의 대리납부 여부를 직접 판단한 예규나 판례는 확인하지 못했습니다(국세법령정보시스템 등 검색, 2026. 10. 13. 기준).
해외 플랫폼 수수료의 부가가치세 처리
국외사업자가 정보통신망으로 중개용역 등 전자적 용역을 국내에 제공하면 간편사업자등록을 하고 부가가치세를 신고·납부해야 하지만(부가가치세법 제53조의2 제1항 제4호), 같은 항 괄호는 사업자등록을 한 자(등록사업자)의 과세사업 또는 면세사업에 대하여 용역을 공급하는 경우를 제외합니다.
사업자등록을 한 숙박사업자가 해외 플랫폼에서 받는 중개용역은 이 제외 대상이어서, 국외 플랫폼이 간편사업자등록으로 부가가치세를 신고·납부하는 대상이 아닙니다. 대리납부도 과세사업에 제공한 용역이라 원칙적으로 적용되지 않으므로, 앞의 단서가 적용되지 않는 한 이 수수료에는 부가가치세가 부과되지 않습니다.
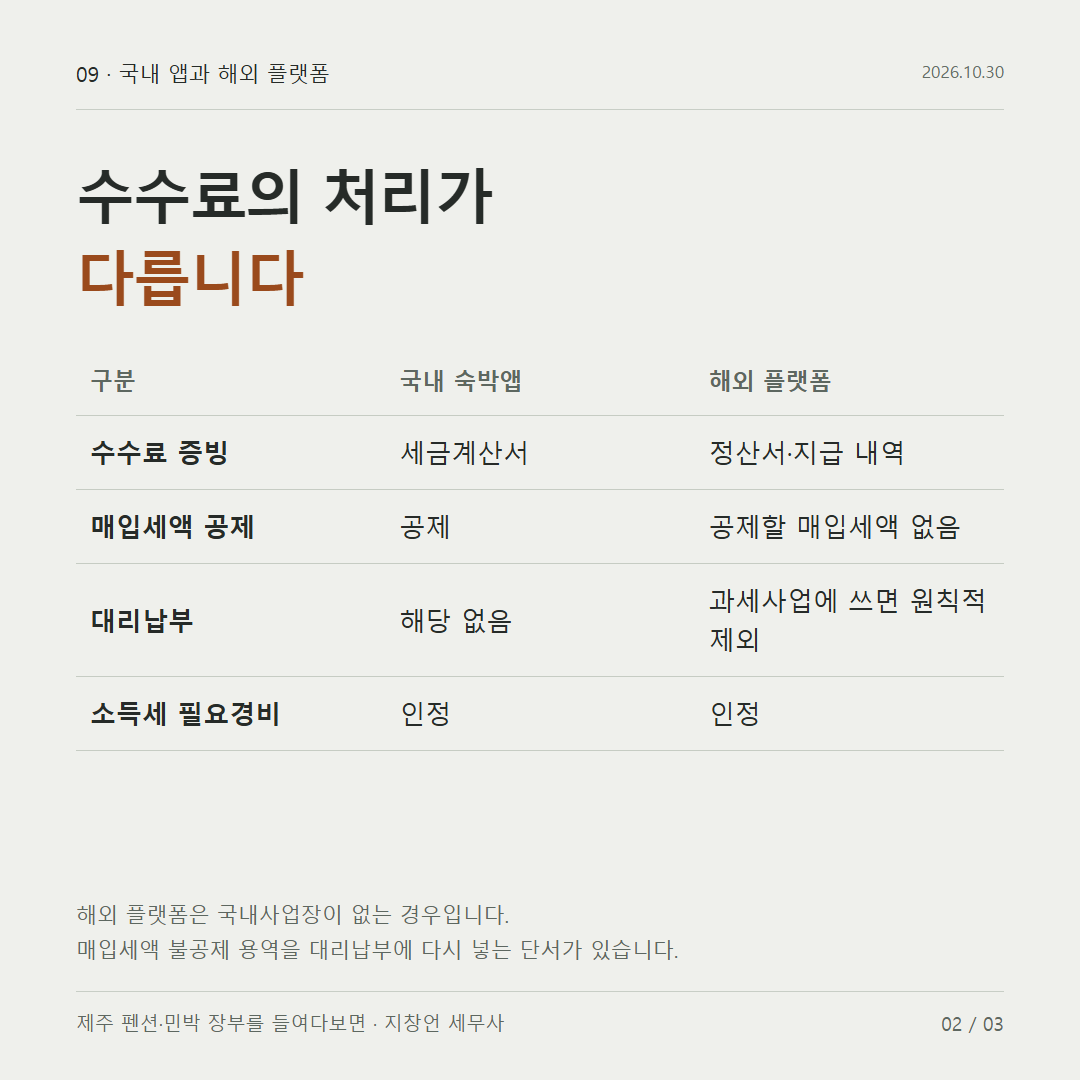
| 구분 | 국내 숙박앱 | 해외 플랫폼(국내사업장 없음) |
|---|---|---|
| 수수료 증빙 | 세금계산서 | 대금 지급 내역, 플랫폼 정산서 |
| 매입세액 공제 | 공제 | 공제할 매입세액 없음 |
| 대리납부 | 해당 없음 | 과세사업에 제공하면 원칙적으로 제외(매입세액 불공제 용역은 포함) |
| 소득세 필요경비 | 인정 | 인정 |
사업자등록을 하지 않은 호스트라면
4편에서 본 것처럼 통신판매중개자를 통한 장소 대여의 연간 수입금액이 500만원 이하로서 기타소득 규정을 적용하는 호스트는 사업자등록이 없을 수 있고, 사업자등록이 없는 호스트는 제53조의2 제1항 괄호의 '등록사업자'가 아닙니다. 시행령 제96조의2 제2항은 재화나 용역의 대가에 중개 대가가 포함되어 공급자가 부가가치세를 신고·납부하는 경우를 중개용역에서 제외하는데, 이 경우가 아니라면 국외 플랫폼이 그 호스트에게 제공하는 중개용역은 간편사업자등록 대상인 전자적 용역에 들어갈 수 있습니다. 정산서의 수수료 항목에 부가가치세액이 별도로 표시돼 있다면 그 금액으로 부과 여부를 확인할 수 있습니다.
소득세에서는 비용으로 인정되는가
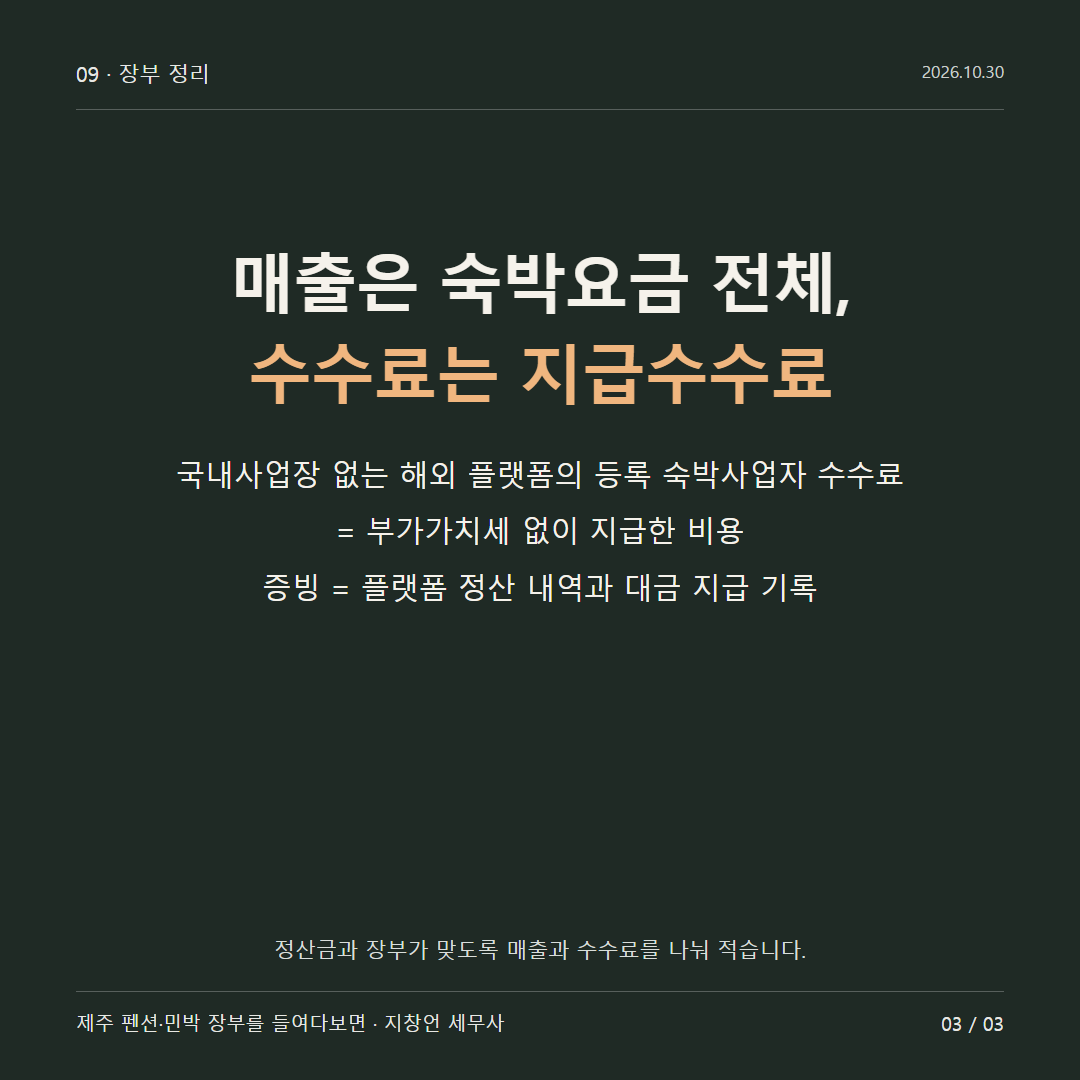
인정됩니다. 해외 플랫폼 수수료는 숙박 매출을 얻기 위해 지출한 비용이고, 증빙은 세금계산서 대신 플랫폼의 정산 내역과 대금 지급 기록이 됩니다. 8편에서 본 것처럼 매출은 숙박요금 전체로, 수수료는 지급수수료로 나눠 적어야 정산금과 장부가 맞습니다.
다음 편에서는 숙박비를 현금이나 계좌이체로 받았을 때 현금영수증 의무발행 대상인지와, 발급하지 않았을 때의 가산세를 정리합니다.