"개업하면서 침대 열 개, TV, 냉장고까지 2천만원어치를 샀는데, 올해 비용으로 다 넣어도 되나요?"
가구, 전기기구, 가정용 기구 및 비품은 사업에 사용한 해에 필요경비로 계상하면 금액과 관계없이 그해 비용으로 인정됩니다. 소득세법 시행령 제67조 제7항이 정한 특례입니다. 반면 이 목록에 없는 감가상각자산은 거래단위별 취득가액 100만원 이하일 때만 즉시 비용 처리가 가능하고, 사업을 시작하거나 확장하면서 산 자산에는 이 100만원 기준도 적용되지 않습니다.
사업에 사용한 해에 전부 비용으로 넣는 두 경로
감가상각자산은 원칙적으로 취득가액을 내용연수에 걸쳐 나눠 비용으로 처리합니다. 즉시상각은 일정한 자산에 대해 사업에 사용한 해에 취득가액 전부를 필요경비로 넣는 것을 허용하는 예외로, 소득세법 시행령 제67조 제4항과 제7항이 두 가지 경로를 정합니다.
100만원 이하 자산의 즉시상각과 그 예외
제67조 제4항은 취득가액이 거래단위별로 100만원 이하인 감가상각자산을 사업에 제공한 날이 속하는 과세기간의 필요경비에 산입하도록 정합니다. 거래단위는 취득한 자산을 그 취득자가 독립적으로 사업에 직접 사용할 수 있는 것을 말합니다(제5항).
같은 항 단서는 고유업무의 성질상 대량으로 보유하는 자산과 사업의 개시 또는 확장을 위하여 취득한 자산을 제외하므로, 개업 준비로 한꺼번에 산 자산은 개당 100만원 이하여도 제4항의 즉시상각을 적용받지 못합니다.
가구·가전·비품은 금액과 관계없이 가능합니다
제67조 제7항은 "제4항에도 불구하고" 다음 재산은 사업에 사용한 날이 속하는 과세기간에 필요경비로 계상한 것에 한정하여 필요경비에 산입한다고 정합니다. 숙박업과 관련된 항목은 제2호의 "공구, 가구, 전기기구, 가스기기, 가정용 기구 및 비품, 시계, 시험기기, 측정기기 및 간판"과 제4호의 "전화기(휴대용 전화기를 포함한다) 및 개인용 컴퓨터(그 주변기기를 포함한다)"입니다.
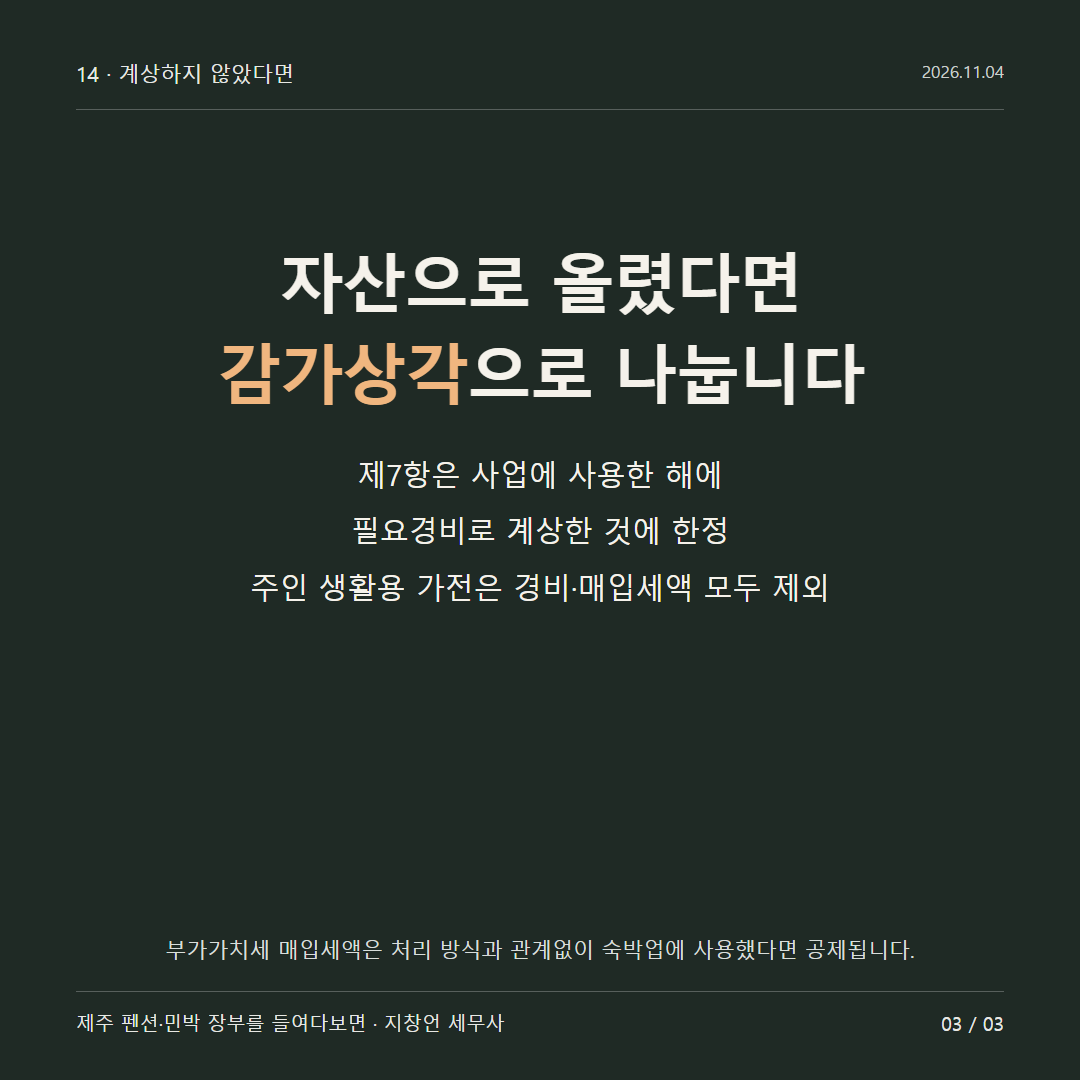
이 특례에는 100만원 한도나 사업 개시 때 산 자산의 제외 문구가 없어서, 개업하면서 산 침대·TV·냉장고도 사업에 사용한 해에 장부에 비용으로 계상하면 그해 필요경비가 됩니다. 독립된 전기기구로 산 에어컨도 같습니다. 반대로 계상하지 않고 자산으로 올렸다면 감가상각으로 나눠 처리합니다.
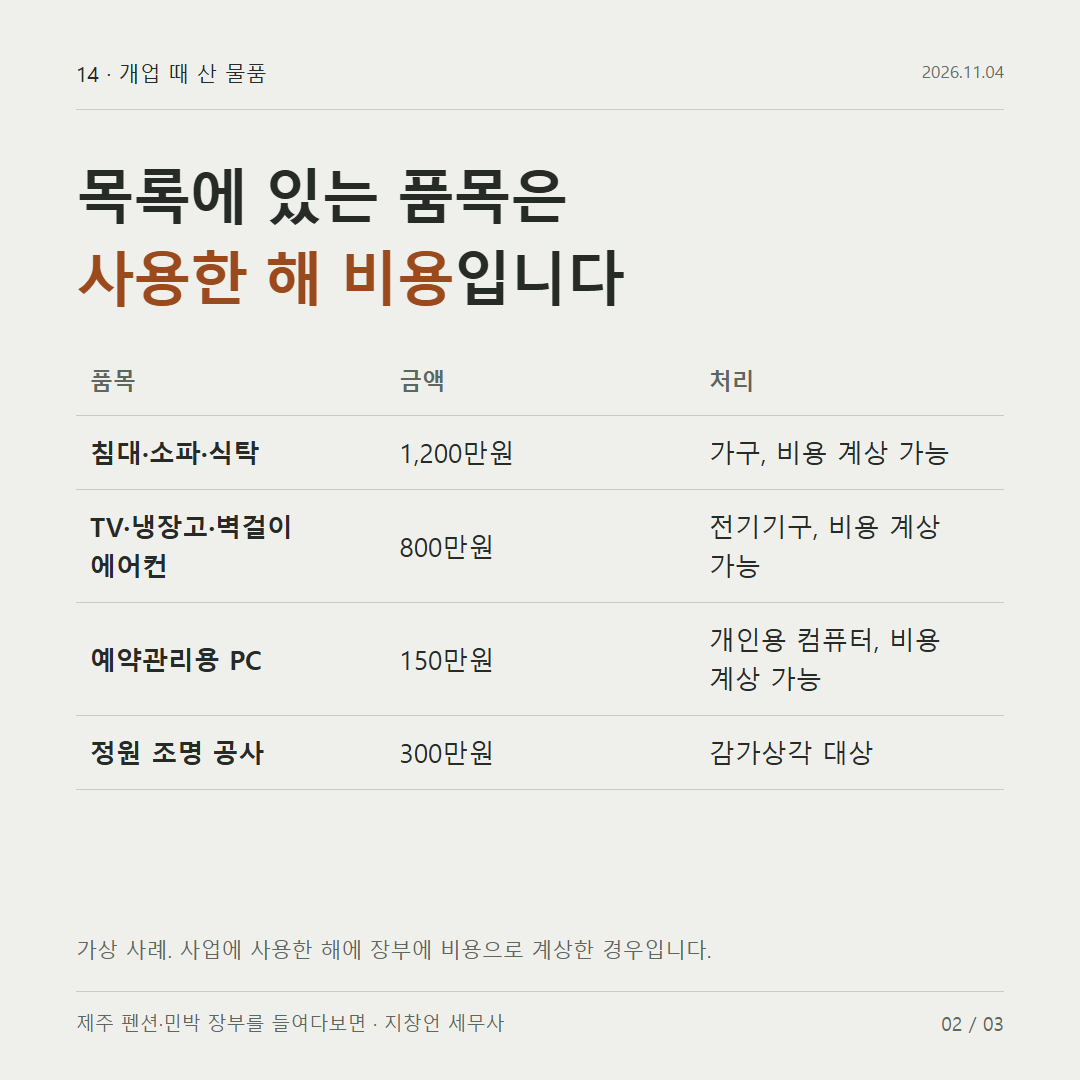
펜션을 개업하면서 아래와 같이 샀다고 가정합니다.
| 품목 | 금액 | 처리 |
|---|---|---|
| 침대·소파·식탁 | 1,200만원 | 가구, 제67조 제7항 제2호, 사용한 해 비용 계상 가능 |
| TV·냉장고·벽걸이 에어컨 | 800만원 | 전기기구, 같은 호, 사용한 해 비용 계상 가능 |
| 객실 예약관리용 PC | 150만원 | 개인용 컴퓨터, 제4호, 사용한 해 비용 계상 가능 |
| 정원 조명 공사 | 300만원 | 건물·구축물 부속 공사, 감가상각 대상 |
건물 부속설비로 설치하는 냉난방장치는 비품이 아니라 건물 공사이며, 13편의 자본적 지출 여부로 판단합니다.
침구와 수건은 감가상각자산인가
침구와 수건은 자주 교체하는 소모품 성격이 강해 소모품비로 처리할 수 있습니다. 감가상각자산으로 보더라도 이불·베개 같은 침구가 가정용 기구 및 비품에 해당하면, 사용한 해에 필요경비로 계상해 제7항의 특례로 비용 처리할 수 있습니다. 어느 쪽이든 구매 영수증과 카드 내역이 증빙이 됩니다.
부가가치세 매입세액은 처리 방식과 관계없이 숙박업에 사용했다면 공제됩니다. 주인의 생활용으로 산 가전은 사업과 관련 없는 매입으로 소득세 필요경비와 부가가치세 매입세액 모두에서 빠집니다.
다음 편에서는 객실 청소 인력을 근무 관계에 따라 어떤 소득으로 신고하는지와 원천징수, 가족에게 지급하는 인건비를 정리합니다.