"한 건물에 우리 가족이 살고 방 세 개는 민박으로 쓰는데, 전기요금 고지서는 하나입니다."
농어촌민박은 주인이 거주하는 주택에서만 할 수 있어서 이런 구조가 흔합니다. 가사와 관련해 지출한 것이 확인되는 경비는 사업소득의 필요경비에서 빠지므로(소득세법 시행령 제61조 제1항 제1호), 주거와 영업에 함께 쓰는 비용은 사업에 쓴 부분만 필요경비가 됩니다. 대출이자는 사업용 자산보다 부채가 많은 구간의 이자도 빠집니다.
필요경비에서 빠지는 가사 경비
소득세법 제33조 제1항 제5호는 "대통령령으로 정하는 가사(家事)의 경비와 이에 관련되는 경비"를 필요경비에 넣지 않는다고 정하고, 시행령 제61조 제1항이 그 범위를 두 가지로 정합니다.
1. 사업자가 가사와 관련하여 지출하였음이 확인되는 경비 2. 사업용 자산의 합계액이 부채의 합계액에 미달하는 경우, 그 미달 금액에 상당하는 부채의 지급이자
함께 쓰는 공과금은 사업 사용분만
전기·수도·가스·인터넷처럼 계량기가 하나인 비용은 주거 사용분이 섞여 있어, 가사 부분은 제61조 제1항 제1호의 가사 관련 경비로 빠지고 사업에 쓴 부분만 필요경비가 됩니다.
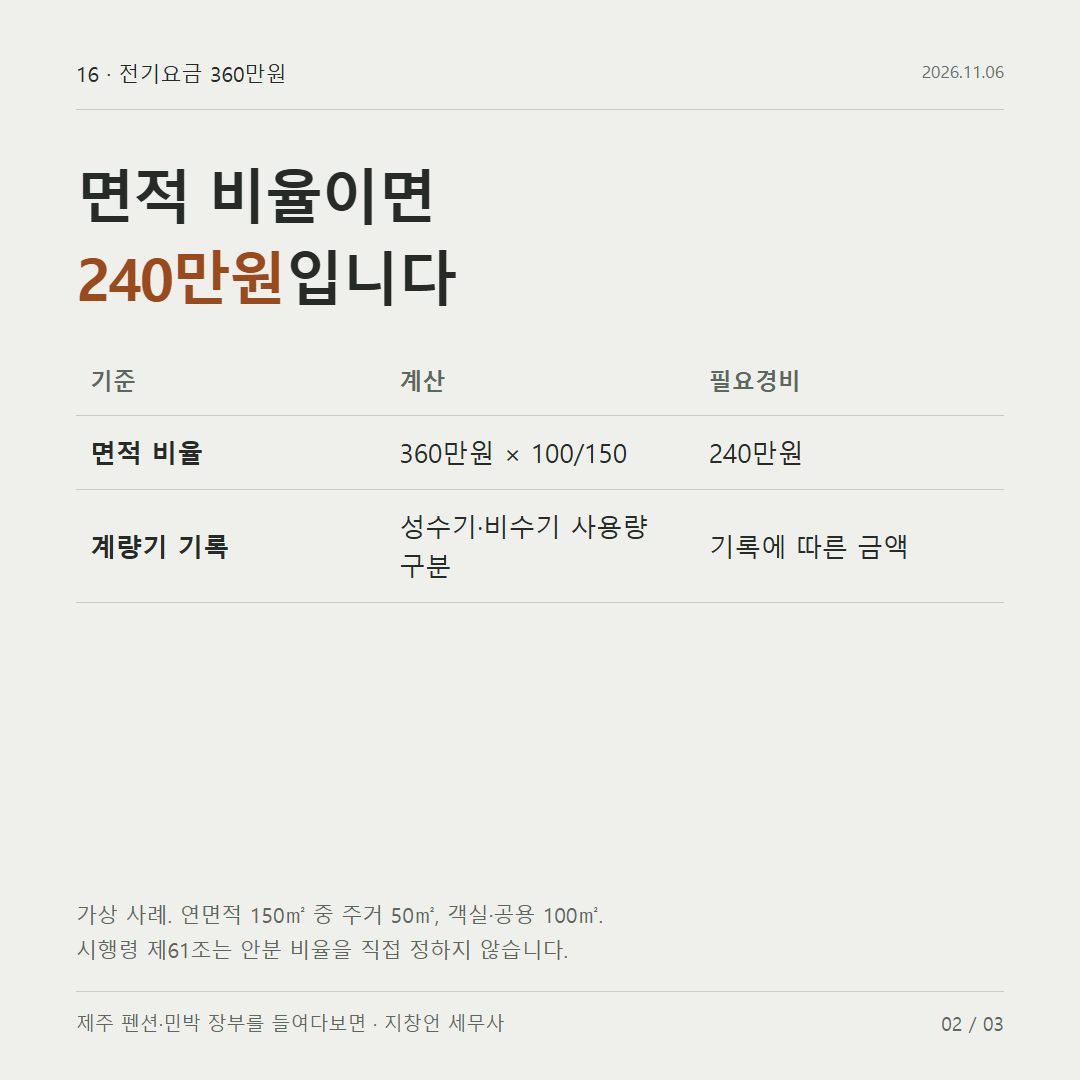
연면적 150㎡ 주택 중 주인 가족이 50㎡에 살고 민박 객실·공용 공간으로 100㎡를 쓰며, 한 해 전기요금이 부가가치세를 뺀 금액으로 360만원인 경우를 가정합니다.
| 기준 | 계산 | 필요경비 |
|---|---|---|
| 면적 비율 | 360만원 × 100/150 | 240만원 |
| 객실 가동률 반영 | 성수기·비수기 사용량 차이를 계량기 기록으로 구분 | 기록에 따른 금액 |
시행령 제61조는 안분 비율을 직접 정하지 않고, 가사와 관련해 지출한 것이 확인되는 부분을 빼도록 할 뿐입니다. 면적 비율은 단순하지만 비수기에 객실이 비어도 같은 비율이 적용됩니다. 객실별 계량기나 월별 사용량 기록이 있으면 실제 사용에 더 가까운 금액이 계산됩니다.
대출이자는 두 단계로 나눕니다
첫째는 대출로 산 자산의 용도입니다. 민박 건물을 사면서 받은 대출이라도 그 건물 중 주인 가족이 사는 부분에 해당하는 이자는 가사 관련 경비입니다. 위 사례에서 건물 취득 대출이자가 연 600만원이면 주거 면적 비율(50/150)에 해당하는 200만원이 필요경비에서 빠집니다.
둘째는 사업용 자산과 부채의 크기입니다. 시행령 제61조 제1항 제2호는 사업용 자산 합계가 부채 합계에 미달하면 그 미달액에 해당하는 부채의 이자를 필요경비에서 빼는데, 실무에서는 이를 초과인출금에 대한 지급이자라고 부릅니다.
| 단계 | 질문 | 빠지는 이자 |
|---|---|---|
| 1 | 대출로 산 자산 중 주거 부분이 있는가 | 주거 부분 이자 |
| 2 | 사업용 자산보다 부채가 많은가 | 미달액에 해당하는 부채의 이자 |
부가가치세 매입세액도 같은 기준으로 나뉩니다
사업과 직접 관련 없는 지출의 매입세액은 공제되지 않으므로(부가가치세법 제39조 제1항 제4호), 주거 부분의 전기요금·인터넷 요금에 포함된 부가가치세와 주거 공간 수리비의 부가가치세는 공제 대상이 아닙니다. 같은 비용을 소득세와 부가가치세에서 서로 다른 비율로 나누면 두 신고의 사업 사용분이 맞지 않게 됩니다.
건물을 새로 지을 때의 공사비에도 제39조 제1항 제4호가 똑같이 적용됩니다. 주거 부분과 객실 부분이 한 공사에 섞여 있어도 주거 부분의 매입세액은 공제되지 않고, 객실과 영업용 공용 공간 부분은 공제됩니다.
다음 편에서는 주거 공간, 객실, 장기 임대하는 방이 한 건물에 섞여 있을 때 신축 공사비 매입세액을 면적으로 나누는 계산을 정리합니다.