"건물 하나를 지었는데 2층은 우리 집, 1층은 객실입니다. 공사비 세금계산서는 한 장입니다."
공사비 부가가치세 중 객실 부분만 매입세액으로 공제됩니다. 주인이 사는 부분은 사업과 직접 관련 없는 지출이라 공제되지 않습니다(부가가치세법 제39조 제1항 제4호). 객실 중 일부를 주택임대처럼 면세사업에 쓰면 그 부분도 안분해서 빠집니다. 면세사업과 함께 쓰는 건물은 짓는 동안 예정사용면적으로 먼저 나누고, 실제 면적이 확정되면 정산합니다. 이후 면세 비율이 5퍼센트포인트 이상 바뀌면 다시 계산합니다.
사업과 관련 없는 부분과 면세사업 부분은 다릅니다
주인 가족의 주거 공간은 사업에 쓰는 공간이 아니고, 부가가치세법 제39조 제1항 제4호는 사업과 직접 관련이 없는 지출의 매입세액을 공제하지 않습니다. 그래서 주거 부분에 들어간 공사비 매입세액은 처음부터 공제 대상이 아닙니다.
면세사업에 쓰는 부분은 근거가 다릅니다. 11편에서 본 것처럼 객실 일부를 상시 주거용(사업을 위한 주거용은 제외)으로 임대하면 그 임대는 면세되는 주택임대여서(부가가치세법 시행령 제41조 제1항 제1호), 숙박 영업과 함께 하면 과세사업과 면세사업을 겸영하는 사업자가 됩니다. 이때 실지귀속을 구분할 수 없는 공통매입세액은 부가가치세법 제40조와 시행령 제81조에 따라 안분합니다.
| 공간 | 성격 | 매입세액 |
|---|---|---|
| 주인 가족 주거 | 사업과 관련 없음 | 불공제(제39조 제1항 제4호) |
| 숙박 객실·공용 공간 | 과세사업 | 공제 |
| 상시 주거용으로 임대하는 방 | 면세사업 | 불공제, 공통 부분은 안분(제40조) |
주거 부분을 빼는 계산
연면적 150㎡ 건물을 지어 2층 50㎡에는 주인 가족이 살고 1층 100㎡는 객실과 공용 공간으로 쓰는 가상의 사례입니다. 공사비 매입세액은 4,500만원이고 층별로 공사비를 나눌 수 없습니다.
| 구분 | 면적 | 매입세액 |
|---|---|---|
| 주거 부분 | 50㎡ | 1,500만원 불공제 |
| 객실·공용 부분 | 100㎡ | 3,000만원 공제 |
| 합계 | 150㎡ | 4,500만원 |
주방 가구나 욕실 설비처럼 어느 층에 설치됐는지 구분되는 공사는 그 위치에 따라 공제 여부를 정합니다. 층별로 나눌 수 없는 골조·지붕 공사비는 이 사례에서 면적으로 나눴습니다. 시행령 제81조의 면적 기준은 과세사업과 면세사업을 겸영할 때의 규정이어서, 주거 부분을 면적으로 나누는 것은 면적이 실제 사용을 합리적으로 반영한다는 전제에서입니다.
면세사업과 함께 쓰는 건물을 지을 때
신축 중 해당 과세기간에 과세사업과 면세사업의 공급가액이 모두 없거나 어느 한쪽이 없으면, 시행령 제81조 제4항은 매입가액 비율(공통매입가액을 제외한 총매입가액 중 면세사업 관련 매입가액의 비율), 예정공급가액 비율, 예정사용면적 비율 순서로 안분하도록 정합니다. 다만 건물을 신축해 과세사업과 면세사업에 제공할 예정면적을 구분할 수 있으면 예정사용면적 비율을 먼저 적용합니다.
위 사례에서 1층 100㎡ 중 10㎡를 상시 주거용으로 임대할 예정이라면, 객실·공용 부분 매입세액 3,000만원 중 10퍼센트인 300만원이 면세사업 관련 매입세액으로 불공제됩니다. 실제 사용면적이 확정되는 과세기간에는 그 면적으로 정산합니다(시행령 제82조).
공통매입세액이 적은 경우의 특례도 있습니다. 해당 과세기간 총공급가액 중 면세공급가액이 5퍼센트 미만이고 공통매입세액이 500만원 미만이면 공통매입세액 전액을 공제하고, 공통매입세액이 5만원 미만인 경우에도 전액을 공제합니다(시행령 제81조 제2항).
나중에 용도가 바뀌면 다시 계산합니다
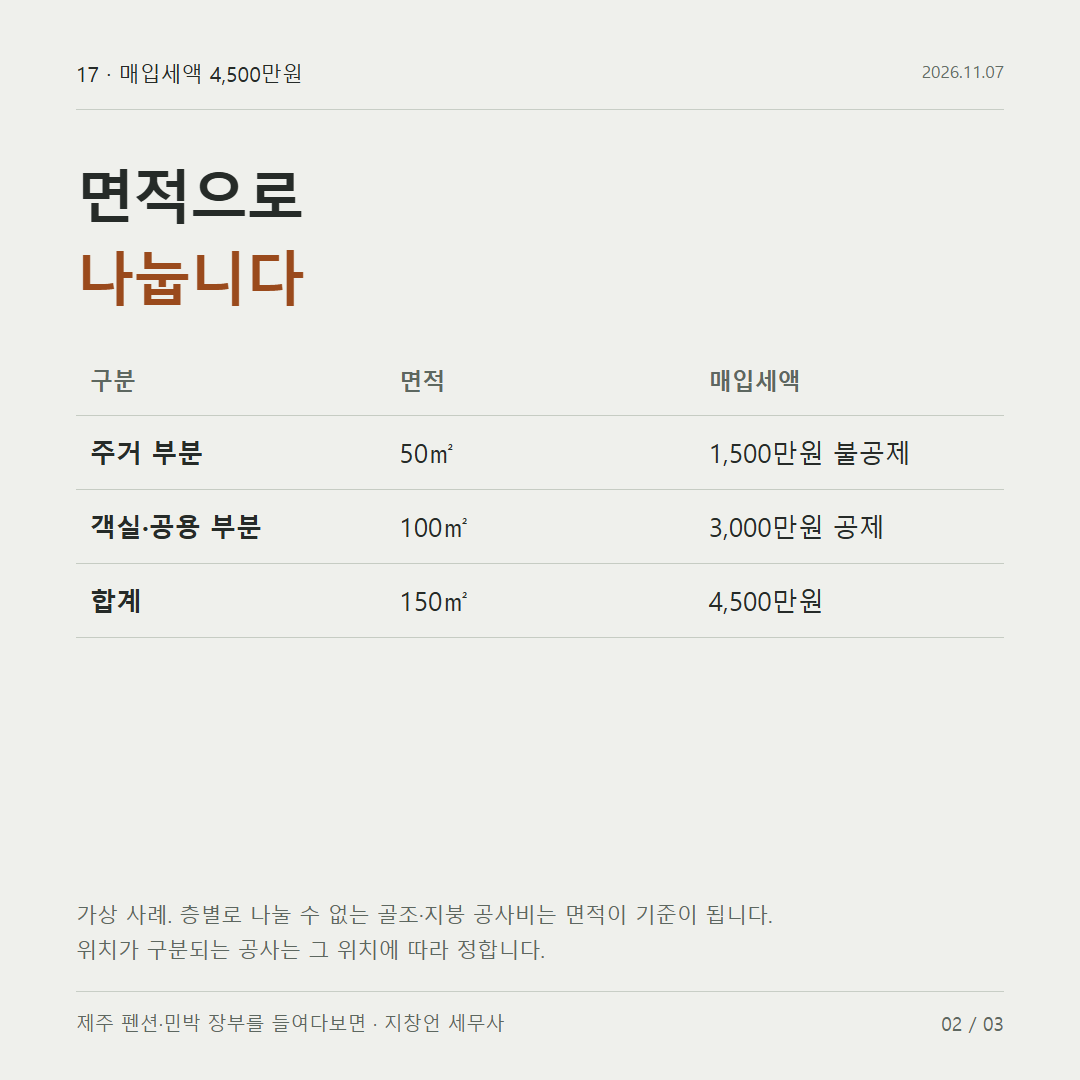
감가상각자산의 매입세액을 공제받은 뒤, 취득할 때 면적으로 안분했으면 면세사용면적 비율로, 공급가액으로 안분했으면 면세공급가액 비율로 재계산하며(시행령 제83조 제3항), 그 비율이 취득한 과세기간에 적용했던 비율(그 후 재계산했다면 재계산한 기간의 비율)과 5퍼센트포인트 이상 차이가 나면, 시행령 제83조 제1항에 따라 납부세액이나 환급세액을 다시 계산합니다. 건물은 경과된 과세기간 수에 따라 줄어드는 비율로 계산합니다(같은 조 제2항 제1호).
취득할 때 면세 부분을 안분했던 건물에서 숙박 객실 일부를 몇 년 뒤 장기 임대로 돌리거나, 반대로 장기 임대하던 방을 객실로 바꾸면 이 재계산 대상이 될 수 있습니다. 과세사업에만 쓰려고 매입세액을 전부 공제받은 건물이라면 일부를 면세사업에 쓸 때 재계산이 아니라 시행령 제66조 제3항으로 공급가액을 계산하고(제83조 제4항, 면세공급가액이 총공급가액의 5퍼센트 미만이면 공급가액이 없는 것으로 봄), 건물 전체를 장기 주택임대로 돌리면 면세사업에 사용한 재화의 공급으로 보며(부가가치세법 제10조 제1항), 숙박업을 그만두고 주거용으로만 쓰면 폐업할 때 남아 있는 재화로 보아(같은 조 제6항) 부가가치세가 과세됩니다.
다음 편에서는 펜션·민박 건물이 재산세와 종합부동산세에서 주택으로 과세되는지, 일반 건축물로 과세되는지 정리합니다.