"건축물대장은 단독주택인데 민박으로 쓰고 있으면 종부세 주택 수에 들어가나요?"
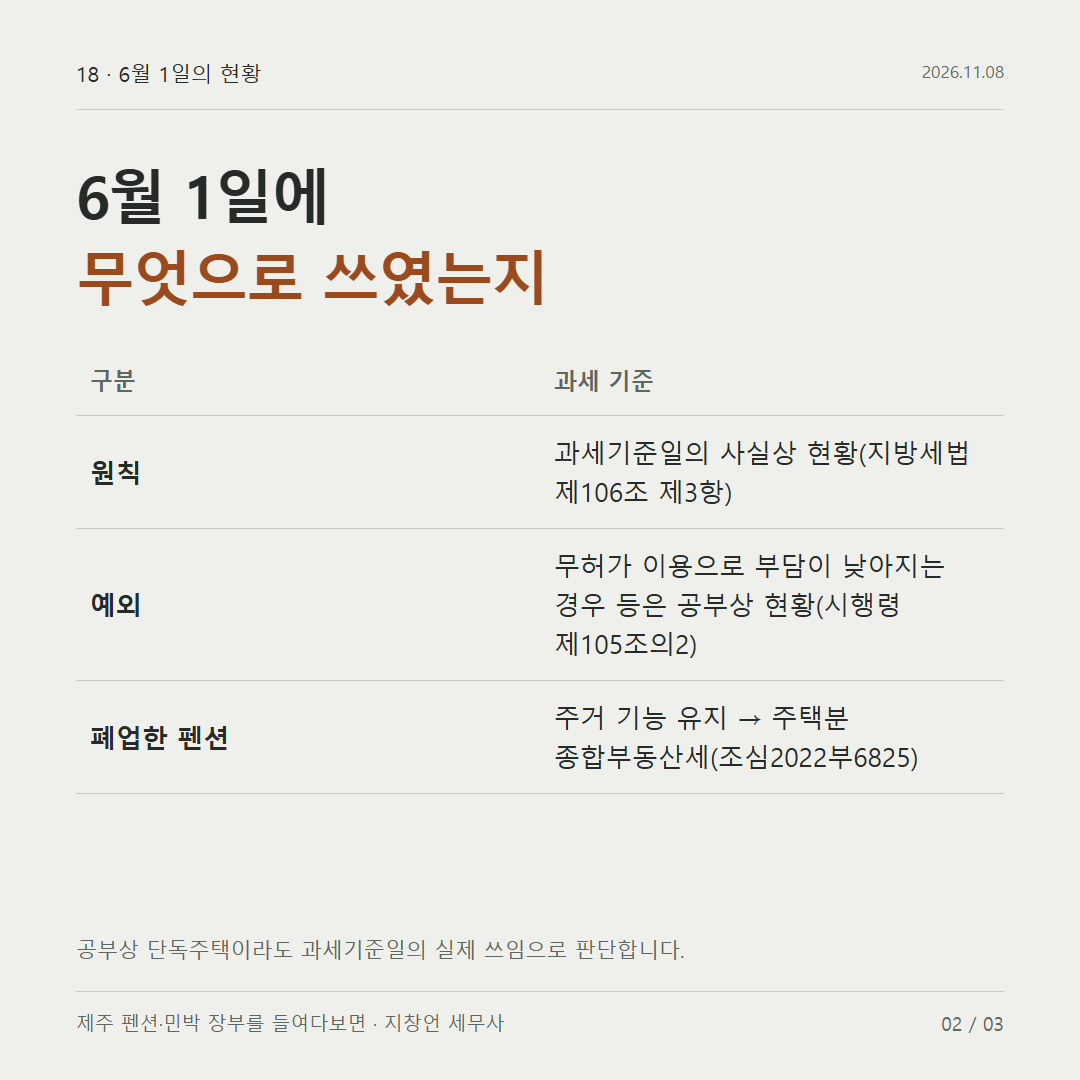
재산세는 공부상 용도가 아니라 과세기준일(6월 1일) 현재의 사실상 현황으로 과세합니다(지방세법 제114조, 제106조 제3항). 단독주택으로 등재된 건물이라도 과세기준일에 실제로 어떻게 쓰였는지가 기준이 되고, 과세기준일에 숙박 영업이 이미 멈춰 있었던 펜션을 주택으로 보아 종합부동산세를 과세한 결정례가 있습니다.
재산세의 주택 판단과 그 예외
지방세법 제104조 제3호는 재산세의 주택을 「주택법」 제2조 제1호에 따른 주택으로 정하고, 제106조 제3항은 과세대상 물건의 공부상 등재현황과 사실상의 현황이 다르면 사실상의 현황에 따라 재산세를 부과한다고 정합니다.
이 원칙에는 2021년 12월 신설된 단서가 있어, 공부와 달리 이용해 재산세 부담이 낮아지는 경우 등 시행령이 정하는 경우에는 공부상 등재현황으로 과세합니다. 시행령 제105조의2는 그 경우로 관계 법령상 허가 등을 받지 않고 이용해 사실상 현황대로 과세하면 오히려 세 부담이 낮아지는 경우, 과세기준일의 사용이 일시적으로 공부와 다른 경우를 듭니다.
폐업한 펜션이 종부세 주택으로 과세된 사례
조세심판원 조심2022부6825(2022. 11. 10.) 사건에서는 부동산매매업 법인이 펜션으로 쓰려고 산 단독주택을 대표이사의 배우자 등에게 임대했고, 임차인들이 농어촌민박사업자로 신고해 영업했습니다. 법인은 과세기준일(2021. 6. 1.)에 이 건물이 숙박업의 사업용 고정자산이었다며 종합부동산세 과세에 불복했습니다.
조세심판원은 과세기준일 당시 숙박업 사업장이 이미 폐업했거나 숙박 매출이 전혀 없는 것으로 부가가치세가 신고된 점을 들어 펜션으로 사용됐다고 보기 어렵다고 판단했습니다. 또 농어촌민박사업이 주민이 소유·거주하는 주택을 이용하는 사업이라는 점을 들어, 단독주택인 건물이 숙박업에 쓰였더라도 주거 기능을 상실했다고 보기 어렵다며 주택분 종합부동산세 과세를 유지했습니다.
주인이 함께 사는 민박은 나뉩니다
지방세법 제106조 제2항 제1호는 1동의 건물이 주거와 주거 외의 용도로 쓰이면 주거용 부분만 주택으로 보고, 부속토지는 면적 비율로 나눈다고 정합니다. 1구의 건물이 주거와 주거 외의 용도로 쓰이면 주거용 면적이 50퍼센트 이상일 때 전체를 주택으로 봅니다(같은 항 제2호).
1구에 관한 제2호가 적용되지 않는 1동의 건물에서 주인 가족이 2층에 살고 1층을 객실로 쓴다면, 2층은 주택분, 1층은 건축물분 재산세 대상이 됩니다. 종합부동산세는 주택분 재산세가 과세되는 주택을 기준으로 하므로, 민박 영업에 쓰는 부분이 주택에서 빠지면 그만큼 주택분 종합부동산세 과세표준에서도 빠집니다.
6월 1일의 현황을 보여 주는 자료
조심2022부6825 결정은 폐업 여부와 부가가치세 신고상 매출을 근거로 들면서, 건물의 주거 기능과 재산세 처분의 확정 여부도 함께 판단했습니다. 과세기준일의 숙박 영업은 영업 신고와 사업자등록 상태, 6월 전후의 숙박 매출 신고, 예약 내역 같은 자료로 확인됩니다.
다음 편에서는 민박을 운영하던 집을 팔 때 1세대1주택 비과세를 받을 수 있는지 정리합니다.