※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
지현 씨는 어머니의 집을 상속받은 뒤, 자신이 살던 아파트를 팔고 어머니 집으로 이사하려고 했습니다. 그런데 집이 두 채가 됐으니 양도소득세가 많이 나올 수 있다는 말을 들었습니다. 집을 하나 더 산 것도 아닌데, 상속 때문에 살던 집의 비과세까지 잃는 것인지 걱정됐습니다.
지현 씨의 상황을 구체적으로 보겠습니다. 국내에 거주하는 지현 씨는 6년 전에 아파트를 사서 계속 살고 있었습니다. 어머니는 별도세대로 생활하면서 집 한 채를 보유했고, 지난해 돌아가신 뒤 그 집을 지현 씨가 단독으로 상속받았습니다. 지현 씨와 배우자 등 세대원에게 다른 주택이나 분양권·조합원입주권은 없으며, 기존 아파트는 10억 원에 팔 예정입니다.
이 조건이라면 지현 씨는 기존 아파트를 팔 때 1세대 1주택 비과세를 적용받을 수 있습니다. 상속주택 특례에 따라 기존 아파트를 양도할 때는 주택 한 채를 가진 것으로 보기 때문입니다. 아파트를 6년간 보유하고 계속 거주했으므로 보유·거주요건을 충족하고, 매도가액도 고가주택 기준인 12억 원을 넘지 않습니다. 집이 두 채라는 사실만으로 비과세가 사라지는 사례가 아닙니다. 소득세법 시행령 제155조 제2항 소득세법 시행령 제154조 소득세법 제89조
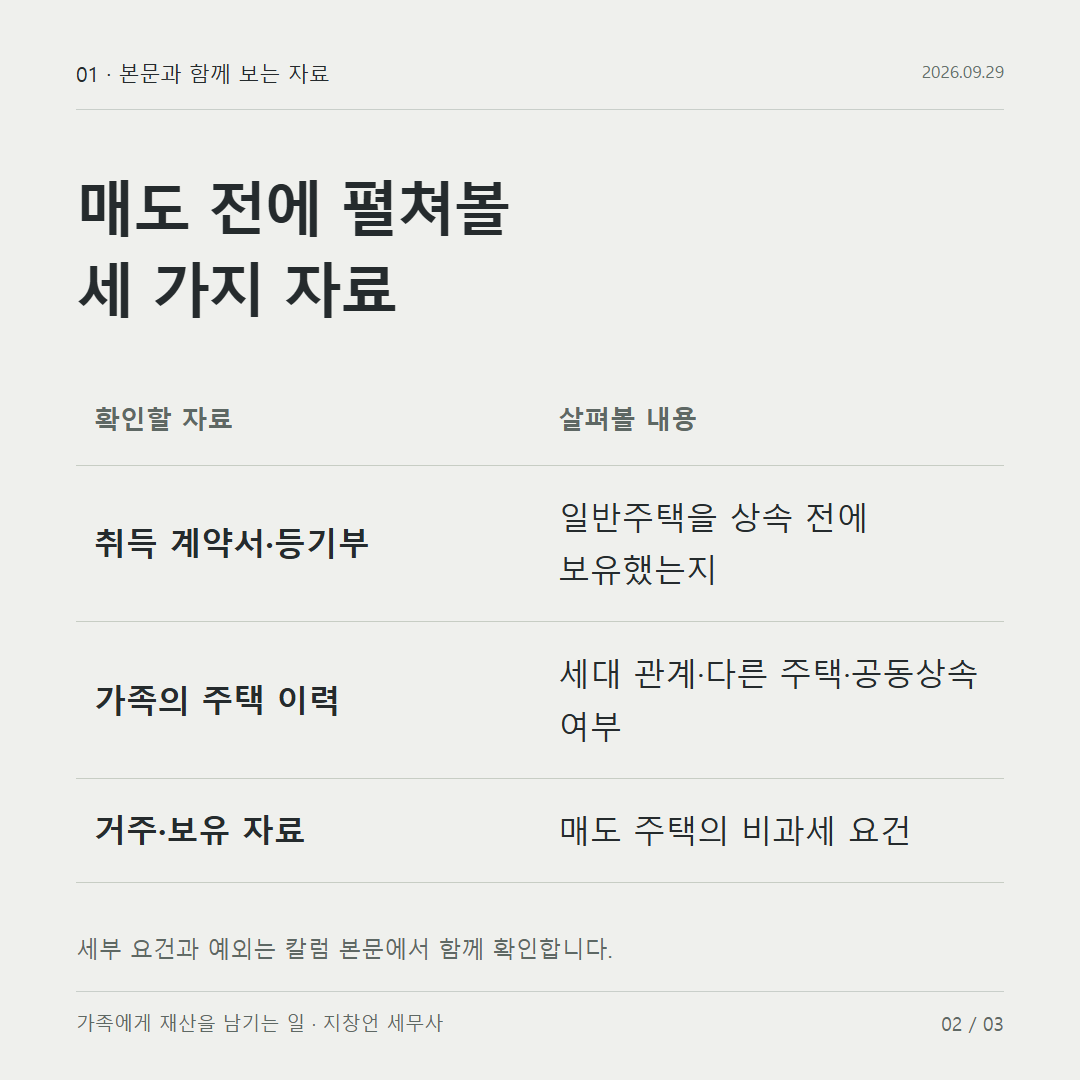
이 특례는 어머니 집을 상속받기 전부터 가지고 있던 아파트를 팔 때 적용됩니다. 상속 당시 보유하던 일반주택과 법에서 정한 상속주택을 각각 한 채씩 가진 경우, 일반주택을 팔 때 적용하는 특례입니다. 반대로 상속받은 어머니 집을 먼저 팔거나, 상속 후 새로 구입한 집을 파는 경우에는 이 설명을 그대로 적용할 수 없습니다. 그렇다면 상속받은 뒤 언제까지 기존 아파트를 팔아야 할까요. 이 특례에는 상속일부터 일률적으로 5년 안에 팔아야 한다는 기한이 없습니다. 지현 씨가 다른 주택을 추가로 취득하는 등 사정이 달라지지 않는다면, 상속 후 5년이 지났다는 이유만으로 이 특례를 잃지 않습니다. 다른 세금에서 들은 ‘상속주택 5년’을 기존 집의 양도소득세에 그대로 대입하지 않아도 됩니다. 소득세법 시행령 제155조 제2항
지현 씨와 상황이 다르면 결론도 달라질 수 있습니다. 어머니와 같은 세대였다면 동거봉양 합가 등의 법정 예외를 확인해야 합니다. 어머니가 여러 집을 남겼거나 형제들과 공동으로 상속받았다면 특례대상 주택과 주택 수를 정하는 규정을 따로 봅니다. 기존 아파트의 보유·거주기간이 부족하거나 매도가액이 12억 원을 넘으면 전액 비과세가 아닙니다.
지현 씨는 어머니 집을 먼저 처분할 필요 없이, 계획대로 살던 아파트를 팔고 이사할 수 있었습니다. 이 사례에서 기존 아파트의 양도소득세는 비과세입니다. 상속으로 집이 두 채가 됐다면 집의 개수보다, 상속 전부터 가지고 있던 집을 파는지와 그 집이 비과세 요건을 갖췄는지에서 결론이 나옵니다.