※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
어머니는 딸이 직장 가까이에서 안정적으로 살 수 있도록 집을 증여하고, 3월 12일 증여등기를 마쳤습니다. 그런데 몇 달 뒤 딸의 장기 해외근무가 정해졌습니다. 딸은 오랫동안 비울 국내 집을 계속 보유하고 싶지 않았고, 어머니는 그 집을 돌려받아 자신의 노후 거처로 두기로 했습니다.
두 사람은 8월 20일 반환 등기를 마치는 일정으로 합의했습니다. 집을 다시 어머니에게 돌려주면, 3월에 증여한 데 대한 세금도 함께 없어질 것이라고 생각했습니다.
하지만 이 일정에서는 최초 증여세가 남습니다. 반환 자체에 증여세를 다시 부과하지 않는 것과, 처음 증여한 사실까지 없던 일로 보는 것은 적용 기간이 다르기 때문입니다.
8월 반환 계획에는 최초 증여세가 남습니다
신고기한이 지난 뒤 3개월 이내에 반환하거나 다시 증여하는 경우에는 반환·재증여 부분에 증여세를 부과하지 않습니다. 최초 증여까지 없었던 것으로 처리하는 규정은 아닙니다.
3월 12일 증여의 신고기한은 원칙적으로 6월 30일이므로, 예정한 8월 20일 반환은 신고기한 후 3개월 이내에 들어갑니다. 이 일정대로 반환을 마쳐도 3월의 증여에 대한 세금은 남습니다. 집을 돌려준다는 이유로 최초 신고를 생략하거나 이미 낸 세금을 전부 돌려받는 것으로 생각하면 안 됩니다.
최초 증여까지 되돌리는 기간은 더 짧습니다
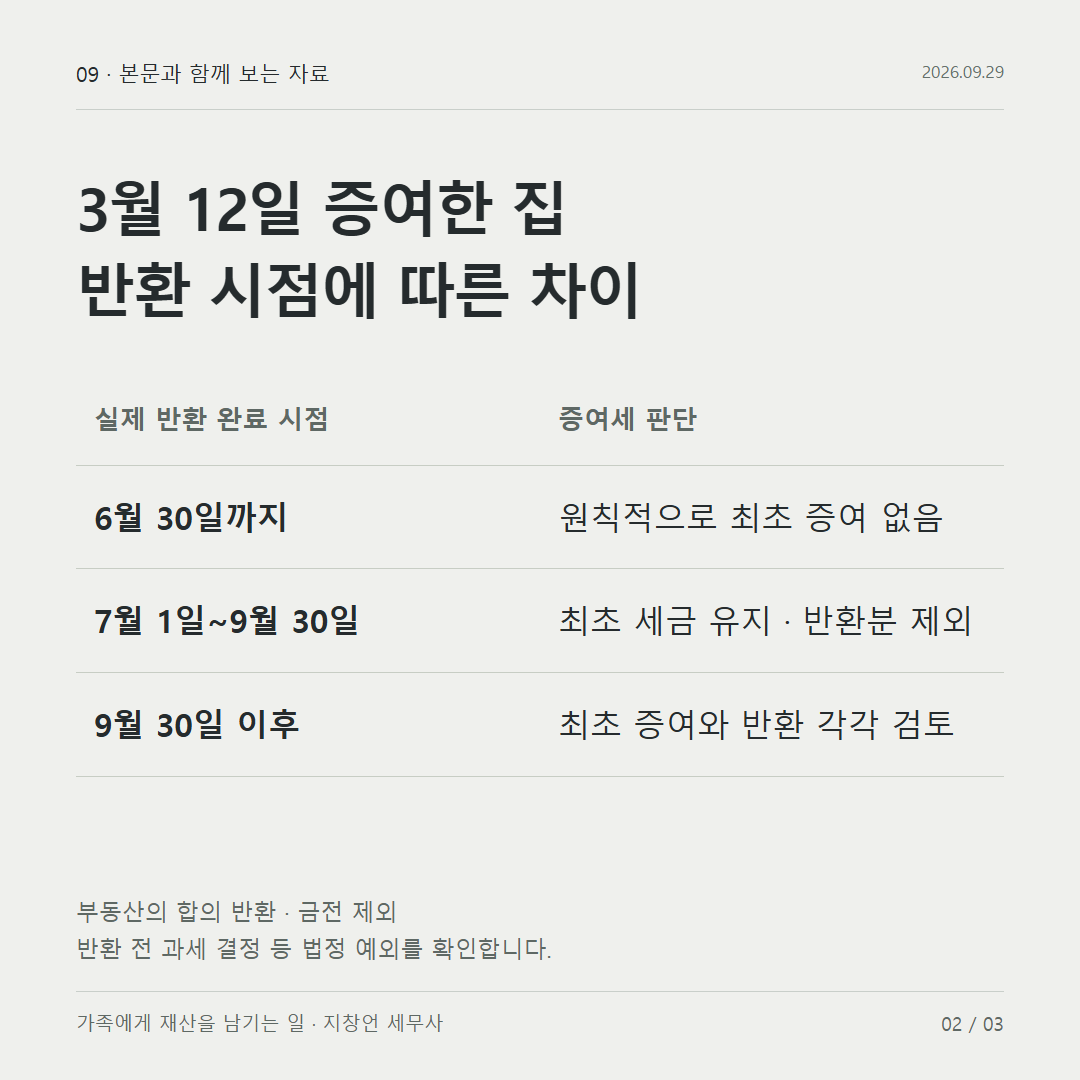
이 집을 신고기한인 6월 30일까지 돌려줬다면 판단이 달라질 수 있습니다. 금전 외의 재산을 당사자 합의로 그 기한 안에 반환하면 처음부터 증여가 없었던 것으로 보는 규정이 있습니다. 다만 반환 전에 세무서가 과세표준과 세액을 결정한 경우 등은 제외됩니다. 상속세 및 증여세법 제4조 제4항 증여세 신고기한: 제68조
부동산은 말로 취소하기로 한 날만 보지 않습니다. 반환을 위한 등기 등 실제 반환이 완료됐는지까지 확인해야 합니다.
신고기한이 지난 뒤 3개월까지 넘기면 위 반환 특례가 적용되지 않습니다. 최초 증여와 다시 넘기는 거래 각각의 증여세를 판단해야 합니다.
현금은 이 반환 규정에서 제외되므로 집의 시간표를 그대로 적용할 수 없습니다. 취득세와 등기비용도 증여세와 별도로 확인해야 합니다.
8월 20일에 반환 등기를 마치면 돌려주는 거래에는 증여세가 부과되지 않지만, 3월에 한 최초 증여의 증여세는 그대로 남습니다. 6월 30일까지 반환을 마쳤다면 최초 증여도 없었던 것으로 볼 수 있었습니다.