※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
한국에 사는 부모님은 해외에서 생활하는 딸에게 한국 아파트를 남기려고 했습니다. 딸이 외국에 오래 살았으니 한국의 상속세나 증여세는 줄거나 없어지는지 궁금했습니다.
해외에 산다는 사실만으로 세법상 비거주자가 되는 것은 아닙니다. 국내 주소와 가족·직업·재산 등 생활관계를 함께 보기 때문입니다. 이 가상 사례에서는 재산을 넘기는 시점에 부모님은 한국 세법상 거주자, 딸은 비거주자에 해당한다고 가정했습니다.
상속으로 남길 때는 부모님의 거주 상태가 기준입니다
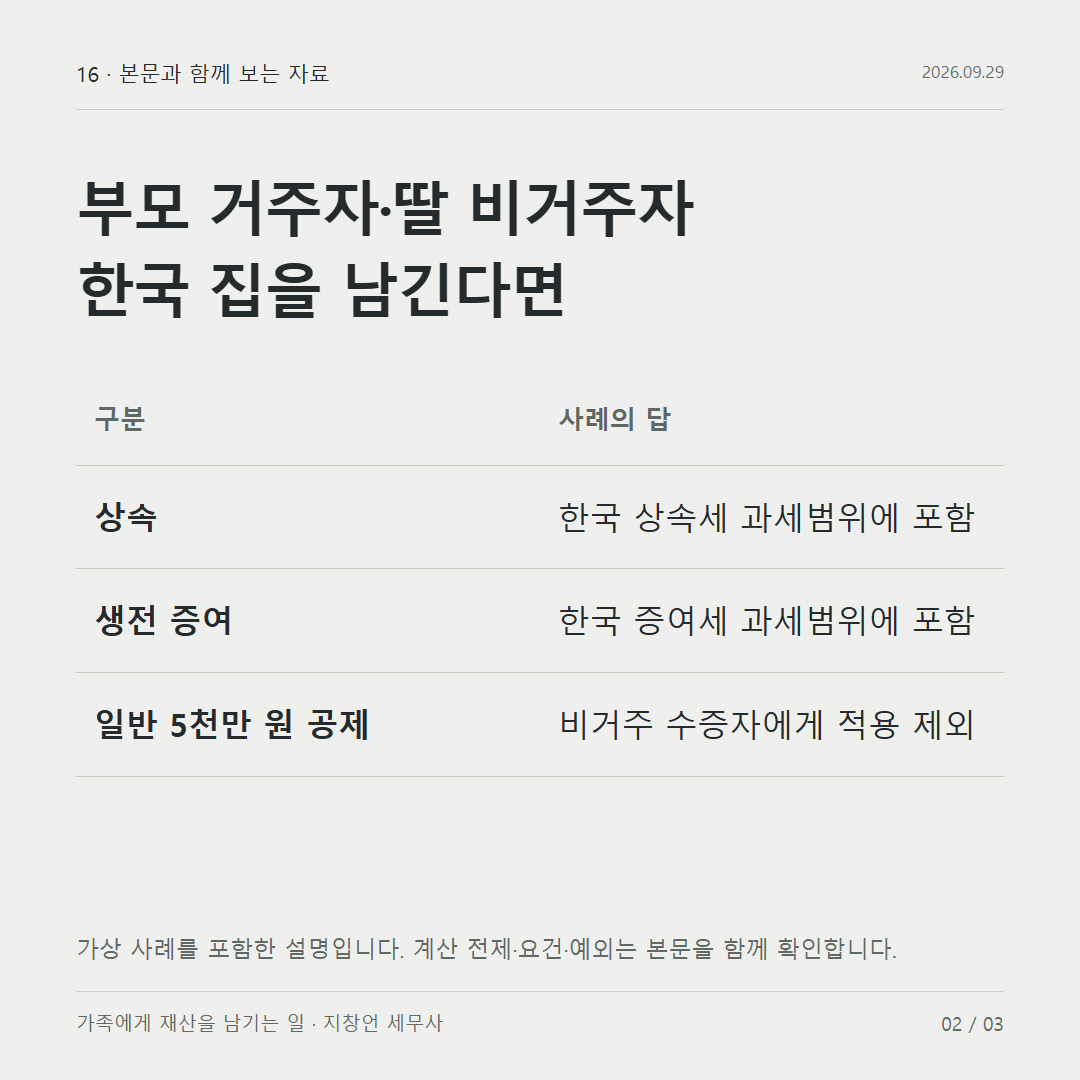
거주자인 부모님이 돌아가시면 국내외 상속재산이 한국 상속세 과세범위에 들어갑니다. 그중 한국 아파트를 해외의 딸이 받는다고 해서 그 집이 범위에서 빠지지는 않습니다. 실제 납부세액은 전체 재산과 채무, 적용 가능한 상속공제 등을 넣어 계산해야 합니다. 상속세 및 증여세법 제3조
따라서 이 가족이 상속세를 예상하려면 딸의 거주 국가만 확인해서는 부족합니다. 부모님이 남길 재산 전체와 가족관계를 살펴야 합니다.
생전에 줄 때는 딸의 공제도 달라집니다
비거주자인 딸이 한국 부동산을 증여받는 경우에도 국내 소재 재산에 대한 한국 증여세를 판단합니다. 특히 거주자인 성년 자녀에게 적용하는 일반 증여재산공제 5천만 원을 이 딸에게 그대로 적용할 수 없습니다. 한국에 사는 자녀의 계산표에서 집값만 바꾸면 예상액이 달라질 수 있는 이유입니다. 상속세 및 증여세법 제4조의2·제53조
비거주자에게 증여하는 경우에는 증여자의 연대납세의무도 확인해야 합니다. 집을 넘길 계획과 함께 세금을 누가 어떻게 낼지 살펴야 하며, 귀국이나 이주를 계획 중이라면 실제 증여 시점의 거주 상태도 다시 판단해야 합니다.
해외에서 산다는 사실만으로 한국 집의 세금이 없어지는 것은 아닙니다. 이 가족에게는 우선 상속·증여 각각의 과세범위와 공제 조건을 제대로 적용하는 일이 필요합니다. 거주국의 과세와 이중과세 조정도 해당 국가의 규정에 따라 별도로 확인해야 합니다.