※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
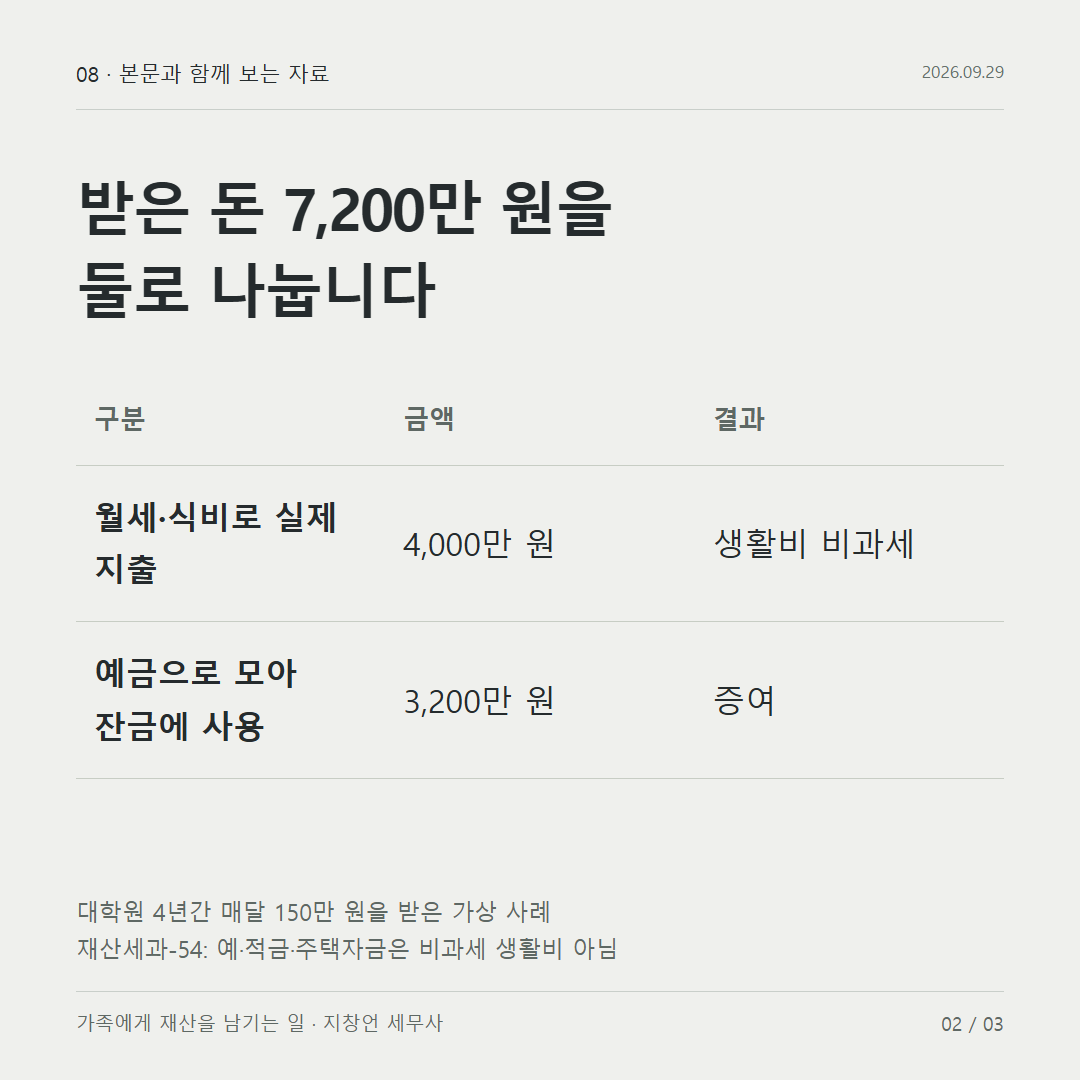
서윤 씨는 대학원에 다니던 4년 동안 소득이 없어 부모님에게 매달 150만 원씩 생활비를 받았습니다. 받은 돈은 모두 7,200만 원입니다. 그중 4천만 원은 월세와 식비 등으로 썼고, 남은 3,200만 원은 예금에 모아 두었습니다. 취업한 뒤 그 예금과 자기 급여로 모은 돈을 합쳐 아파트 잔금을 냈습니다.
생활비 명목으로 받았더라도 쓰지 않고 모아 집을 사는 데 들어간 3,200만 원은 생활비 비과세가 아니라 증여로 봅니다. 실제 생활에 쓴 4천만 원은 비과세 생활비로 볼 수 있습니다.
생활비 비과세는 실제로 생활에 쓴 돈까지입니다
부양의무자가 피부양자에게 주는 생활비·교육비 중 사회통념상 인정되는 금액에는 증여세를 과세하지 않습니다. 상속세 및 증여세법 제46조 제5호 서윤 씨는 소득이 없는 대학원생이었고, 받은 돈 중 4천만 원은 월세와 식비로 실제 지출했습니다. 이 부분이 비과세 대상입니다.
나머지 3,200만 원은 사정이 다릅니다. 생활비라는 이름으로 받았어도 그때그때 생활에 쓰지 않고 예금으로 모았다면, 국세청은 그 돈을 비과세 생활비로 보지 않습니다. 모은 돈을 나중에 집 잔금에 썼는지, 예금으로 그대로 두었는지는 이 판단을 바꾸지 않습니다. 국세청 재산세과-54, 2011.1.25.
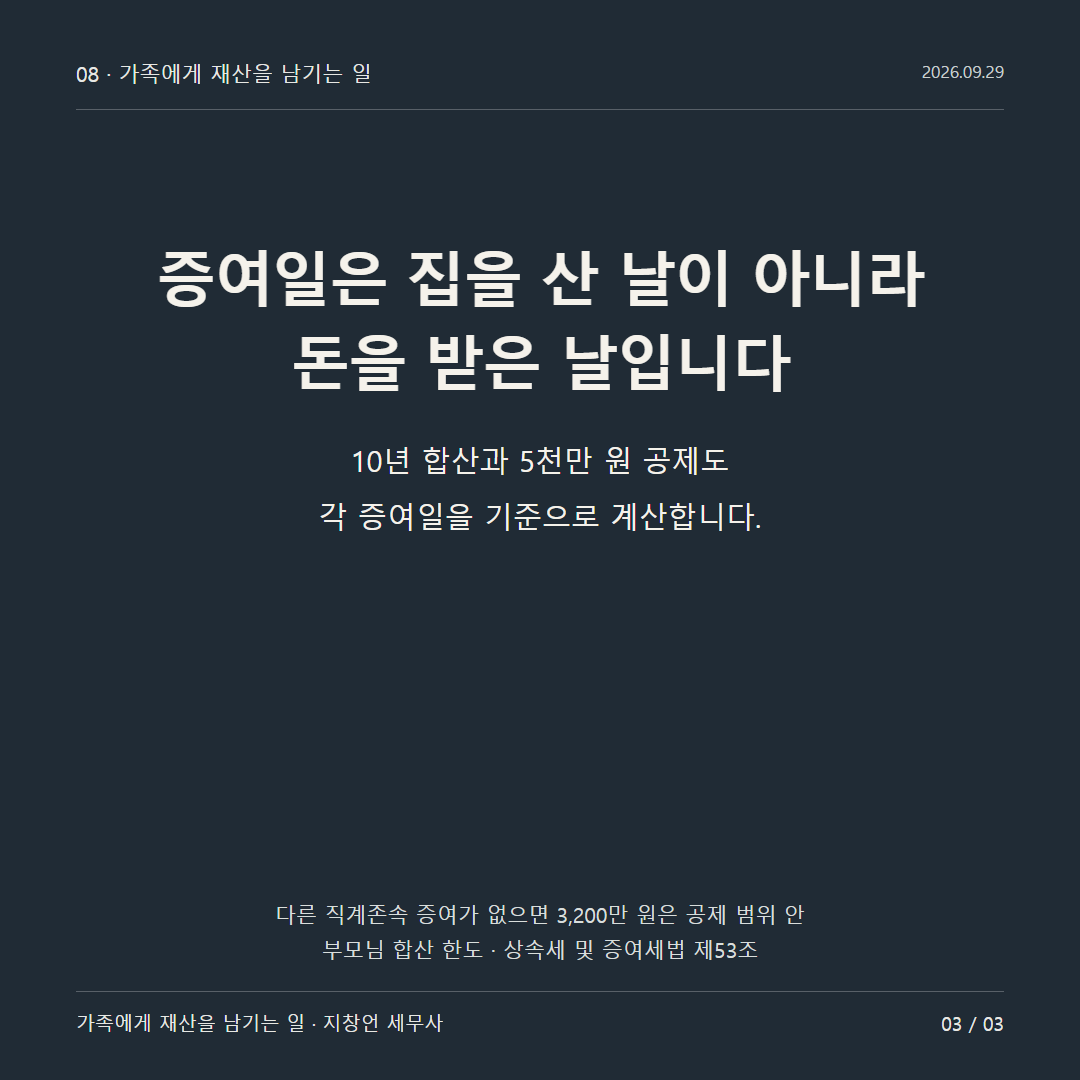
증여일은 집을 산 날이 아니라 돈을 받은 날입니다
3,200만 원의 증여일은 아파트 잔금일이 아닙니다. 생활비를 받은 각 달에 이미 서윤 씨가 그 돈을 받았기 때문입니다. 10년 합산과 증여재산공제도 각 증여일을 기준으로 계산합니다. 상속세 및 증여세법 제47조
거주자인 성년 자녀가 부모에게 받는 증여는 10년간 5천만 원까지 공제됩니다. 아버지와 어머니에게 받은 돈은 합쳐서 이 한도를 씁니다. 상속세 및 증여세법 제53조 서윤 씨가 각 증여일 전 10년 안에 부모님이나 조부모님 등 다른 직계존속에게 받은 증여가 없다면, 3,200만 원은 공제 범위 안이어서 납부할 증여세는 없습니다.
반대로 같은 10년 안에 부모님에게 받은 다른 돈이 있었다면, 그 금액과 3,200만 원을 합쳐 5천만 원을 넘는 부분에는 증여세가 부과됩니다. 주택을 살 때 제출하는 자금조달계획서에는 증여받은 금액을 따로 적는 칸이 있어, 이 돈의 출처도 함께 기재됩니다.
정리하면 이렇습니다.
1. 생활비로 받아 실제 생활에 쓴 돈은 비과세입니다. 2. 생활비로 받았어도 모아서 집을 사는 데 쓴 돈은 증여입니다. 3. 그 증여일은 집을 산 날이 아니라 돈을 받은 날이고, 10년 합산과 5천만 원 공제도 그날을 기준으로 계산합니다.