※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
어머니의 병원비와 생활비를 대신 처리하던 딸은 자기 급여통장으로 어머니 돈도 받았습니다. 같은 통장에서 자기 카드값도 나가다 보니, 잔액만 보고는 어머니 돈이 얼마 남았는지 알기 어려워졌습니다. 딸은 자신의 통장에 들어왔다는 이유로 모두 증여받은 돈이 되는지 걱정됐습니다.
어머니를 대신해 보관하고 지출한 돈이라면 입금 사실만으로 전부 증여라고 볼 수는 없습니다. 다만 통장 이름보다 그 돈을 누구를 위해 썼는지, 남은 돈을 누구에게 돌려줘야 하는지가 설명되어야 합니다. 상속세 및 증여세법 제2조
잔액부터 나누기보다 거래를 맞춰봅니다
이런 경우에는 어머니에게 받은 입금내역을 먼저 찾고, 병원비 영수증과 생활비 지급내역, 어머니에게 돌려드린 이체를 하나씩 대조해야 합니다. 딸의 급여나 개인 지출과 구분한 뒤에야 어머니 몫의 잔액을 설명할 수 있습니다.
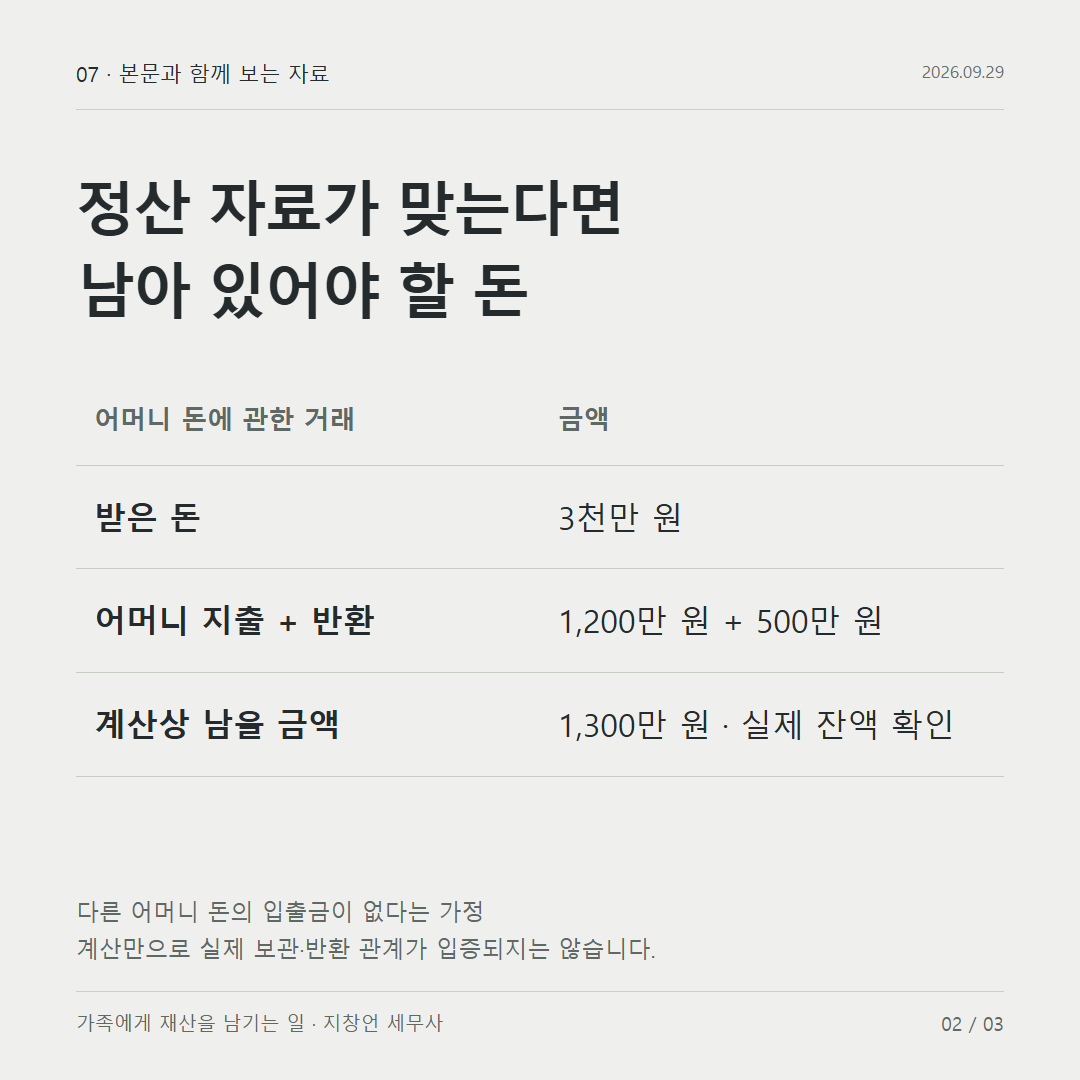
정산 방법을 숫자로 보면 이렇습니다. 어머니에게 받은 돈이 3천만 원이고, 어머니를 위해 쓴 1,200만 원과 반환한 500만 원이 자료로 확인된다면, 3천만 원 − 1,200만 원 − 500만 원 = 1,300만 원이 남아 있어야 합니다. 어머니 돈에 관한 다른 입출금은 없다는 전제입니다.
이 계산은 정산할 금액을 보여줄 뿐, 지금 딸 통장의 돈이 실제로 그렇게 남아 있다는 사실까지 입증하지는 않습니다. 어머니 돈을 개인 지출에 사용했는지, 어머니에게 돌려드릴 잔액이 맞는지까지 확인해야 합니다. 출금의 사용처를 찾지 못했다면 그 부분을 확인된 병원비나 생활비에 섞어 넣을 수 없습니다.
보관한 돈과 받은 돈은 다르게 남습니다
어머니 돈을 보관한 것이라면 남은 금액도 어머니에게 돌려드릴 돈입니다. 반면 딸이 자기 집 잔금에 쓰고 갚지 않아도 되는 돈이었다면, 처음에 '관리비'나 '보관금'이라고 적었다고 해서 관리 관계가 되는 것은 아닙니다. 실제로 준 돈인지, 돌려받기로 빌려준 돈인지에 맞춰 판단해야 합니다.
어머니 소유로 보관하던 잔액은 나중에 어머니가 돌아가셨을 때도 상속재산 검토에서 빠뜨리지 않아야 합니다. 딸 통장에 있다는 이유로 딸의 저축으로 바뀌지는 않습니다.
이 사례에서는 1,300만 원이라는 숫자를 먼저 확정하는 것보다 정산의 근거를 갖추는 일이 앞섭니다. 입금과 지출, 반환 내역을 맞춰 실제 남은 어머니 돈을 확인한 뒤 별도로 관리하면, 같은 혼란이 다시 생기는 것도 줄일 수 있습니다.