※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
아버지는 딸의 부담을 덜어주려고 시가 10억 원인 집을 8억 4천만 원에 팔려고 했습니다. 가족은 ‘30%까지 싸게 팔아도 된다’는 말을 듣고 이 가격이면 세금 문제가 없을 것이라고 생각했습니다.
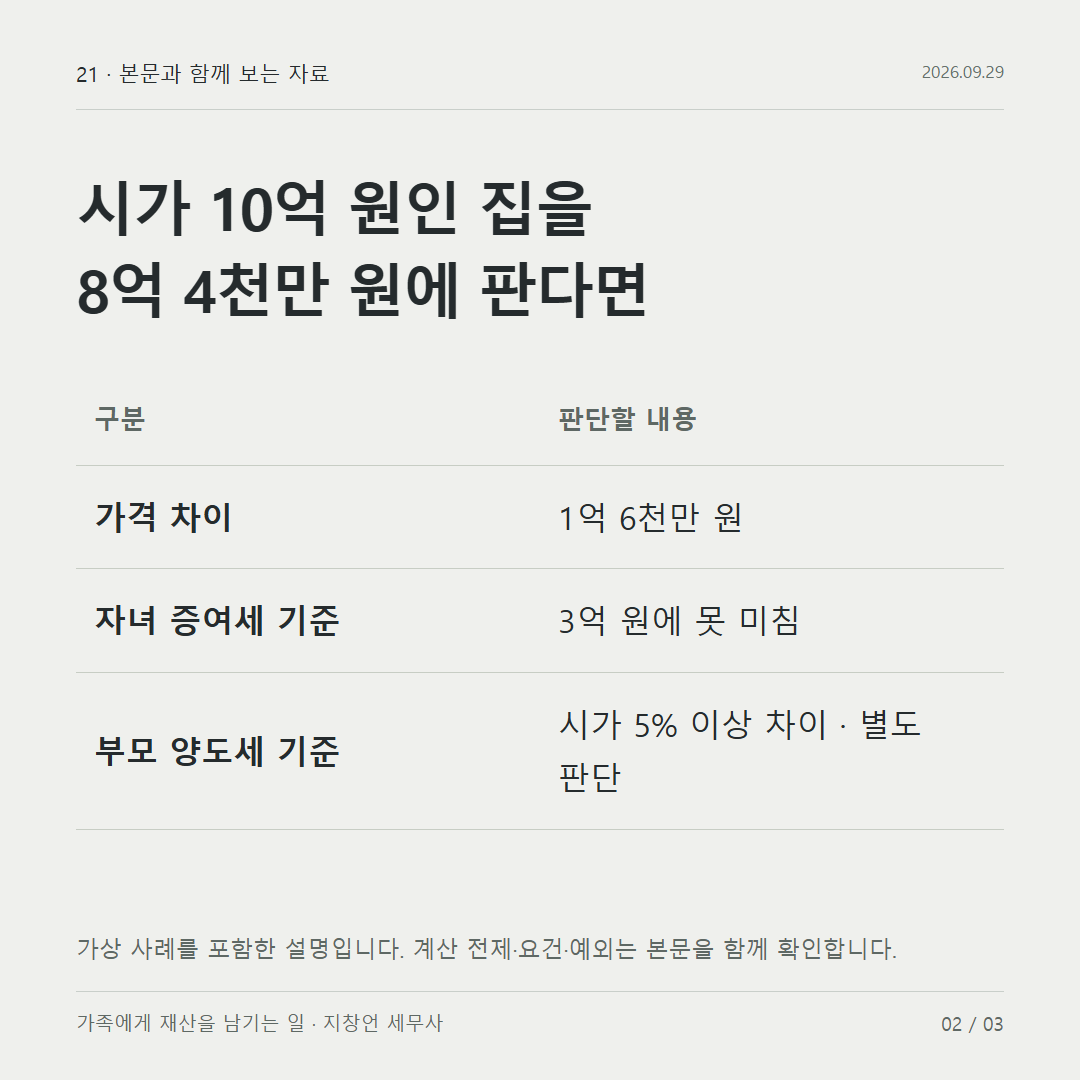
딸이 실제로 대금을 지급한 8억 4천만 원 매매라면 저가 매수에 따른 증여재산가액은 0원이지만, 아버지의 양도가액과 딸의 취득세 과세표준은 각각 10억 원입니다. 차액 1억 6천만 원은 증여세 기준 3억 원에는 못 미치지만, 양도세·취득세 기준 5천만 원은 넘기 때문입니다.
세 가지 세금의 기준
| 세금 | 누구의 세금 | 시가와 매매가의 차이가 이 이상이면 | 그때의 처리 |
|---|---|---|---|
| 증여세 | 딸 | 시가의 30%와 3억 원 중 적은 금액 | 차액에서 그 금액을 뺀 부분을 증여재산으로 계산 |
| 양도소득세 | 아버지 | 3억 원 또는 시가의 5% | 양도가액을 시가로 계산 |
| 취득세 | 딸 | 3억 원 또는 시가인정액의 5% | 과세표준을 시가인정액으로 계산 |
근거는 증여세가 상속세 및 증여세법 제35조·시행령 제26조, 양도세가 소득세법 시행령 제167조, 취득세가 지방세법 제10조의3·시행령 제18조의2입니다. 양도세와 취득세는 특수관계인과의 거래로 세 부담이 부당하게 줄어든 경우에 적용합니다.
매매가격별로 비교하면
아래 표는 세 세목의 평가액이 모두 10억 원이고, 딸의 실제 대금 지급이 입증되며, 아버지의 양도가 비과세 대상이 아닌 경우입니다.
| 매매가 | 차액 | 딸의 증여재산 | 아버지의 양도가액 | 딸의 취득세 과세표준 |
|---|---|---|---|---|
| 9억 6천만 원 | 4천만 원 | 없음 | 9억 6천만 원 | 9억 6천만 원 |
| 8억 4천만 원 | 1억 6천만 원 | 없음 | 10억 원 | 10억 원 |
| 6억 원 | 4억 원 | 1억 원(4억 − 3억) | 10억 원 | 10억 원(부동산 전체를 증여취득으로 봄) |
9억 6천만 원 매매는 차액이 4천만 원이므로 증여재산가액은 0원이고, 양도가액과 취득세 과세표준은 실제 매매가인 9억 6천만 원입니다. 8억 4천만 원 매매도 증여재산가액은 0원이지만, 양도가액과 취득세 과세표준은 10억 원입니다. 6억 원 매매에서는 증여재산가액이 1억 원이고, 취득세는 집 전체를 증여취득으로 보아 10억 원을 과세표준으로 삼습니다.
부모와 자녀 사이 매매는 대금 지급부터 봅니다
직계존비속에게 양도한 재산은 증여받은 것으로 추정합니다. 딸이 자기 자금으로 대금을 지급했다는 사실이 확인되어야 매매로 인정됩니다. 상속세 및 증여세법 제44조
취득세에서는 배우자·직계존비속의 부동산 취득을 원칙적으로 증여취득으로 봅니다. 대가 지급이 증명되면 유상취득으로 보지만, 대가와 시가인정액의 차액이 3억 원 이상이거나 시가인정액의 30% 이상이면 이 예외를 적용하지 않습니다. 시가인정액 10억 원인 집을 6억 원에 사는 거래는 전체를 증여취득으로 보고, 취득세 과세표준은 10억 원입니다. 지방세법 제7조 제11항 시행령 제11조의3
| 확인 자료 | 입증하는 내용 |
|---|---|
| 감정평가서·매매사례가액 | 세법상 시가 10억 원 |
| 딸의 소득·예금·대출 자료 | 매매대금의 자금 출처 |
| 계좌이체 내역 | 대금이 실제로 아버지에게 지급되었는지 |
Q. 아버지가 받은 매매대금을 나중에 딸에게 돌려주면 어떻게 되나요? A. 돌려준 돈은 별도의 증여로 판단합니다. 대금 지급 자체가 형식이었다고 보면 처음 매매가 증여로 추정될 수 있습니다.
Q. 시가 10억 원은 누가 정하나요? A. 가족이 정하는 금액이 아니라 각 세법의 평가기준일·평가기간·평가방법에 따라 정합니다. 아파트는 면적·위치·용도·기준시가가 같거나 유사한 다른 아파트의 매매사례가 법정 요건을 충족하면 평가에 사용됩니다. 이 글은 세 세목에서 인정되는 평가액이 모두 10억 원인 사례입니다.