※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
은퇴한 아버지는 육아휴직으로 수입이 줄어든 딸을 돕고 싶었습니다. 매달 월세가 들어오는 작은 임대주택을 언젠가 딸에게 물려줄 생각이었는데, 지금 넘겨주면 딸의 생활에 더 도움이 될 것 같았습니다.
아버지는 자신이 사는 집을 따로 가지고 있었고, 연금과 예금도 있었습니다. 임대주택을 주더라도 당장은 생활할 수 있다고 생각했습니다.
“딸이 월세를 받아 쓰면 좋겠어요. 저는 연금이 나오고, 모아둔 돈도 있으니까요.”
그런데 딸에게 넘길 월세는 지금 아버지 생활비의 일부였습니다. 집을 주면 그 월세도 함께 딸에게 갑니다. 그래서 증여 날짜를 정하기 전에, 월세 없이 연금과 예금만으로 얼마나 생활할 수 있는지부터 계산했습니다.
월세가 없어지면 예금에서 얼마를 꺼내야 할까요
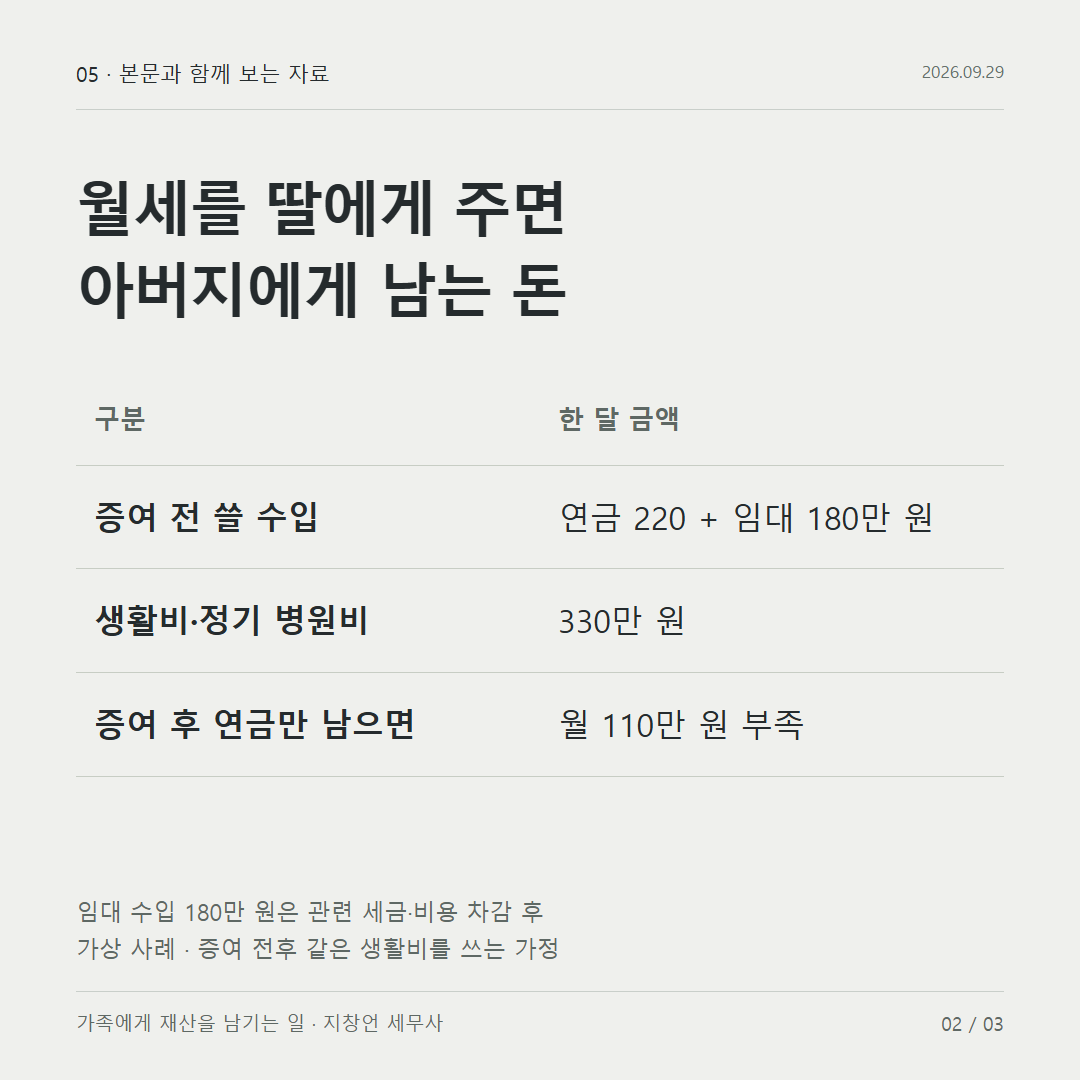
아버지는 연금 월 220만 원과 임대주택에서 남는 돈 월 180만 원으로 생활했습니다. 여기서 180만 원은 임대 관련 세금과 비용을 빼고 아버지가 쓸 수 있는 금액으로 가정합니다.
생활비와 정기적인 병원비는 월 330만 원이었습니다. 지금은 수입 400만 원에서 지출 330만 원을 빼면 매달 70만 원이 남습니다.
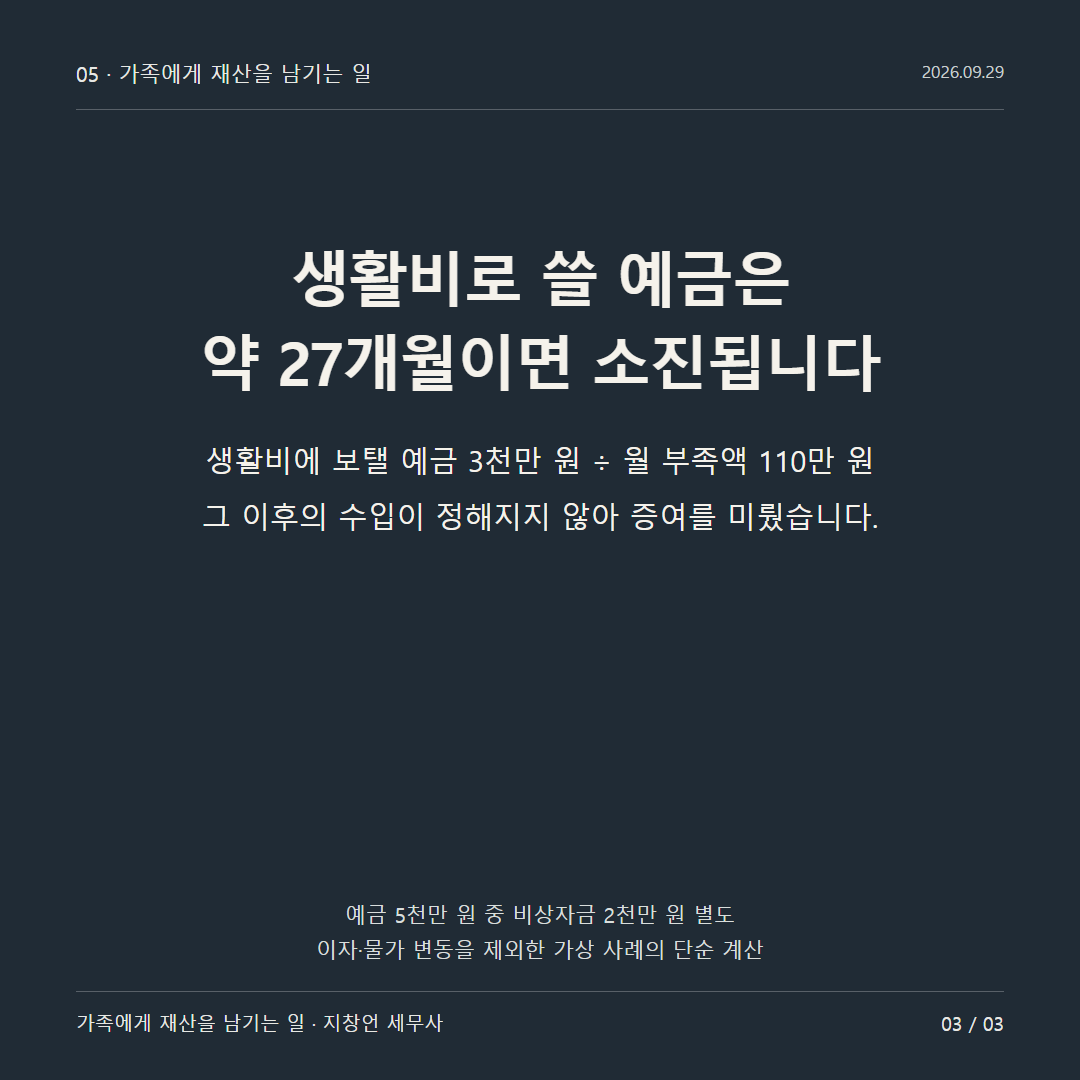
집을 딸에게 주고 임대수입도 딸이 받으면 아버지에게는 연금 220만 원만 남습니다. 같은 생활을 유지하려면 매달 110만 원, 1년에 1,320만 원을 예금에서 꺼내 써야 합니다. ## 생활비로 쓸 예금은 약 27개월이면 소진됩니다
아버지의 예금은 5천만 원이었습니다. 이 중 갑작스러운 치료나 집수리를 위해 남겨두려는 2천만 원을 제외하면, 평소 생활비에 보탤 수 있는 돈은 3천만 원입니다. 딸의 증여세와 취득세는 딸이 자기 자금으로 부담하는 계획이므로 이 예금에서 빼지 않았습니다.
3천만 원 ÷ 월 부족액 110만 원 = 약 27개월. 예금이 있으니 괜찮다고 생각했지만, 비상자금을 건드리지 않고 버틸 수 있는 기간은 약 2년 3개월이었습니다. 예금 이자와 물가 변동을 넣지 않은 단순 계산입니다.
아버지는 딸이 복직하더라도 집을 다시 돌려받을 계획은 없었습니다. 예금을 다 쓴 뒤에도 연금만으로 계속 생활할 수 있어야 했지만, 이후의 부족액을 마련할 방법은 아직 없었습니다.
집을 미리 주려던 계획을 보류했습니다
아버지는 임대수입을 대신할 자금을 마련할 때까지 집 전체를 증여하는 계획을 미뤘습니다. 딸을 도우려는 마음은 같았지만, 연금과 예금만으로 오래 생활할 수 있다는 처음 생각은 계산과 맞지 않았습니다.
딸에게 임대수입을 넘기면 아버지는 매년 1,320만 원이 부족하고, 생활비로 쓸 예금 3천만 원은 약 27개월 만에 소진됩니다. 월세 나오는 집을 증여하면 받는 사람에게 세금이 생기는 것과 함께, 주는 사람이 생활비로 쓰던 수입도 줄어듭니다.