※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
아버지의 입원비 2천만 원을 딸이 자기 카드로 먼저 냈습니다. 아버지는 퇴원하면 돌려주겠다고 문자를 보냈고, 실제로 500만 원을 갚았습니다. 나머지 1,500만 원을 받기 전에 아버지가 돌아가셨습니다. 딸은 이 1,500만 원을 아버지의 빚으로 보아 상속세에서 뺄 수 있는지 물었습니다.
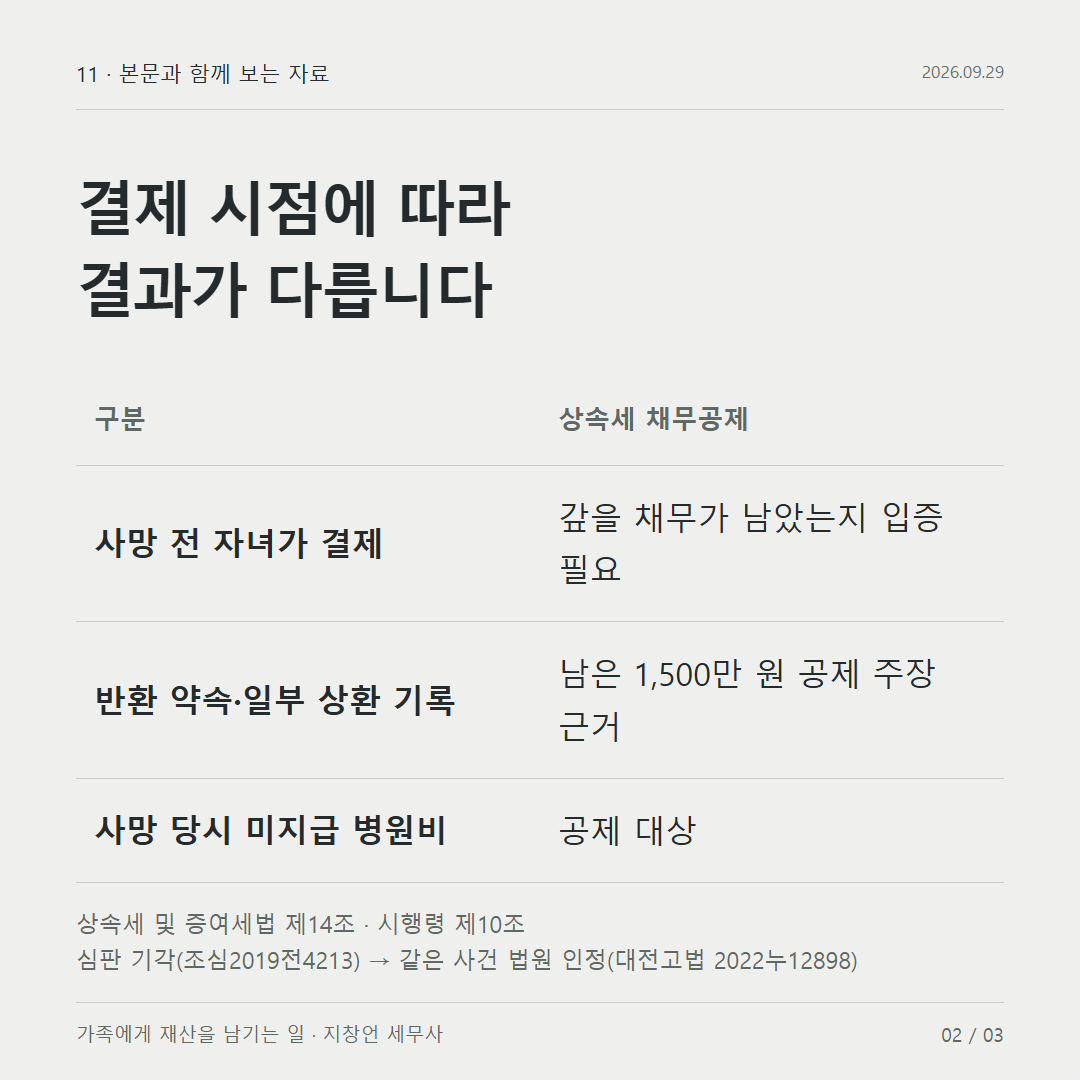
병원비를 대신 냈다는 사실만으로 공제되는 것은 아니며, 사망 당시 아버지가 딸에게 갚을 채무가 남아 있었는지를 상속인이 입증해야 합니다. 이 사례의 반환 약속 문자와 500만 원 상환 기록은 남은 1,500만 원을 채무로 공제받겠다고 주장할 근거가 됩니다.
병원비가 딸에게 갚을 빚으로 남는가
딸이 결제하면 병원에 대한 아버지의 빚은 없어집니다. 상속세에서 따질 것은 그 대신 아버지가 딸에게 돌려줘야 할 채무가 생겼는지입니다. 상속세에서 빼는 채무는 상속개시일 현재 피상속인이 부담하는 채무로서 증명된 것이어야 하고, 금융회사가 아닌 사람에 대한 채무는 채무부담계약서, 채권자확인서, 담보설정이나 이자지급 증빙 같은 서류로 확인합니다. 상속세 및 증여세법 제14조 시행령 제10조
같은 사건에서도 판단이 단계마다 달랐습니다. 장남이 약 10년간 어머니의 병원비와 간병비를 낸 사안에서, 조세심판원은 차용증이나 이자 지급 같은 증빙이 없고 어머니에게 스스로 낼 재산이 있었다며 공제를 받아들이지 않았습니다(조심2019전4213, 2020.3.25.). 그러나 이 사건의 소송에서 대전지방법원과 대전고등법원은 어머니가 중증 치매로 차용 약정을 할 수 없었던 사정, 자녀 계좌에서 실제로 지급된 기록과 정산 관계 등을 종합해 간병비 등 9,166만 원을 채무로 인정하고 부과처분의 일부를 취소했습니다(대전지방법원 2020구합666, 2022.9.7. / 대전고등법원 2022누12898, 2023.7.6.).
이 딸의 문자와 500만 원 상환
이 사례에는 반환 약속을 보여 주는 아버지의 문자와, 그 약속에 따라 500만 원을 실제로 갚은 이체 기록이 있습니다. 문자와 상환 기록이 이 병원비에 관한 것으로 확인되고 그 밖에 갚은 돈이 없다면, 2천만 원에서 500만 원을 뺀 1,500만 원을 사망 당시 남은 채무로 공제해 달라고 주장할 근거가 됩니다. 인정 여부는 아버지의 재산 상황과 대납 경위까지 포함한 자료 전체로 판단합니다.
사망 당시 남아 있던 병원비는 공제됩니다
사망 당시 아직 내지 않은 병원비는 아버지의 확정된 채무여서 공제 대상입니다. 장례 뒤에 상속인이 그 병원비를 정산하더라도, 상속세 계산에서는 사망일 현재의 채무로 뺍니다.
딸이 근로자라면, 의료비 세액공제는 딸이 실제로 부담한 의료비와 부양가족 요건 등을 기준으로 별도로 따집니다. 이미 돌려받은 500만 원은 딸이 부담한 의료비로 보기 어렵습니다. 결정례와 계산 예시는 앞서 쓴 「피상속인 병원비, 누가 결제해야 할까요?」에 정리했습니다. 지창언 세무사 블로그