※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
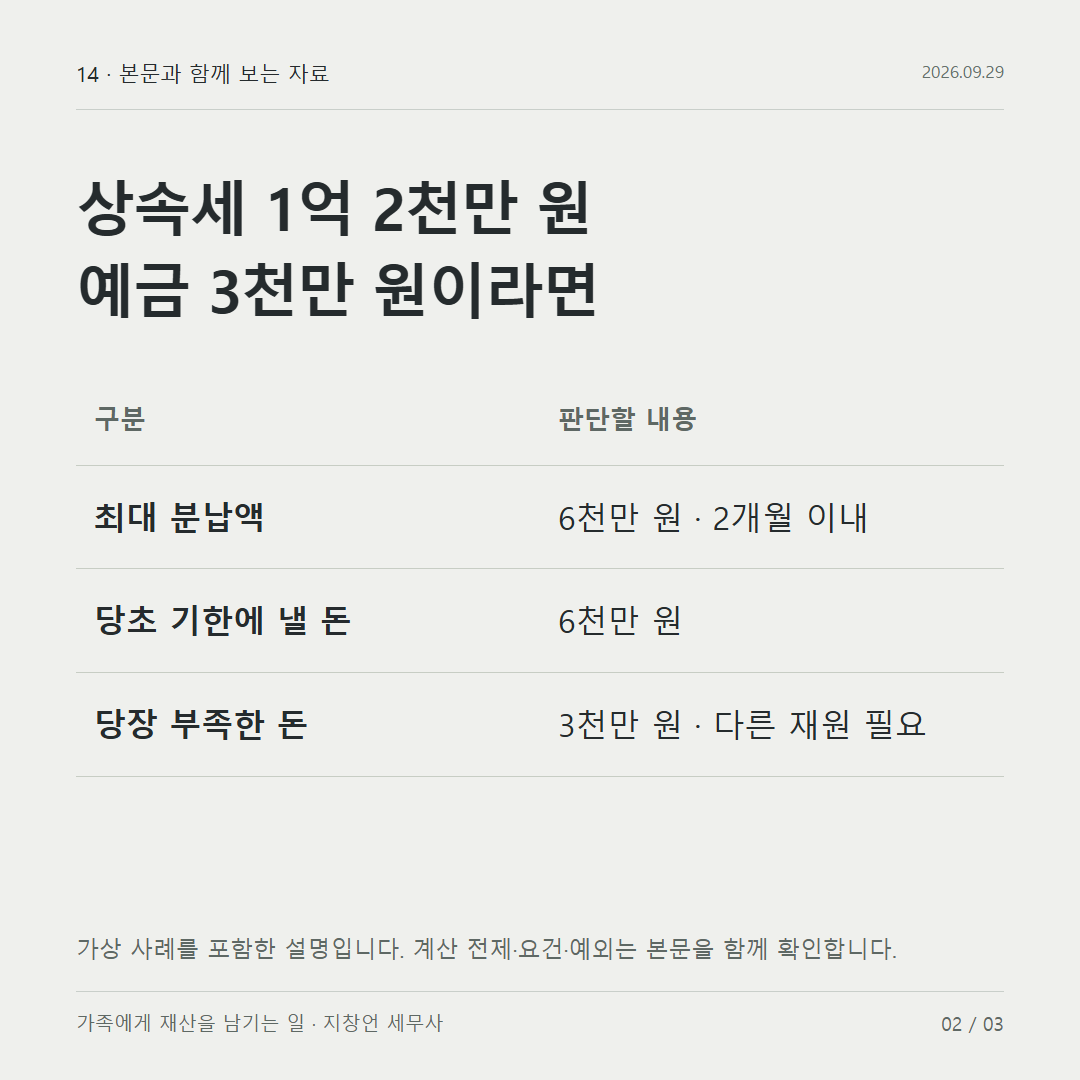
어머니 집을 상속받은 남매에게 예상 상속세 1억 2천만 원이 나왔습니다. 상속재산은 집과 예금 3천만 원이 전부여서, 당장 마련할 수 있는 현금은 3천만 원이었습니다. 집을 바로 팔기는 어려워 세금을 나누어 내면 해결되는지 물었습니다.
분납만으로는 신고기한에 6천만 원을 내야 해서 3천만 원이 부족합니다. 연부연납이 허가되면 첫 납부액이 약 1,091만 원으로 줄어듭니다. 상속세를 나누어 내는 제도에는 분납과 연부연납이 있고, 금전 대신 상속재산으로 내는 물납 제도도 있습니다.
세 가지 납부 방법
| 방법 | 요건 | 납부 방식 |
|---|---|---|
| 분납 | 납부세액 1천만 원 초과. 연부연납 허가 시 제외 | 납부기한 후 2개월 이내. 세액이 2천만 원 이하면 1천만 원 초과분, 2천만 원 초과면 세액의 50% 이하 |
| 연부연납 | 납부세액 2천만 원 초과, 담보 제공, 신청·허가 | 일반 상속재산은 허가일부터 최대 10년. 각 회분 1천만 원 초과 |
| 물납 | 부동산·유가증권 가액이 상속재산가액의 절반 초과, 납부세액 2천만 원 초과, 납부세액이 금융재산가액 초과, 신청·허가 | 허가받은 상속재산으로 납부. 재산 비중에는 상속인·수유자의 합산대상 사전증여재산도 포함 |
연부연납은 상속세 신고를 할 때 신청서를 함께 내고, 세무서의 허가를 받아야 합니다. 나누어 내는 기간에는 가산금이 함께 부과됩니다. 상속세 및 증여세법 제71조 시행령 제67조·제68조
1억 2천만 원을 어떻게 나누어 내는가
| 방법 | 신고기한에 낼 금액 | 그 뒤 일정 |
|---|---|---|
| 한 번에 납부 | 1억 2천만 원 | 없음 |
| 분납 | 6천만 원 | 2개월 안에 6천만 원 |
| 연부연납 10년 | 약 1,091만 원 | 매년 약 1,091만 원씩 10회와 가산금 |
연부연납 금액은 대상 세액을 연부연납 기간에 1을 더한 수로 나눕니다. 1억 2천만 원 ÷ 11 = 약 1,091만 원이고, 각 회분이 1천만 원을 넘으므로 최대 10년을 신청할 수 있습니다. 남매의 예금 3천만 원으로 첫 납부를 하고 남는 돈은 다음 회차에 쓸 수 있습니다.
연부연납에는 적합한 납세담보의 제공이 필요합니다. 상속받은 집을 담보로 인정받을 수 있는지는 허가 단계에서 판단합니다. 허가 후에는 매년 약 1,091만 원의 원금과 가산금 납부가 이어집니다. 지정된 납부기한을 지키지 않으면 허가가 취소·변경되고 남은 세액의 전부 또는 일부가 징수될 수 있습니다.
집으로 내는 물납은 요건과 허가가 따로 있습니다
집이 물납 가능한 국내 부동산이고 합산대상 사전증여재산이 없다면, 이 사례는 재산 비중·납부세액·금융재산의 신청 요건을 충족합니다. 공제할 금융회사 채무가 없다면 물납을 신청할 수 있는 세액은 ‘주택에 해당하는 상속세액’과 ‘1억 2천만 원 − 예금 3천만 원 = 9천만 원’ 중 적은 금액입니다. 다만 세무서는 신청한 재산의 관리·처분이 적당하지 않으면 허가하지 않거나 다른 재산으로 바꾸도록 할 수 있습니다. 시행령 제71조·제73조 상속세 및 증여세법 제73조
| 확인 자료 | 입증하는 내용 |
|---|---|
| 상속세 신고서와 연부연납신청서 | 신고와 함께 신청했는지 |
| 담보 제공 서류(등기부등본 등) | 담보 가치와 제공 가능 여부 |
| 상속재산 명세 | 물납 요건(부동산 비중, 금융재산) 해당 여부 |
Q. 연부연납을 신청하면 바로 허가되나요? A. 금전·국채 등 법정 유가증권·납세보증보험증권·납세보증서를 담보로 제공해 신청하면 신청일에 허가받은 것으로 봅니다. 집을 담보로 제공하는 이 사례에서는 세무서가 허가 여부를 심사합니다. 상속세 신고와 함께 신청한 경우 통지 기한은 신고기한이 지난 날부터 9개월이고, 그때까지 허가 여부를 서면으로 발송하지 않으면 허가한 것으로 봅니다.
Q. 연부연납 중에 집을 팔면 어떻게 되나요? A. 담보로 제공한 집에 대해서는 담보 변경이나 보전에 관한 세무서의 명령을 따라야 하고, 따르지 않으면 연부연납 허가가 취소되어 남은 세액을 한꺼번에 징수할 수 있습니다.