※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
집 잔금이 부족한 아들은 아버지에게 2억 4천만 원을 빌리고 연 1%의 이자를 주기로 했습니다. 차용증을 쓴 뒤 인터넷에서 ‘가족끼리도 연 4.6%를 받아야 한다’는 글을 보고 약정을 바꿔야 하는지 궁금했습니다.
연 4.6%가 모든 가족 대여의 의무 이율은 아닙니다. 실제로 갚을 빚인지 먼저 보고, 낮은 이율로 얻은 이익에 증여세가 생기는지를 따로 계산합니다.
차용증보다 실제 상환 관계가 먼저입니다
아들에게 소득과 상환 능력이 있고, 약속대로 이자와 원금을 갚는지가 중요합니다. 차용증만 작성한 채 갚을 계획도 이행도 없다면 원금 자체가 실제 대여인지 문제가 됩니다.
따라서 아래의 이자 계산은 2억 4천만 원이 실제 대여금이라는 전제입니다. 낮은 이율의 이익이 기준 미만이라는 이유로 원금의 증여 문제까지 없어지지는 않습니다.
연 1%로 실제 지급하면 이자 차이는 864만 원입니다
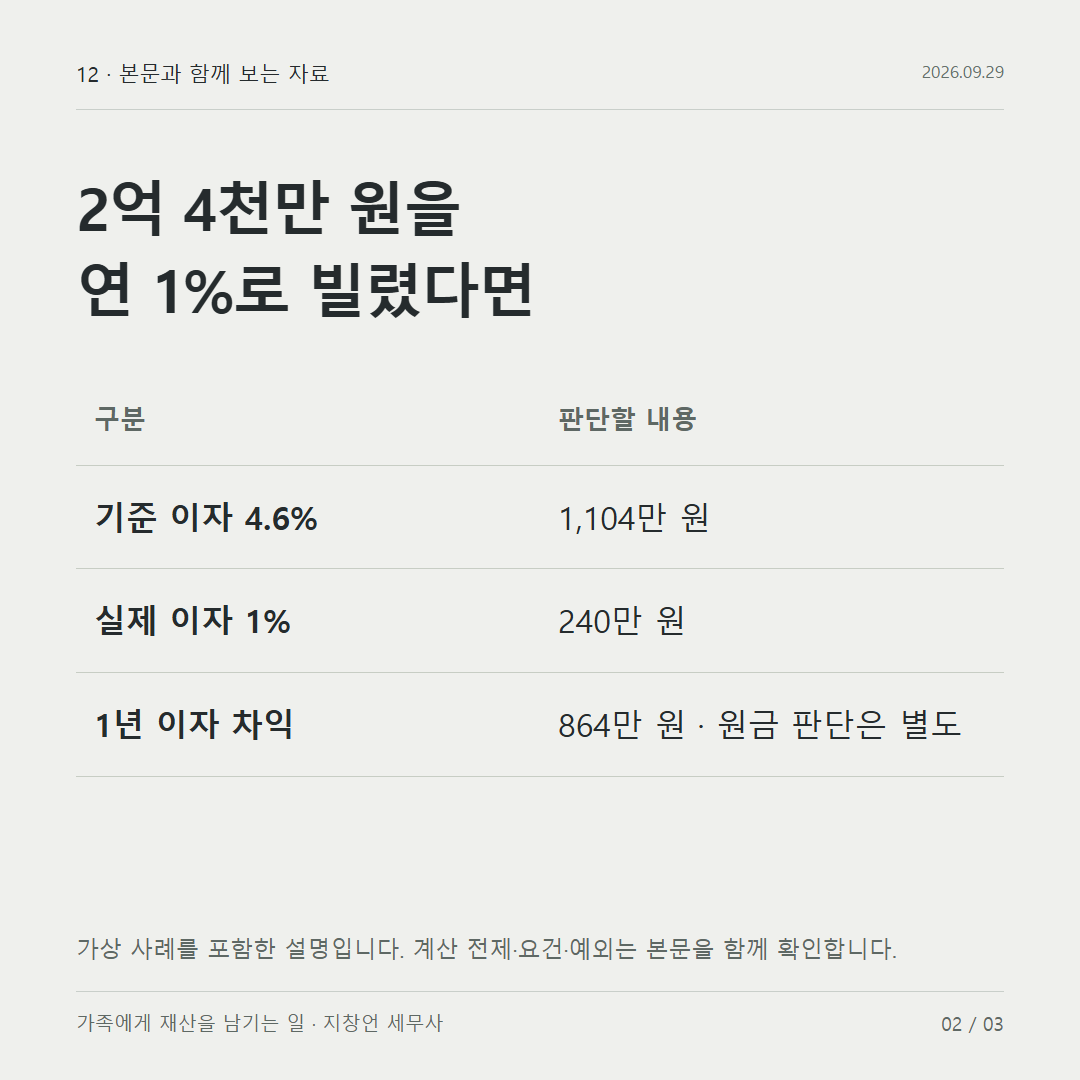
현재 이 규정의 적정이자율은 연 4.6%입니다. 1년 내내 원금 2억 4천만 원을 빌리고 연 1% 이자를 실제 지급한다고 가정하면, 법정 이율의 이자는 1,104만 원이고 실제 이자는 240만 원입니다. 상속세 및 증여세법 제41조의4 시행령 제31조의4 상속세 및 증여세법 시행규칙 제10조의5 법인세법 시행규칙 제43조
1,104만 원 − 240만 원 = 연간 이익 864만 원. 이 금액은 1천만 원 미만이므로, 이 가정에서는 금전 저리대여 이익에 대한 증여세 과세대상에서 제외됩니다.
원금이나 대여 기간이 달라지거나 약정한 이자를 실제 지급하지 않으면 계산도 달라집니다. 장기 대여는 매년 적용 관계를 다시 보아야 합니다.
이자를 지급할 때의 세금도 처리합니다
1% 약정을 유지하며 실제로 이자를 지급한다면, 그 지급에 따른 세금 처리도 이어집니다. 부모님이 받는 이자는 원금 상환과 다른 소득입니다. 개인 간 대여의 이자는 비영업대금 이익이어서, 이자를 지급하는 아들이 소득세 25%와 지방소득세 2.5%를 합한 27.5%를 원천징수해 납부합니다. 지급액과 원천징수·납부 내역을 함께 남깁니다. 국세청 원천징수 세율
이 사례에서 연 1% 약정을 4.6%로 바꿔야 하는 것은 아닙니다. 이자 차이가 연 864만 원으로 1천만 원에 못 미치기 때문입니다. 다만 이 계산은 실제 대여이고 약속한 이자를 지급하며 약정대로 원금을 상환한다는 전제에서만 유지됩니다.