※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
전세계약이 끝난 수현 씨에게 어머니가 비어 있는 집에서 살라고 했습니다. 어머니는 다른 집에 살고, 수현 씨 가족만 월세 없이 입주할 계획입니다. 집을 증여받는 것도 아닌데 증여세를 생각해야 하는지 궁금했습니다.
이 사례의 집은 어머니 단독 소유이고 세법상 평가액은 10억 원입니다. 수현 씨 가족이 집 전체를 무료로 사용하는 조건으로 보겠습니다. 이런 사실을 먼저 정해야 무상사용으로 얻는 이익을 계산할 수 있습니다.
집값 전부를 증여받는 것은 아닙니다
부동산을 무상으로 사용해 얻는 이익에도 증여세 규정이 있습니다. 다만 집의 소유권을 받는 것과 같게 계산하지는 않습니다. 실제 전세보증금이나 주변 월세를 그대로 증여재산으로 넣는 방식도 아닙니다. 소유자와 함께 거주하는 주택은 이 규정에서 제외되지만, 어머니가 따로 사는 수현 씨의 경우에는 그 제외를 적용할 수 없습니다. 상속세 및 증여세법 제37조
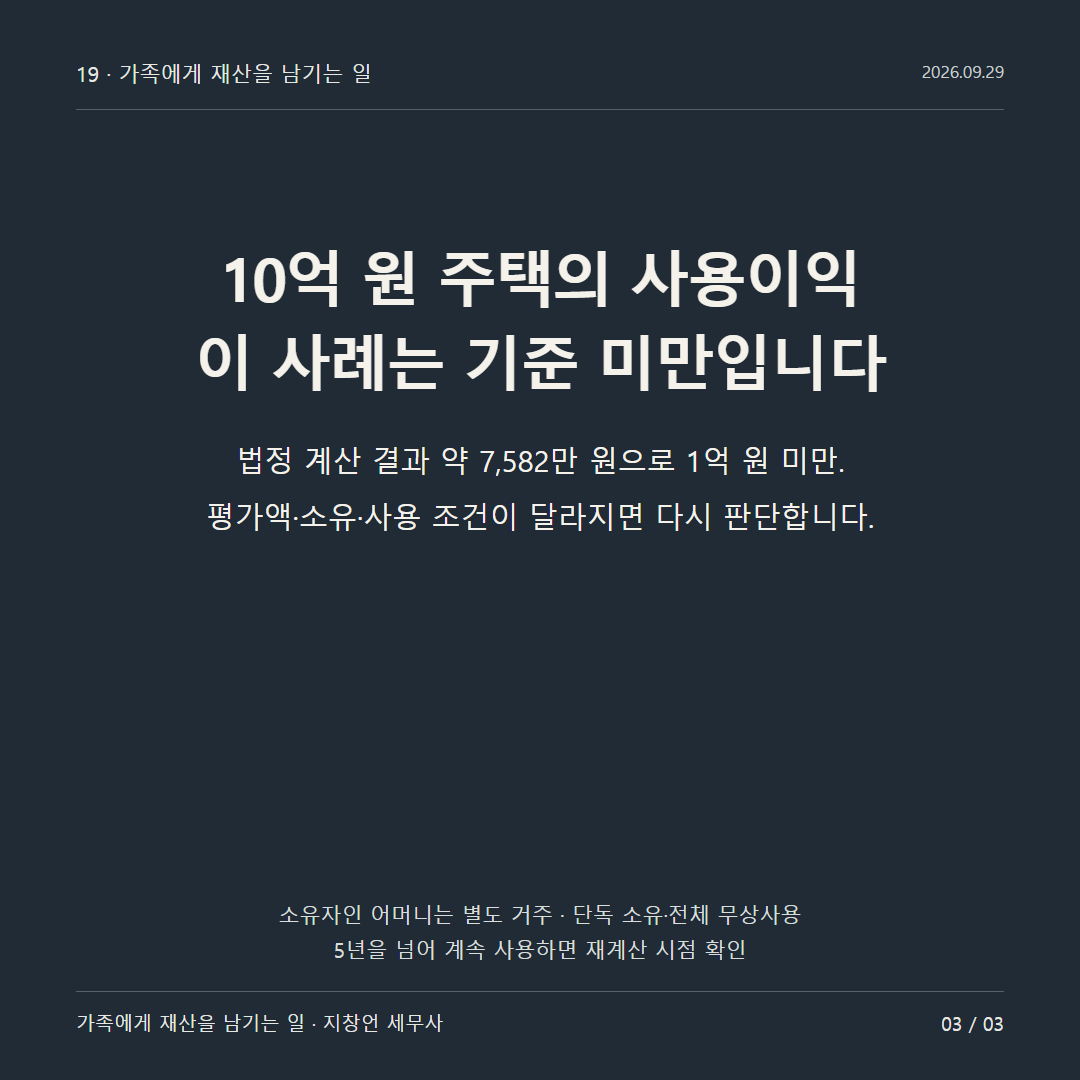
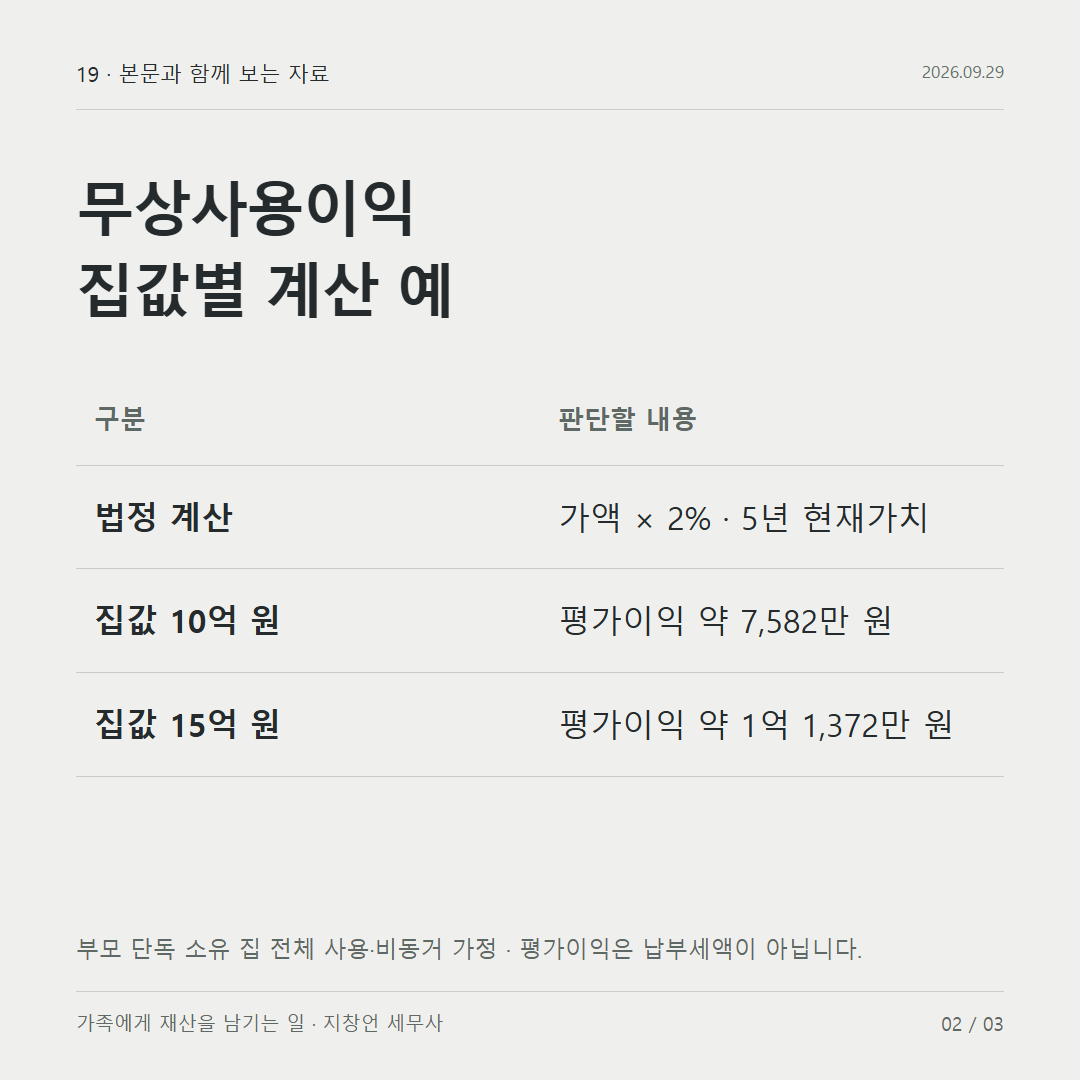
법정 방식으로 계산한 무상사용 이익이 1억 원 미만이면 과세대상에서 제외됩니다. 부동산 가액에 연 2%를 적용하고, 5년간의 이익을 연 10%로 할인하는 계산입니다. 이 사례의 10억 원 주택은 그 결과가 약 7,582만 원으로 1억 원 미만입니다. 위 조건에서는 이 무상사용 이익 규정에 따른 증여세 과세대상에서 제외됩니다. 상속세 및 증여세법 시행령 제27조
집값이 달라지면 답도 달라질 수 있습니다. 같은 소유·사용 조건에서 평가액만 15억 원으로 바꾸면 계산한 이익은 약 1억 1,372만 원으로 기준을 넘습니다.
입주할 때의 조건을 남겨둡니다
실제 계산에는 평가액뿐 아니라 소유 지분, 사용하는 부분과 사용 개시일도 들어갑니다. 무료 사용이 5년을 넘어 계속되면 다시 계산할 시점도 생깁니다. 수현 씨는 입주 당시의 평가와 사용 조건을 확인해 둘 필요가 있습니다.
월세를 조금 받기로 바꾸거나 집주인의 세금·수선비 등을 대신 부담한다면 거래 조건이 달라집니다. 그때는 실제 대가와 다른 과세 규정을 살펴야 하므로, 지금의 무료 사용 계산을 그대로 적용해서는 안 됩니다.
10억 원 집에 무상으로 사는 수현 씨 가족의 사용이익은 약 7,582만 원으로 1억 원에 못 미쳐 증여세가 부과되지 않습니다.