※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
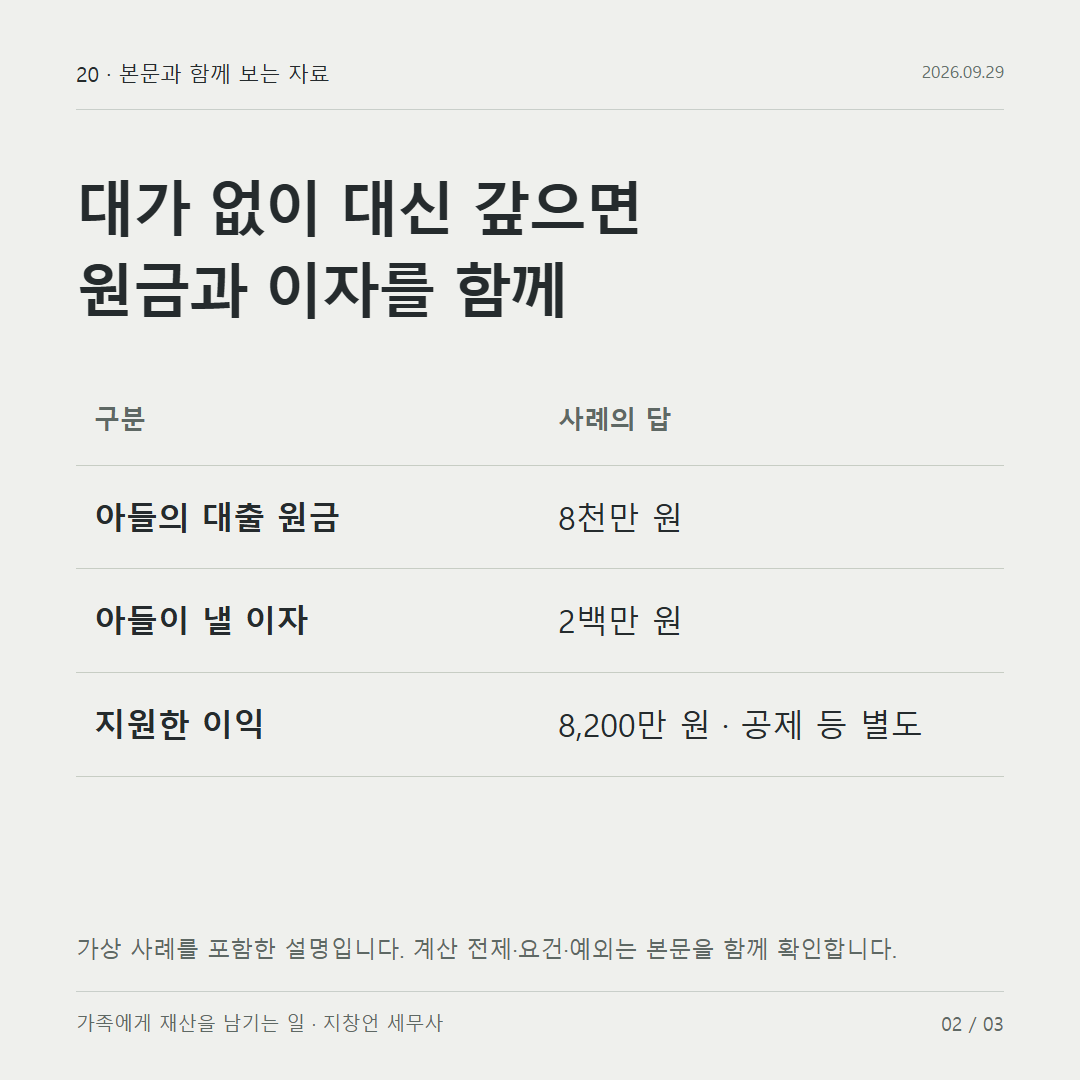
아들의 대출 만기가 다가오자 아버지는 은행에 직접 상환금을 보내주려고 했습니다. 아들 통장을 거치지 않으면 증여가 아닌지 물었습니다. 지원할 금액은 원금 8천만 원과 아들이 부담할 이자 2백만 원입니다.
아들에게 돌려받지 않고 대신 갚아주는 돈이라면 은행으로 직접 보내도 증여를 판단합니다. 아들의 빚과 이자 부담이 그만큼 없어지기 때문입니다.
계좌를 거치지 않아도 아들이 받은 이익은 있습니다
제3자가 채무를 인수하거나 변제해 주어 얻는 이익에는 증여세 규정이 적용됩니다. 부모님 계좌에서 은행 대출계좌로 바로 보냈다는 이유만으로 제외되지 않습니다. 상속세 및 증여세법 제36조
이 사례에서 아들이 돌려주는 돈이 없고 원금·이자를 모두 아버지가 부담한다면, 지원액은 8천만 원 + 2백만 원 = 8,200만 원입니다. 원금만 보아서는 받은 이익을 다 반영하지 못합니다.
이 금액에 이전 증여의 합산과 사용 가능한 공제를 반영해 증여세를 계산합니다. 8,200만 원이 곧 납부할 세금은 아닙니다.
아버지에게 갚을 돈이라면 실제 대여 관계가 필요합니다
아버지가 은행 빚을 갚아주되 아들이 아버지에게 다시 갚기로 했다면, 은행 채무가 부모님에 대한 채무로 바뀐 것인지 살펴봅니다.
대납 당시의 약정, 아들의 상환 능력과 실제 상환 내역이 맞아야 합니다. 나중에 차용증이라는 제목의 문서를 만드는 것만으로 대여가 확정되지는 않습니다. 무이자·저리 대여의 이익도 별도로 계산합니다.
나중에 받지 않기로 하면 그때의 증여도 봅니다
처음에는 실제 대여였어도 이후 아버지가 빚을 면제해 주면 채무 면제에 따른 증여를 다시 판단합니다. 처음 대신 갚은 날과 나중에 빚을 없애준 날은 서로 다른 거래입니다.
은행에 보내는 계좌만 바꾸거나 이체 메모를 달리 적어 거래의 성격을 정할 수는 없습니다. 아버지가 돌려받을 돈인지, 아들에게 지원하고 끝낼 돈인지가 실제 약속과 상환으로 확인되어야 합니다.
아버지가 돌려받지 않을 지원이라면 이 사례에서는 원금과 이자를 합한 8,200만 원의 이익을 기준으로 증여세를 계산합니다. 은행으로 직접 보내도 아들의 채무가 줄어드는 결과는 같습니다. 만기 상환을 돕기 전에 지원할 금액과 돌려받을 계획을 함께 정해야 합니다.