※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
아버지가 지인에게 빌려준 1억 원을 다 받지 못한 채 돌아가셨습니다. 생전에 돌려받은 원금은 3천만 원이고, 약정한 만기도 이미 지났습니다. 지인은 사업이 어렵다며 조금 더 기다려 달라고 했습니다.
아직 현금으로 받지 못했어도 남은 대여금 채권은 상속재산입니다. 이 사례의 남은 원금은 7천만 원이며, 상대방이 어렵다는 말만으로 그 권리를 0원으로 처리할 수는 없습니다.
차용증 1억 원에서 갚은 돈을 뺍니다
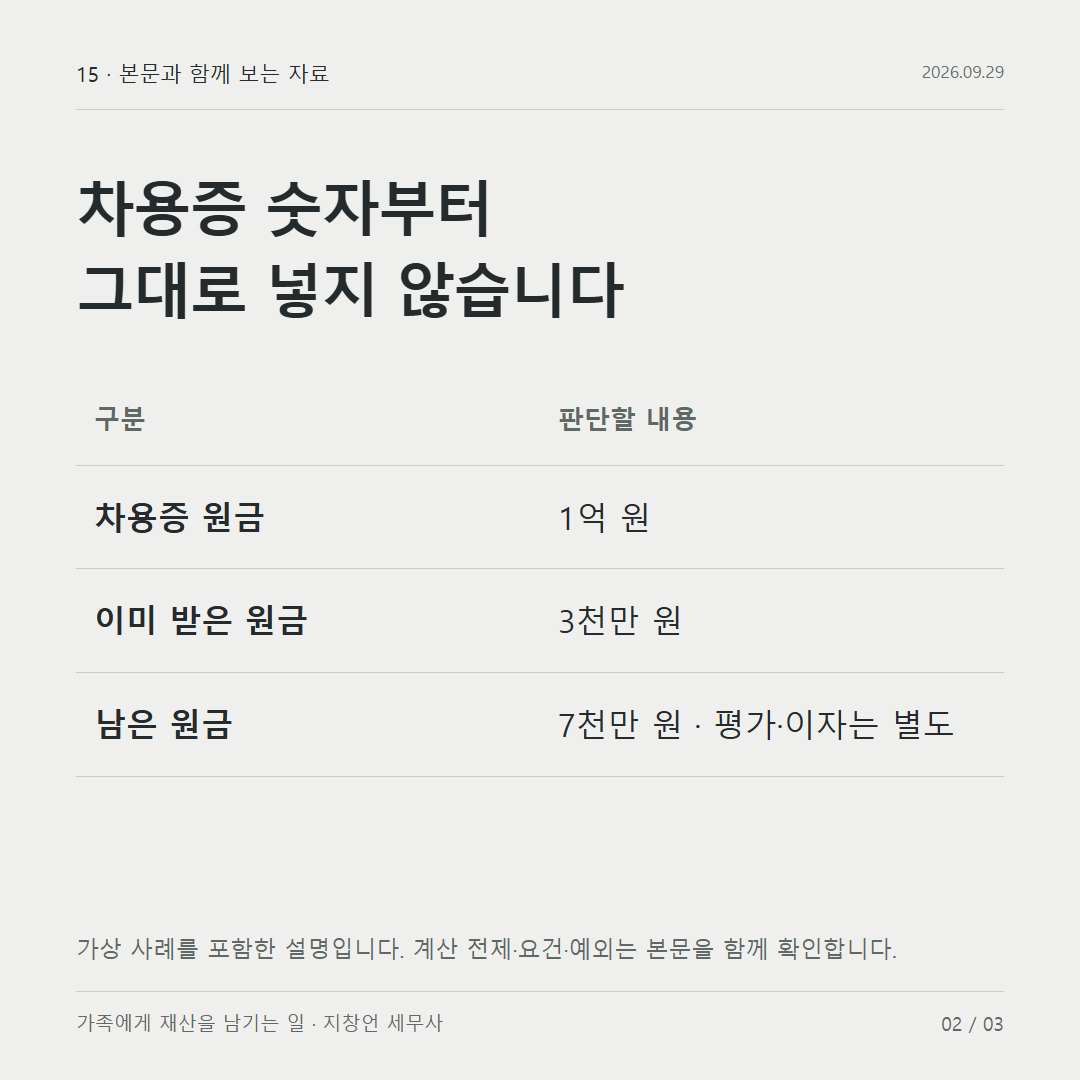
먼저 아버지가 실제로 빌려준 금액과 이미 상환받은 원금을 맞춥니다. 차용증, 송금·상환 내역과 이자 지급내역을 구분해야 합니다.
이 사례에서 남은 원금은 1억 원에서 상환받은 3천만 원을 뺀 7천만 원입니다. 약정에 따라 발생한 미수이자가 있다면 그 부분도 따로 확인합니다.
못 받았다는 사정과 회수할 수 없다는 사정은 다릅니다
대여금 등의 채권은 평가기준일의 회수기간과 약정이자율 등을 반영해 평가합니다. 전부 또는 일부가 회수 불가능하다고 인정되는 경우에는 그 금액을 포함하지 않는 규정도 있습니다. 상속세 및 증여세법 시행령 제58조
그러나 단순한 연체나 채무자의 구두 설명만으로 회수 불가능액이 확정되지는 않습니다. 파산·강제집행 결과, 채무자의 재산과 담보 등 상속개시일의 객관적인 자료가 필요합니다.
따라서 남은 원금 7천만 원은 상속재산에 올리고, 파산이나 강제집행 결과처럼 상속개시일 현재 회수할 수 없다는 객관적 자료가 있는 부분만 평가에서 뺍니다.
돈이 들어오지 않았다는 사실만으로 받을 권리까지 없어진 것은 아닙니다. 남은 채권을 먼저 확인하고, 회수가 불가능하다고 주장할 부분이 있다면 그 근거를 갖춰 평가에 반영해야 합니다.