※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
아버지가 돌아가신 뒤 통장을 정리하던 아들은 사망 전 1년 동안 큰돈이 빠져나간 것을 발견했습니다. 병원비로 쓴 내역도 있었지만 어디로 갔는지 찾지 못한 돈도 있었습니다. 상속세 신고를 준비하면서 이 출금들을 전부 상속재산에 다시 넣어야 하는지 걱정됐습니다.
출금액 전부가 상속재산에 더해지지는 않습니다. 사망 전 1년 동안 처분·인출한 금액이 2억 원 이상이거나 2년 동안 5억 원 이상이면 사용처를 따지고, 사용처를 밝히지 못한 금액 중 일정 기준을 넘는 부분만 상속받은 것으로 추정합니다. 상속세 및 증여세법 제15조
누구의 어떤 출금을 보는가
대상은 피상속인 본인의 재산에서 나간 돈입니다. 기준 금액은 ① 현금·예금·유가증권 ② 부동산·부동산에 관한 권리 ③ 그 밖의 재산으로 나누어 각각 계산합니다. 아버지 계좌에서 아버지의 다른 계좌로 옮긴 돈처럼 다시 예입된 돈은 인출액에서 빼지만, 임대료나 매도대금처럼 밖에서 들어온 돈은 인출액에서 빼지 않습니다. 시행령 제11조
아들이 분류한 1년치 출금
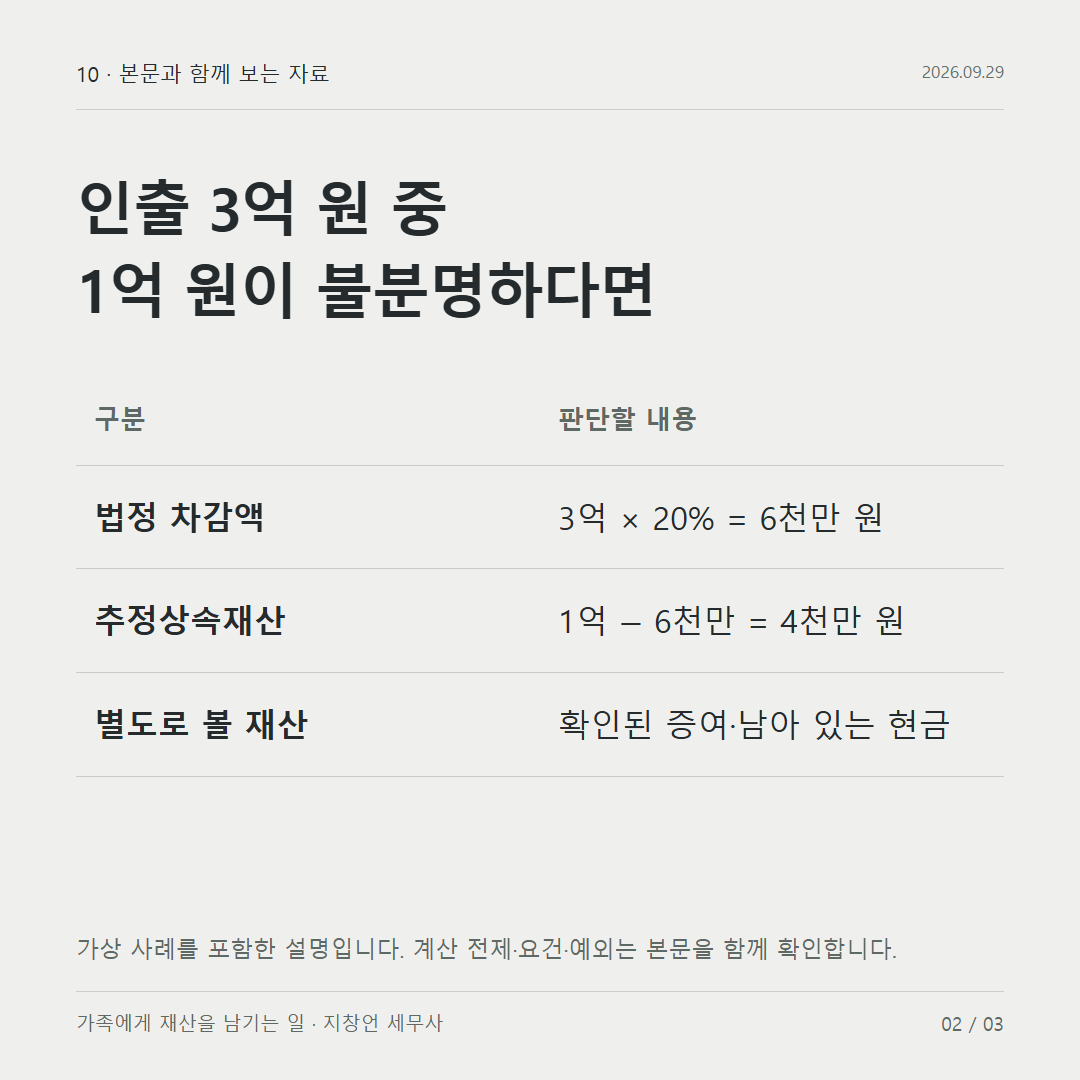
아들이 은행별 거래내역을 모아 정리해 보니 사망 전 1년간 아버지 예금에서 나간 돈은 3억 8천만 원이었습니다. 그중 8천만 원은 아버지의 다른 계좌로 옮긴 돈이어서 빼면, 추정 규정상 순인출액은 3억 원입니다. 1년 2억 원 기준을 넘으므로 사용처 입증 여부를 판단합니다.
| 3억 원의 사용처 | 금액 | 처리 |
|---|---|---|
| 병원비·간병비(카드·계좌이체) | 1억 2천만 원 | 영수증·지급내역으로 아버지의 치료·간병비 지출 확인 |
| 딸에게 이체 | 6천만 원 | 증여로 확인되어 사전증여재산으로 따로 합산 |
| 현금 인출 후 집에서 발견 | 2천만 원 | 남아 있는 상속재산으로 신고 |
| 사용처를 찾지 못한 현금 인출 | 1억 원 | 추정 계산 대상 |
1억 원 중 4천만 원만 추정합니다
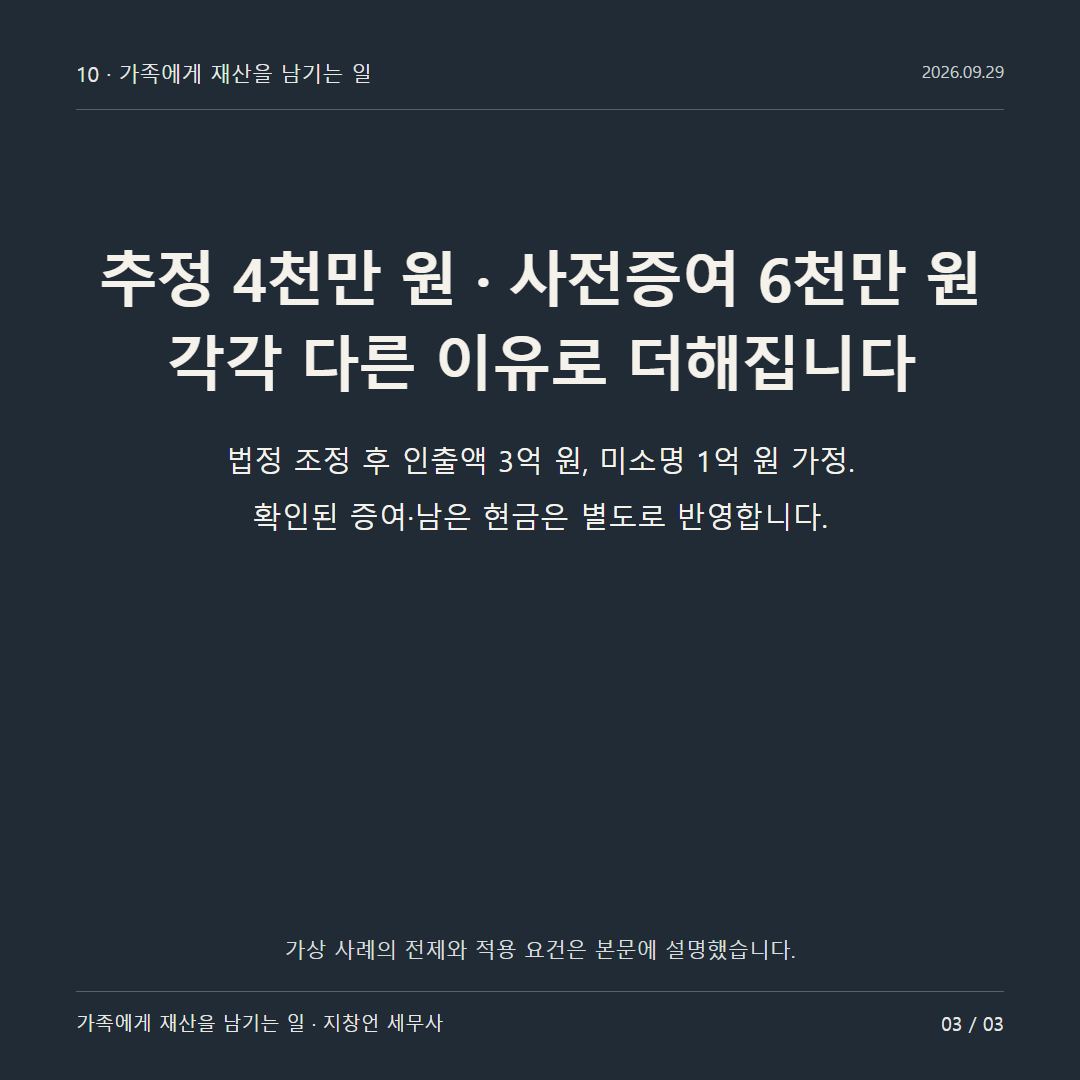
사용처를 밝히지 못한 금액에서 인출액의 20%와 2억 원 중 적은 금액을 뺍니다. 3억 원의 20%는 6천만 원이므로 1억 원 − 6천만 원 = 4천만 원이 추정상속재산입니다. 불명액이 이 기준금액에 못 미쳤다면 추정상속재산은 0원입니다. 시행령 제11조 제4항
딸에게 보낸 6천만 원은 사용처가 밝혀졌다고 상속세 계산에서 빠지지 않습니다. 상속인에게 10년 이내에 증여한 재산이어서 사전증여재산으로 과세가액에 더해집니다. 상속세 및 증여세법 제13조 이 가족의 상속세 계산에는 추정상속재산 4천만 원, 사전증여재산 6천만 원, 현금 2천만 원이 각각 다른 이유로 들어갑니다.
조건이 바뀌면 결과도 달라집니다
| 바뀐 조건 | 결과 |
|---|---|
| 순인출액 3억 원 유지, 불명액 중 5천만 원의 병원비 지출이 추가 확인됨 | 남은 불명액 5천만 원이 기준금액 6천만 원에 못 미쳐 추정상속재산 0원 |
| 별도 사례: 같은 재산 종류의 처분·인출액이 1년 1억 8천만 원, 2년 4억 원이고 그중 딸에게 증여한 6천만 원이 확인됨 | 두 기준 모두 미달이라 추정 규정 미적용. 딸에게 증여한 6천만 원은 사전증여재산 |
용도가 불분명하다고 보는 경우
시행령은 다음 중 하나에 해당하면 용도가 객관적으로 명백하지 않은 것으로 봅니다. 시행령 제11조 제2항
1. 처분대금·인출금·차입금을 받은 상대방이 거래증빙 부족 등으로 확인되지 않는 경우 2. 상대방이 돈을 받은 사실을 부인하거나, 상대방의 재산 상태 등으로 보아 받은 사실이 인정되지 않는 경우 3. 상대방이 피상속인의 특수관계인이고 사회통념상 지출 사실이 인정되지 않는 경우 4. 재산 처분대금이나 차입금으로 취득한 다른 재산이 확인되지 않는 경우 5. 피상속인의 나이·직업·경력·소득·재산 상태 등으로 보아 지출 사실이 인정되지 않는 경우
현금 간병비라면 받은 사람과 금액, 그 돈이 간병의 대가라는 사실이 확인되는지가 쟁점이고, 거래증빙이 없어 받은 사람이 확인되지 않으면 1번에 해당합니다.
| 확인 자료 | 입증하는 내용 |
|---|---|
| 계좌별 2년치 거래내역 | 인출액 계산과 본인 계좌 간 이동 |
| 병원 영수증·카드 명세서 | 지급 상대방과 용도 |
| 가족 계좌 입금 내역·증여계약서·대납 영수증 | 이체 사실과 증여·대납 등 거래 성격 |
재산 종류별 구분과 순인출액 계산의 세부 규정은 앞서 쓴 「추정상속재산 계산법」에 정리했습니다. 지창언 세무사 블로그
Q. 1년 2억 원에 못 미치면 인출한 돈은 신경 쓰지 않아도 되나요? A. 1년 인출액이 2억 원 미만이어도 같은 재산 종류의 2년 처분·인출액이 5억 원 이상이면 추정 규정이 적용됩니다. 두 기준 모두 미달하면 추정은 적용되지 않지만, 상속개시일 전 10년 이내 상속인에게 증여한 것으로 확인된 금액은 사전증여재산으로 상속세 계산에 더해집니다.
Q. 4천만 원만큼 상속세가 늘어나나요? A. 4천만 원은 상속세 과세가액에 더하는 재산가액입니다. 실제로 늘어나는 세금은 전체 재산과 공제를 반영한 세율 구간에 따라 정해집니다.