※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
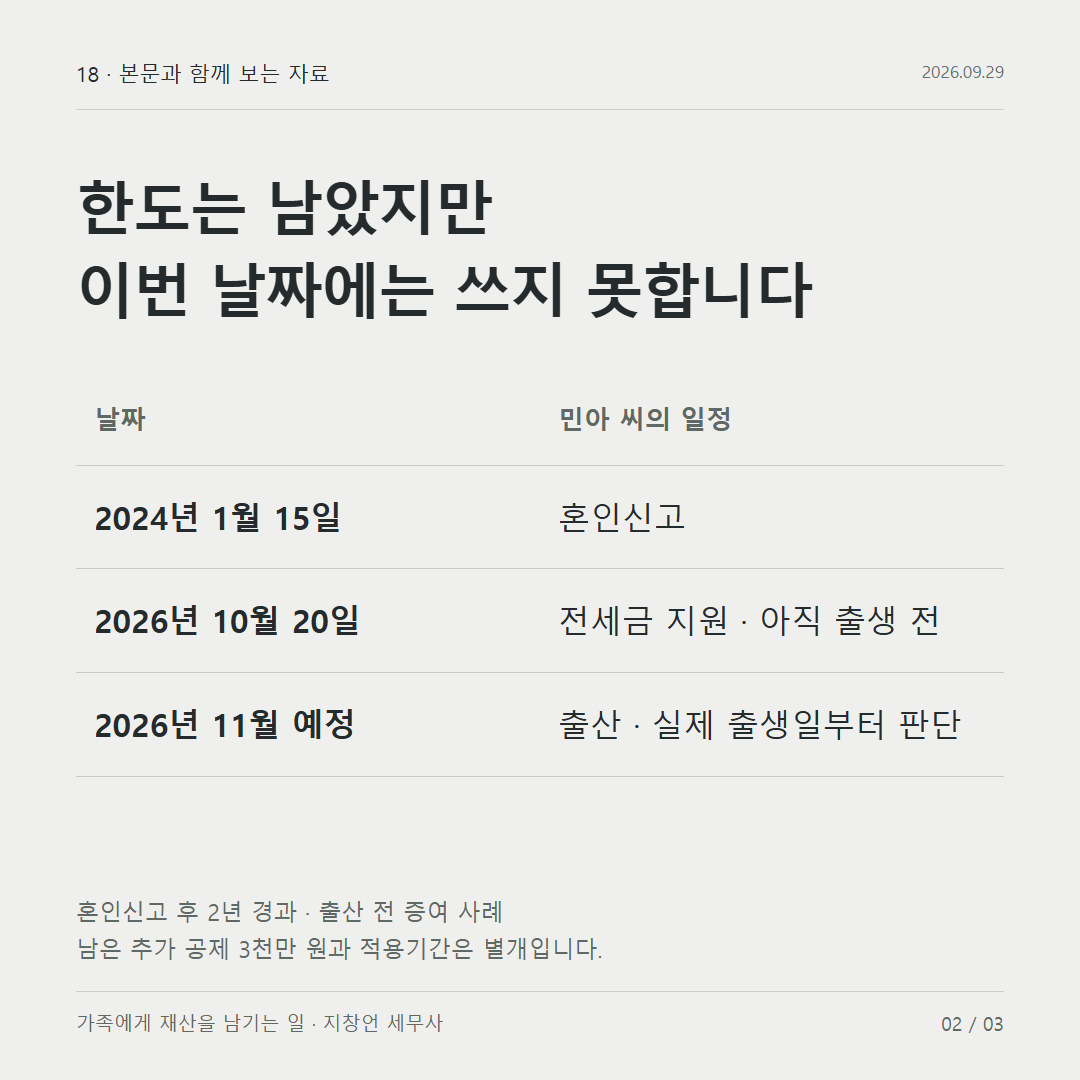
민아 씨는 첫아이를 맞기 전에 조금 넓은 전셋집으로 이사하려고 합니다. 부모님은 부족한 잔금 3천만 원을 보태주겠다고 했습니다. 잔금일은 2026년 10월 20일이고, 아이는 11월 출생 예정입니다.
민아 씨는 2024년 1월 15일 혼인신고를 했습니다. 그해 2월 아버지에게 1억 2천만 원을 받아 일반 증여재산공제 5천만 원과 혼인 추가 공제 7천만 원을 적용했습니다. 그 밖의 증여는 없는 거주자인 성년 자녀로 가정합니다.
민아 씨는 혼인·출산 추가 공제 1억 원 중 3천만 원이 남았으니, 이번 전세금도 공제받을 수 있다고 생각했습니다. 그런데 돈이 필요한 날이 아이가 태어나기 전이라는 점이 걸렸습니다.
한도는 3천만 원이 남아 있지만, 이번 잔금일에는 그 한도를 쓸 수 없습니다. 혼인 공제기간은 이미 지났고, 출산 공제기간은 아직 시작되지 않았기 때문입니다.
남은 추가 공제는 3천만 원이 맞습니다
혼인·출산 추가 공제는 받는 사람을 기준으로 합계 1억 원입니다. 혼인 때와 출산 때 각각 1억 원을 새로 공제하는 방식이 아닙니다. 민아 씨는 혼인 때 7천만 원을 사용했으므로 1억 원 − 7천만 원 = 3천만 원이 남아 있습니다. 상속세 및 증여세법 제53조의2
일반 증여재산공제 5천만 원은 이 추가 공제와 별도입니다. 다만 민아 씨는 그 일반 공제도 2024년에 모두 사용했습니다. 이번에 어머니가 돈을 보내준다고 같은 일반 공제 한도가 다시 생기지는 않습니다.
이번 잔금일은 두 공제기간 사이에 있습니다
혼인 추가 공제는 혼인신고일 전후 2년 이내의 증여에 적용합니다. 민아 씨의 2026년 10월 잔금일은 혼인신고일부터 이미 2년이 지난 때입니다.
출산 추가 공제는 자녀의 실제 출생일부터 2년 이내의 증여에 적용합니다. 출산 예정일을 기준으로 미리 받을 수 있는 공제는 아닙니다. 10월 20일에 아직 아이가 태어나지 않았다면 그날의 증여는 출산 공제기간에도 들어가지 않습니다. 혼인·출산 공제의 적용기간: 같은 법 제53조의2
한도 계산에서는 3천만 원이 남지만, 아직 출생 전인 이번 잔금일에는 그 한도를 쓸 수 없습니다.
잔금은 지금 필요한데, 공제는 출생 후에 가능합니다
민아 씨는 우선 자신이 마련할 수 있는 돈과 실제 대출 가능액으로 잔금을 낼 수 있는지 확인하기로 했습니다. 잔금을 다른 자금으로 치르고 출생 후 부모님께 별도로 증여받는다면, 그때 실제 증여일과 남은 한도에 따라 출산 공제를 판단할 수 있습니다.
반대로 부모님 돈 3천만 원을 지금 받아 잔금에 써야 한다면, 이번 돈은 추가 공제 없이 이전 증여와 일반 공제 사용액을 반영해 증여세를 계산해야 합니다. 먼저 받은 돈의 날짜를 나중의 출생일로 바꾸거나, 출생 후에 받은 돈처럼 신고할 수는 없습니다.
민아 씨는 잔금 마련 방법과 실제 증여일을 함께 정해야 합니다. 지금 부모님 돈이 반드시 필요하다면 그 날짜에 적용되는 세금으로 계획하고, 출생 후의 공제를 기대한다면 그때까지 잔금을 감당할 수 있는지부터 확인해야 합니다.