※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
어머니가 임대하던 다세대주택 한 채를 아들이 단독으로 상속받았습니다. 어머니는 이 집을 장기일반민간매입임대주택으로 등록하고, 세무서 사업자등록과 종합부동산세 합산배제 신고도 해왔습니다. 아들은 기존 세입자와의 임대차를 그대로 이어갈 생각입니다.
이 집에는 종부세 합산배제를 위한 10년 계속 임대 요건이 적용되고, 어머니의 세법상 인정 임대기간은 6년인 사례입니다. 아들은 자신의 명의로 바뀌었으니 지금부터 다시 10년을 임대해야 하는지 궁금했습니다.
상속받아 계속 임대하는 경우에는 어머니의 인정 기간을 이어 계산할 수 있습니다. 이 아들이 확인할 것은 다시 10년을 시작하는지가 아니라, 남은 기간과 자신의 등록·신고 절차입니다.
어머니의 6년에 앞으로 임대할 기간을 더합니다
종부세법 시행령은 상속으로 피상속인의 합산배제 임대주택을 취득해 계속 임대하는 경우, 피상속인의 임대기간을 상속인의 임대기간에 합산하도록 정하고 있습니다. 종합부동산세법 시행령 제3조 제7항 제2호
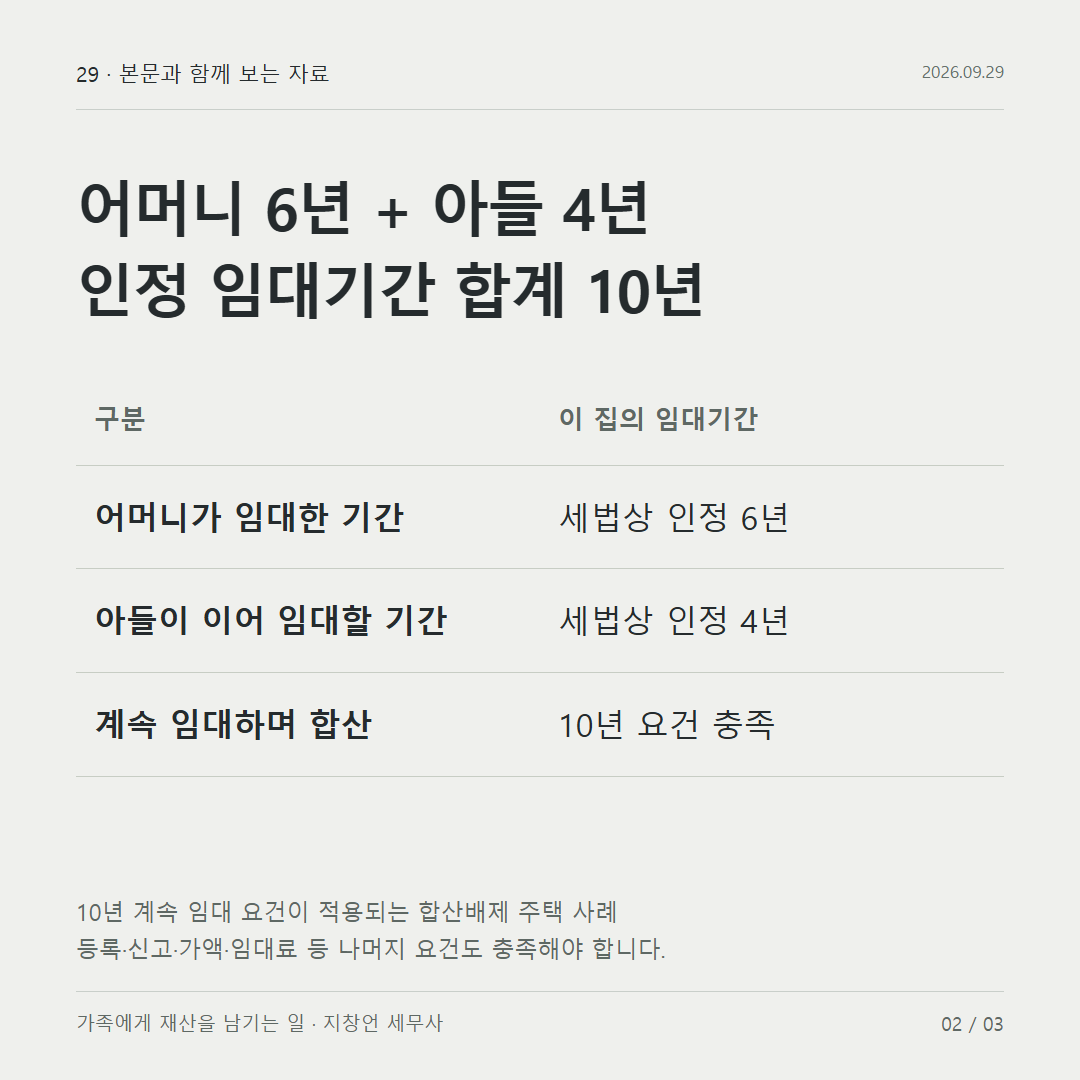
어머니의 인정 임대기간 6년에 아들이 앞으로 요건을 지켜 임대할 4년을 더하면 합계 10년입니다. 여기서 어머니의 6년은 단순 보유기간이 아니라 등록·임대 이력상 세법에 따라 인정되는 기간입니다.
10년은 모든 임대주택에 동일하게 적용되는 기간이 아닙니다. 이 사례는 해당 등록 유형과 시기에 따라 10년 계속 임대 요건이 적용되고, 주택가액·임대료 등 나머지 조건도 충족한 경우입니다.
아들 명의의 등록과 신고는 따로 해야 합니다
임대기간을 이어 계산하는 것과 어머니 명의의 등록·신고가 아들 이름으로 자동 처리되는 것은 별개입니다. 아들은 지자체의 임대사업자 등록에 상속에 따른 승계를 반영하고, 세무서의 사업자등록도 정리해야 합니다.
지자체 등록은 등록 임대주택의 의무와 연결되고, 세무서 사업자등록은 임대소득 등 세무 처리와 연결됩니다. 아들은 두 기관에 제출할 상속·임대차 자료를 준비하고, 본인에게 적용되는 합산배제 신고도 진행하기로 했습니다. 임대주택 합산배제 신고: 종합부동산세법 시행령 제3조 제9항
어머니가 과거에 신고했다는 이유만으로 아들의 신고 절차를 생략하지 않습니다. 등록·신고 기한과 제출서류는 상속 시점 및 해당 연도의 과세기준일에 맞춰 처리해야 합니다.
아들은 직접 입주하거나 곧바로 팔 계획이 없었습니다. 기존 임대차를 유지하고, 임대료 증액 등 적용 요건을 지키면서 나머지 인정 임대기간을 채우기로 했습니다. 계획을 바꾸어 임대를 중단한다면 유지 요건과 추징 여부를 다시 판단해야 합니다.
이 글에서 이어 계산하는 기간은 종부세 합산배제의 임대기간입니다. 양도소득세의 다른 임대주택 혜택까지 같은 결과로 판단하지는 않습니다.
아들은 어머니의 임대기간을 이어 계산하면서 본인 명의의 절차를 갖추면 됩니다. 남은 기간 동안의 임대조건까지 지켜야 한다는 점을 함께 알아야, 명의가 바뀐 뒤에도 임대 계획을 이어갈 수 있습니다.