※ 이 글의 인물·가족관계·금액은 이해를 돕기 위해 구성한 가상의 사례입니다.
아버지가 돌아가신 뒤 딸은 회사 장부에서 대표자 가지급금 1억 원을 발견했습니다. 회사도 아버지 것이었으니 상속 과정에서 지우면 되는지, 아니면 아버지의 빚으로 전부 공제할 수 있는지 궁금했습니다.
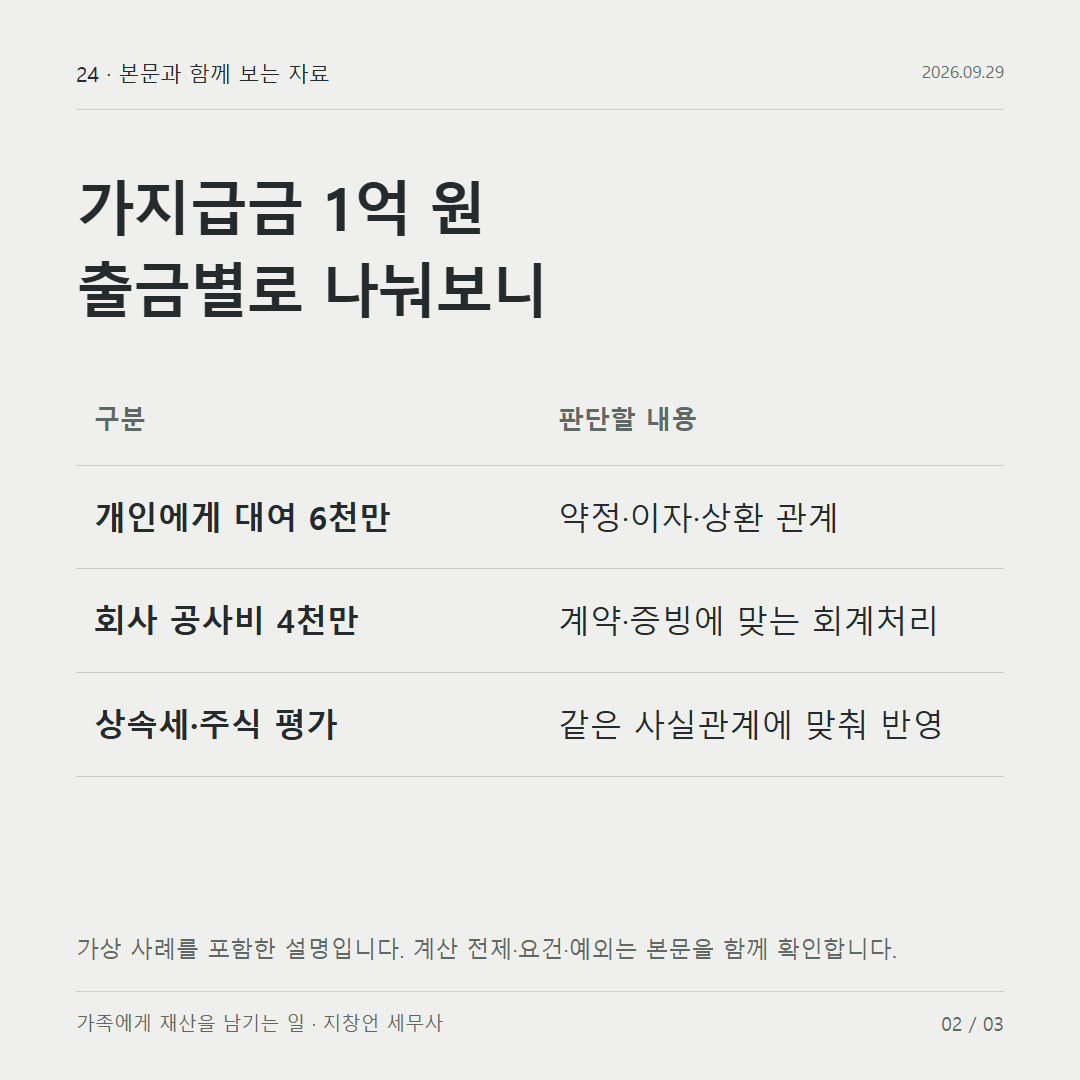
이 사례에서는 출금내역과 약정, 공사 증빙을 대조하니 개인 대여가 6천만 원, 회사 공사비가 4천만 원으로 구분됐습니다. 장부에 같은 이름으로 묶여 있어도 실제 거래가 다르면 처리도 달라집니다.
회사 돈과 아버지 돈은 구분합니다
법인은 대표 개인과 별개입니다. 회사가 아버지에게 실제로 빌려준 돈이면 회사에는 받을 채권이 있고 아버지에게는 갚을 채무가 있습니다.
하지만 가지급금 계정에는 증빙이 아직 정리되지 않은 회사 지출이나 다른 사람이 쓴 돈도 섞일 수 있습니다. 출금별 수령인과 사용처, 약정·증빙을 맞추어야 실제 거래가 드러납니다.
개인 대여 6천만 원만 채무 공제 대상으로 판단합니다
거래내역과 약정으로 개인 대여 6천만 원이 확인되고 사망 당시 갚을 의무도 남아 있다면 그 금액의 상속세 채무 공제를 판단합니다. 잔액 1억 원 전부를 아버지의 채무라고 넣는 것은 맞지 않습니다. 상속세 및 증여세법 제14조
회사 거래처에 지급한 4천만 원은 공사 계약과 증빙에 따라 회사 비용·자산 등으로 처리합니다. 가족이 임의로 6천만 원과 4천만 원으로 나누는 것이 아니라 실제 자료가 그 구분을 뒷받침해야 합니다.
회사 주식 평가에서는 아버지에게 받을 채권도 회사 자산으로 반영합니다. 개인의 채무만 공제하고 회사의 받을 돈은 빠뜨리지 않도록 같은 사실에 맞춰 계산해야 합니다. 시행령 제54조
사망했다고 회사의 세무 처리가 끝나지는 않습니다
회사 쪽에서는 대표에게 빌려준 돈의 처리가 두 갈래로 남습니다. 이자를 받지 않았거나 적게 받았다면 적정 이자와의 차액을 회사 수익에 더합니다. 이와 별도로, 이자를 제대로 받았더라도 업무와 관련 없는 대여금이 있는 동안 회사가 낸 차입금 이자 중 그 대여금에 해당하는 부분은 비용으로 인정되지 않습니다. 법인세법 제28조·제52조·제67조
아버지가 돌아가셨거나 가족이 회사 주주라는 이유만으로 회사 채권이 사라지는 것은 아닙니다. 상속인의 채무 승계와 상환, 회사의 채권 정리 절차를 실제 법률관계에 맞춰 진행해야 합니다.
딸이 상속세 신고에 반영할 것은 장부의 가지급금 잔액 그 자체가 아닙니다. 실제 개인 대여금과 회사 지출을 구분하고, 같은 거래가 아버지의 채무와 회사의 채권에 일관되게 반영되는지 확인해야 합니다.